
En Suisse, la retraite ne repose pas sur une seule source. Elle s’appuie sur trois piliers, et chacun couvre une partie différente de vos besoins.
Le problème, c’est de savoir ce que finance chacun et ce qui reste à votre charge. Dans cet article, nous expliquons comment fonctionne chaque pilier, puis les leviers qui permettent d’améliorer votre retraite.
Pourquoi cumuler les trois piliers pour sa retraite ?
L’AVS couvre les besoins vitaux, pas forcément votre niveau de vie. En décembre 2025, la rente moyenne était de 1 969 CHF par mois. Comparez-la à votre salaire : l’écart, c’est ce qu’il faut compléter.
La LPP, la prévoyance professionnelle, aide à garder votre niveau de vie, et l’épargne privée complète les deux. Sans ces deux piliers, la retraite repose sur la seule AVS.
La LPP pèse lourd : en 2019, 76 % des retraités vivant chez eux avaient reçu une prestation du 2e pilier, rente ou capital.
Vous êtes salarié ? Vérifiez votre cotisation LPP, car 92 % des salariés cotisaient au 2e pilier en 2024. Pour estimer votre rente, voyez le calculateur en ligne.
Qu’est-ce que la prévoyance en trois piliers ?
Trois piliers composent la prévoyance suisse. Le 1er, l’AVS avec l’assurance-invalidité, couvre les besoins vitaux. Le 2e, la prévoyance professionnelle (LPP), sert à garder votre niveau de vie d’avant la retraite.
Le 3e pilier, la prévoyance privée, comprend le 3a, réservé à la retraite, et le 3b, libre. Vous l’alimentez pour compléter les deux premiers. Pour aller plus loin, voyez le guide sur les trois piliers.
Les piliers ne fonctionnent pas tous de la même façon :
- L’AVS fonctionne par répartition : les cotisations d’aujourd’hui paient les rentes d’aujourd’hui.
- La LPP fonctionne par capitalisation : votre avoir est épargné à votre nom, produit des intérêts et finance votre rente.
- La LPP est encadrée par une loi fédérale qui fixe des prestations minimales obligatoires.
- Le 3e pilier est une épargne personnelle que vous alimentez vous-même.
Comment fonctionne chaque pilier, des cotisations à la rente ?
AVS : cotisations, durée et montant de la rente
En Suisse, le salarié et son employeur cotisent à l’AVS. Le salarié verse 4,35 % de son salaire, l’employeur la même part. Avec l’AI et les APG, le total atteint 10,6 %, partagé à parts égales.
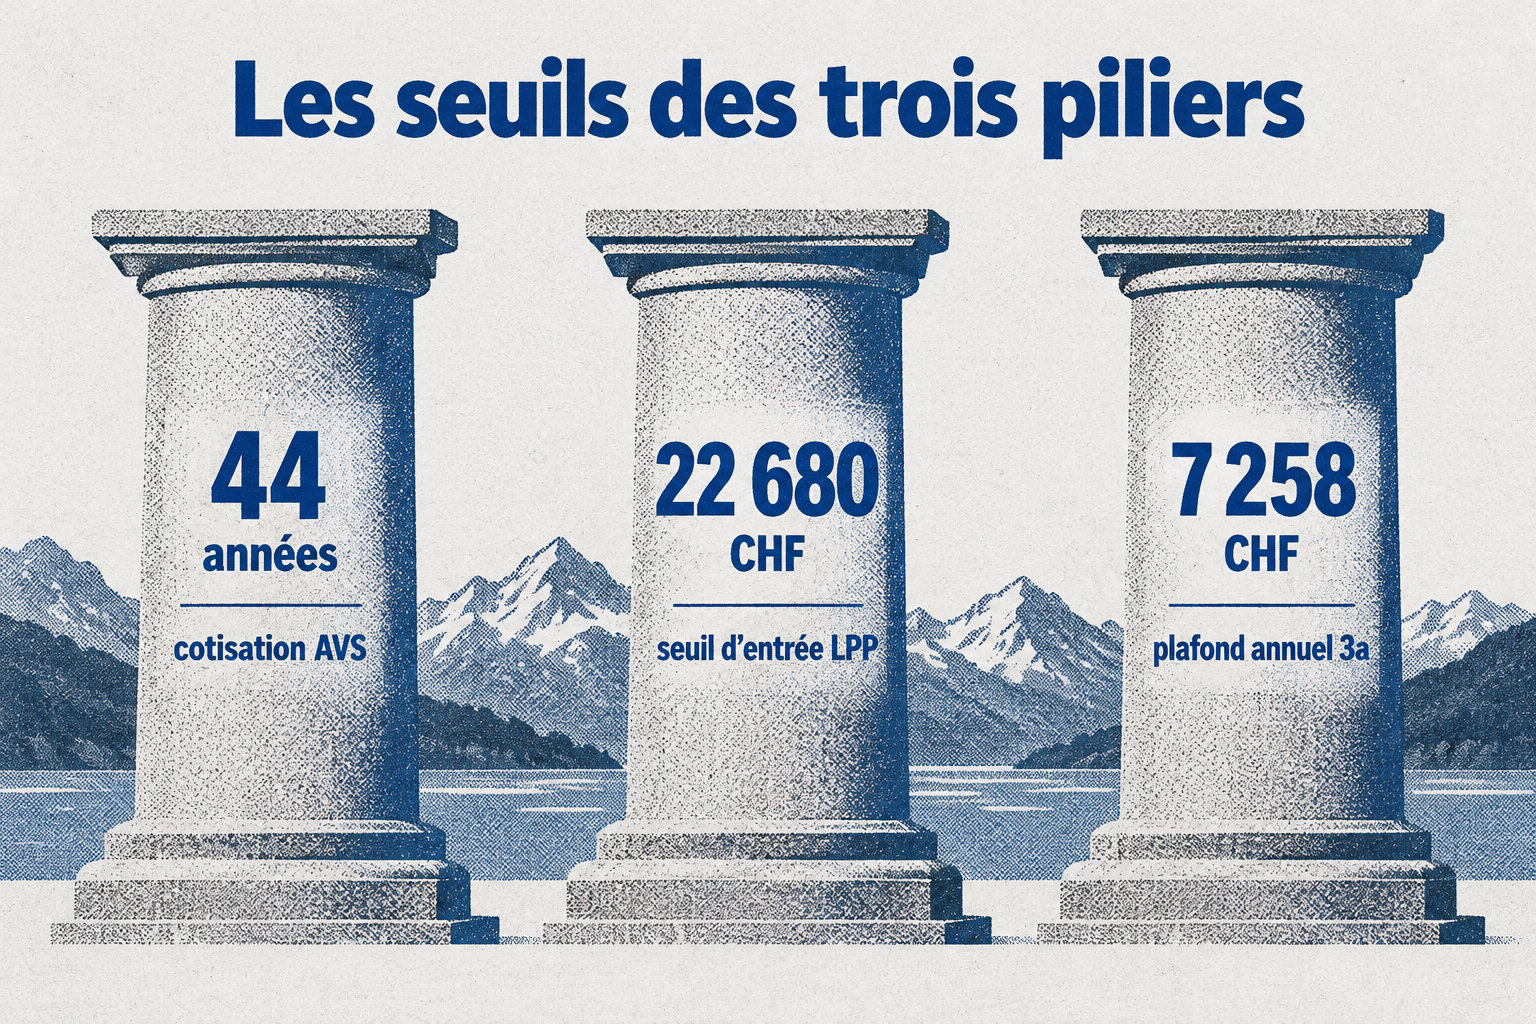
Une carrière complète compte 44 années de cotisation. Avec moins d’années, la rente est partielle : chaque année manquante la réduit. Vérifiez vos années.
Pour les montants 2026, voyez le détail de la 13e rente AVS :
- La rente AVS complète va de 1 260 à 2 520 CHF par mois, en 13 mensualités.
- La 13e rente est versée dès décembre 2026 aux bénéficiaires d’une rente de vieillesse.
- Un couple marié touche au plus 3 780 CHF par mois pour les deux rentes.
LPP : salaire assuré, caisse de pension et taux de conversion
La LPP, votre caisse de pension, vous assure dès 22 680 CHF de salaire annuel. Elle retient ensuite le salaire coordonné : le salaire moins 26 460 CHF. C’est sur ce montant que se calculent les cotisations.
Le minimum légal s’arrête à 90 720 CHF de salaire, et il transforme votre épargne en rente à 6,8 %. Au-delà, votre caisse peut appliquer un autre taux : regardez-le sur votre certificat de prévoyance.
3e pilier : plafonds de versement et déduction fiscale
Pour 2026, le plafond 3a est de 7 258 CHF par an si vous cotisez à une caisse de pension. Sans caisse, il vaut 20 % de votre revenu d’activité, jusqu’à 36 288 CHF.
Chaque versement se déduit de votre revenu imposable, donc vous payez moins d’impôts l’année où vous versez. Le capital est imposé au retrait. Pour décider du montant, voyez comment optimiser votre versement 3a avant de verser.
3a ou 3b : que choisir pour compléter sa retraite ?
Le 3a : déduction fiscale et blocage jusqu’à la retraite
Le 3a reste bloqué jusqu’à la retraite. Vous pouvez le retirer jusqu’à cinq ans avant l’âge de référence, mais pas avant, sauf dans quelques cas.
Un retrait anticipé est possible pour acheter un logement que vous occupez, quitter définitivement la Suisse, commencer une activité indépendante, rembourser un prêt hypothécaire, acheter des parts de coopérative d’habitation ou transférer l’avoir vers une autre prévoyance reconnue.
Le 3b : liberté de disposition et règles fiscales variables
Le 3b est une épargne privée libre : aucun plafond annuel ne limite vos versements, contrairement au 3a. Vous placez donc la somme que vous voulez, quand vous voulez.
La fiscalité dépend du produit et du canton. Un retrait de capital est imposé à part, à un taux qui dépend du canton et du montant. Avant de retirer, demandez le calcul à l’autorité fiscale de votre domicile.
Le 3a et le 3b se distinguent sur quatre points. Pour choisir selon votre situation, voyez l’avis sur Viac prévoyance digitale.
| Critère | 3a | 3b |
|---|---|---|
| Déduction | Versements déductibles du revenu | Aucune déduction |
| Retrait | Bloqué jusqu’à la retraite | Libre, à tout moment |
| Fiscalité | À Genève, environ 4,13 % pour un retrait de 100 000 CHF | Dépend du produit et du canton |
| Profil | Épargne retraite avec avantage fiscal | Épargne libre, sans plafond |
Comment optimiser sa prévoyance étape par étape
Racheter ses lacunes LPP et AVS dans les limites légales
Pour savoir si vous avez des années manquantes à l’AVS, demandez un extrait de compte individuel à votre caisse de compensation. Elle peut aussi vous aider à poursuivre la démarche.
Les cotisations AVS manquantes se paient rétroactivement, dans un délai de cinq ans. Seules les périodes où vous étiez assuré à l’AVS sont concernées, donc vérifiez d’abord vos dates d’assurance.
Avant tout rachat LPP, suivez ces étapes :
- Demandez à votre caisse de pension le montant possible de votre rachat.
- Renseignez-vous sur les règles de retrait en capital et sur les limites de versement et les délais, car ils dépendent de votre caisse et de votre situation.
- Vérifiez l’effet fiscal avec votre caisse et votre administration fiscale : le versement peut réduire le revenu imposable de l’année.
Échelonner les retraits 3a sur plusieurs années
Un compte 3a se retire normalement en entier, d’un coup. Avec plusieurs comptes, vous pouvez en retirer un chaque année : l’impôt se répartit alors sur plusieurs années.
Pour planifier, rassemblez votre calcul AVS, votre certificat de prévoyance LPP et le solde de chaque compte 3a. Comparez ensuite les dates et les montants avec les règles fiscales de votre canton.
Anticiper le statut des frontaliers et la taxation à la source
Frontalier imposé à la source à Genève, vérifiez le statut de quasi-résident : 90 % au moins des revenus bruts mondiaux du ménage doivent être imposables en Suisse.
Si c’est le cas, demandez la taxation ordinaire chaque année, au plus tard le 31 mars suivant l’imposition. Avant de la déposer, voyez le guide sur la fiscalité du frontalier : elle peut entraîner une déclaration complète.
Les erreurs qui coûtent le plus cher à la retraite
Un gros retrait fait monter l’impôt, car le montant s’ajoute à vos autres revenus de l’année. À Olten, tout retirer la même année coûte 46 613 CHF d’impôt. Sur trois années, il tombe à 41 920 CHF.
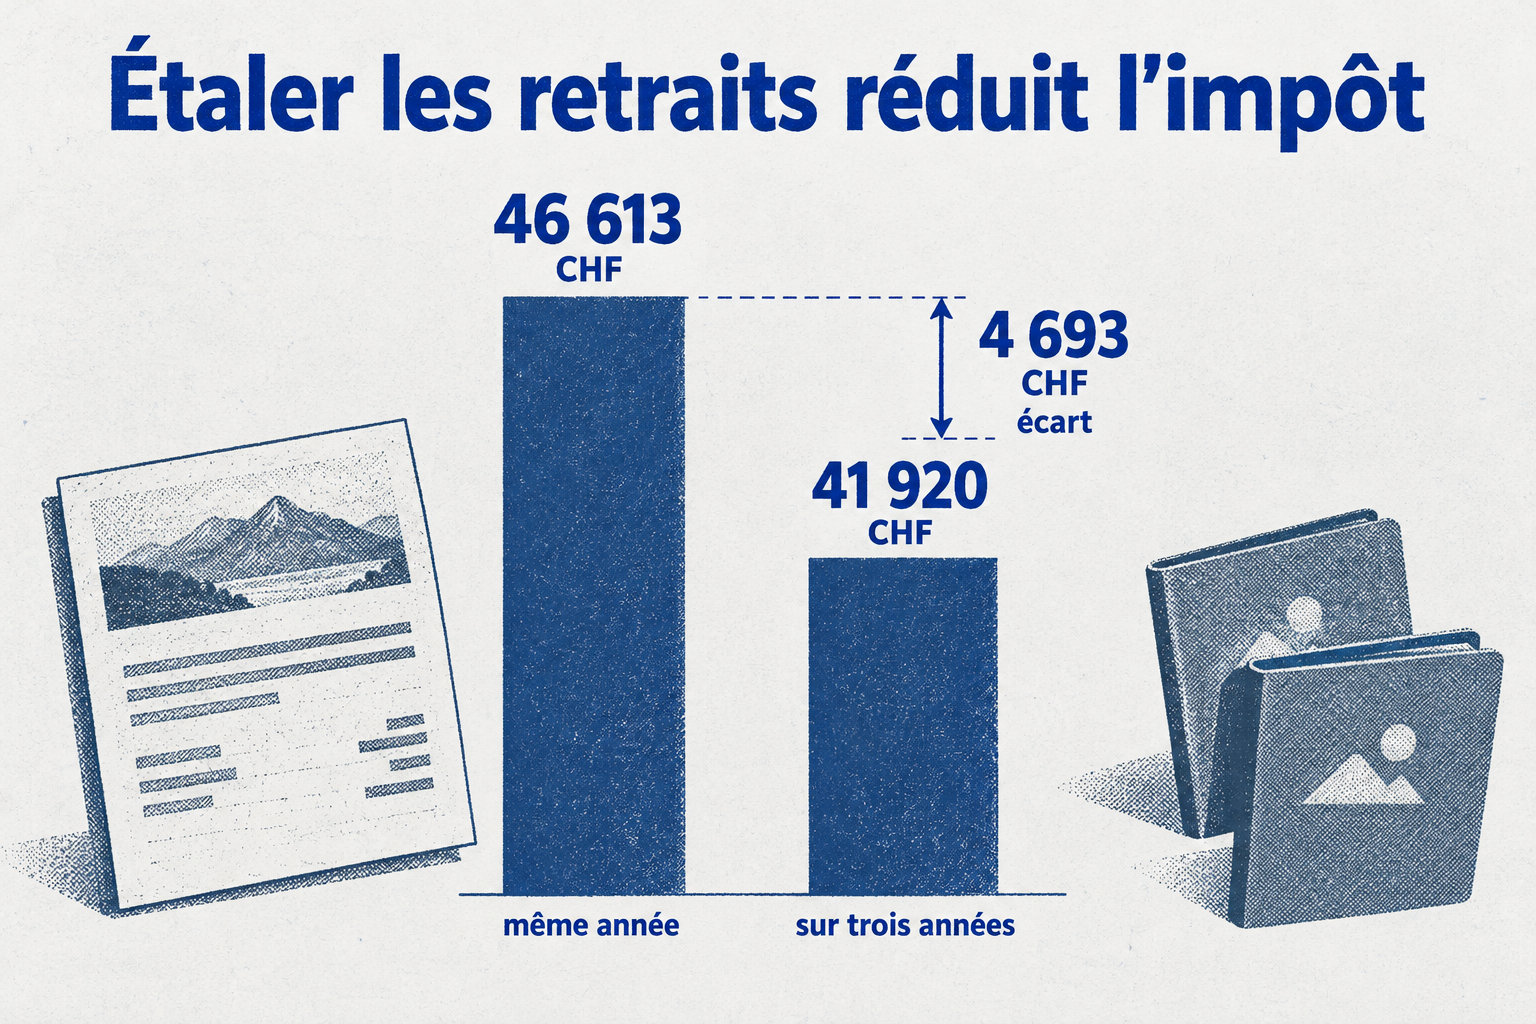
L’écart est de 4 693 CHF. Pour l’éviter, répartissez vos retraits sur plusieurs années civiles.
Ces erreurs coûtent cher, et chacune a un réflexe pour l’éviter :
- Oublier une année manquante à l’AVS. Elle retire 1/44 d’une carrière, soit environ 45 CHF par mois sur 2 000 CHF. Demandez son rachat rétroactif.
- Partir sans calcul. Pour choisir votre âge de départ, voyez le coût d’une retraite anticipée à 62 ans.
- Ignorer votre salaire assuré à la LPP. Pour le calculer, voyez le taux de conversion LPP 2026.
L’AVS couvre vos besoins de base, la LPP aide à garder votre niveau de vie, et le 3e pilier complète les deux. Si l’un de ces piliers manque, votre retraite sera plus basse que prévu.
Votre prochain pas : demandez votre extrait de compte AVS à votre caisse de compensation, puis regardez votre certificat LPP. Comparez les deux à votre salaire pour voir ce qu’il vous reste à compléter.