
L’essentiel à retenir : anticiper votre retraite à 62 ans engendre une réduction viagère de 13,6 % de votre rente AVS et abaisse significativement votre taux de conversion LPP. Cette transition exige une planification rigoureuse pour couvrir les cotisations obligatoires jusqu’à 65 ans. Maîtriser ces paramètres financiers permet de sécuriser votre capital et d’optimiser durablement votre futur pouvoir d’achat.
Une retraite anticipée à 62 ans en Suisse entraîne une réduction définitive de 13,6 % de votre rente AVS et abaisse mécaniquement votre taux de conversion LPP vers 5,2 %. Cette transition, bien que séduisante pour votre liberté personnelle, impose des obligations financières strictes, notamment le paiement de cotisations pour personnes sans activité pouvant atteindre 24 000 CHF jusqu’à l’âge de référence.
Cet article analyse précisément les coûts de cette anticipation et détaille les stratégies d’optimisation fiscale indispensables pour sécuriser la pérennité de votre patrimoine. Nous décortiquons ensemble les leviers permettant de compenser ces pertes de revenus.
- Retraite anticipée à 62 ans en Suisse : impact sur vos rentes
- Coûts réels et cotisations obligatoires avant l’âge légal
- Stratégies de rachat et optimisation fiscale de votre prévoyance
- Retraite partielle et accompagnement par Investissement suisse
Retraite anticipée à 62 ans en Suisse : impact sur vos rentes
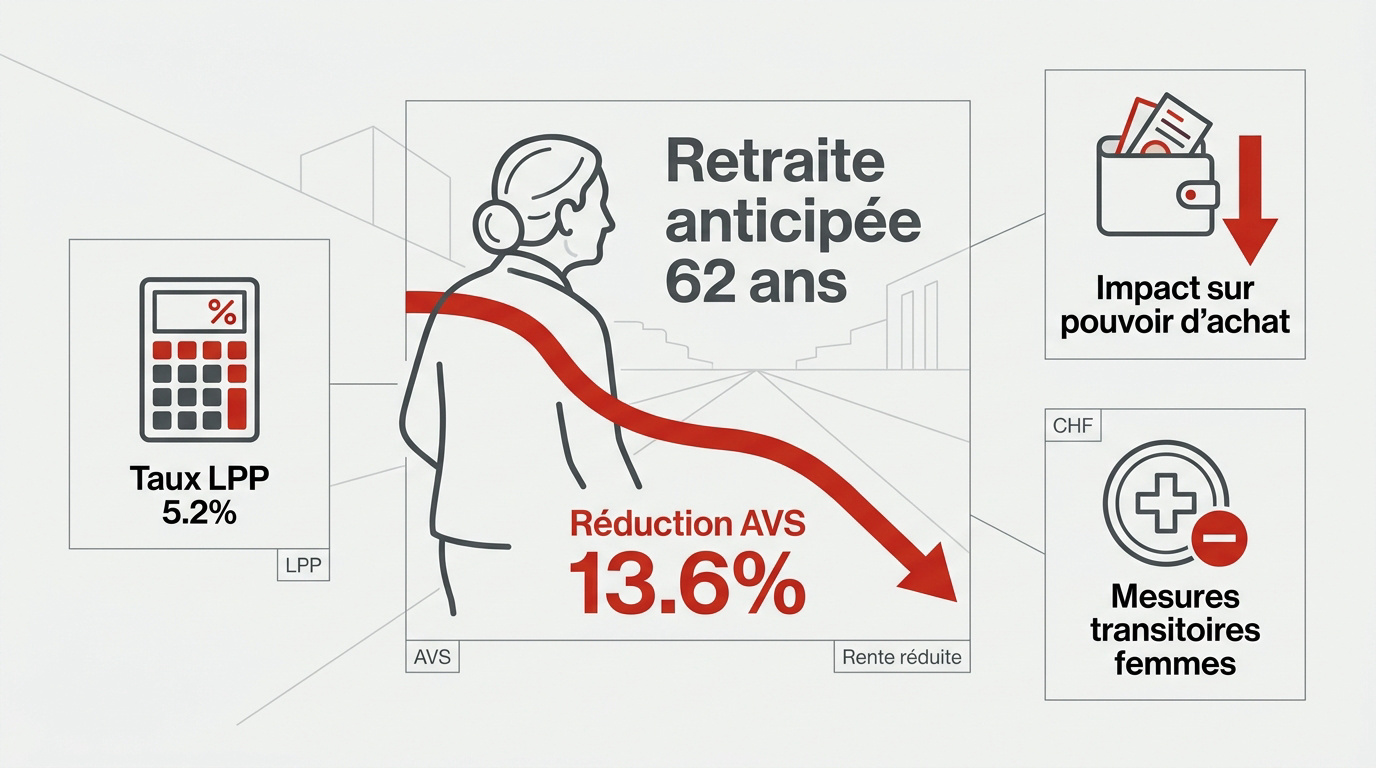
Partir à 62 ans réduit votre rente AVS de 13,6 % à vie et abaisse le taux LPP vers 5,2 %. Cette décision impose 24 000 CHF de cotisations AVS obligatoires pour inactifs jusqu’à l’âge légal, provoquant une réduction viagère.
La réduction définitive de votre rente AVS
Anticiper votre départ entraîne une baisse de 6,8 % par an. Cette réduction de 13,6 % demeure définitive. Elle impacte sévèrement votre pouvoir d’achat durant toute votre retraite.
Les femmes nées entre 1961 et 1969 bénéficient de mesures transitoires. Leurs taux de réduction s’avèrent plus favorables. Cette exception protège partiellement leur niveau de vie futur.
Utilisez notre calculateur de retraite suisse pour évaluer vos pertes. Cet outil permet d’analyser les implications financières et les coûts associés à une retraite anticipée à 62 ans en Suisse, incluant les réductions de rentes AVS et LPP, ainsi que des stratégies pour optimiser cette transition.
L’érosion du taux de conversion de votre LPP
Le taux de conversion chute techniquement de 6,0 % à 5,2 %. Cette baisse réduit mécaniquement votre rente annuelle versée. La caisse de pension applique cette pérennité actuarielle immédiatement.
L’impact cumulé avec l’AVS est lourd. La baisse globale peut dépasser 10 % selon votre situation. Consultez le taux conversion lpp 2025 pour anticiper ces changements structurels.
Vérifiez scrupuleusement le règlement de votre propre caisse. Chaque institution de prévoyance applique ses propres normes.
Coûts réels et cotisations obligatoires avant l’âge légal
Mais au-delà des rentes amputées, c’est le coût direct des cotisations sociales qui pèse sur votre capital disponible avant l’âge de référence.
La charge financière des cotisations pour personnes sans activité
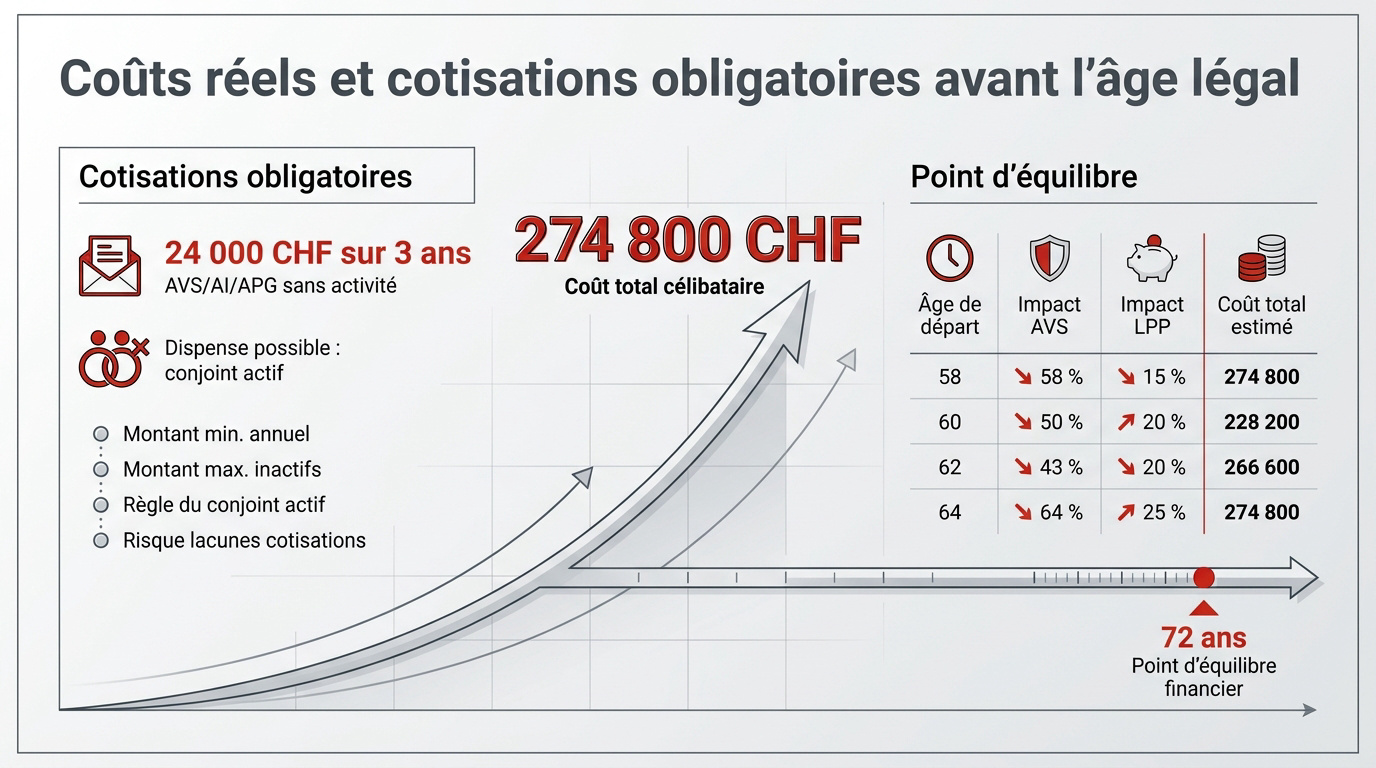
Vous devez maintenir vos versements AVS/AI/APG jusqu’à 65 ans. Sans revenu professionnel, la facture atteint 24 000 CHF sur trois ans. C’est un prélèvement ferme sur votre épargne.
Pourtant, une exception matrimoniale existe. Si votre conjoint travaille et cotise suffisamment, vous êtes dispensé. Vérifiez votre situation matrimoniale pour éviter ces frais inutiles et protéger votre patrimoine financier.
- Montant minimal annuel : 530 CHF.
- Montant maximal pour inactifs : 26 500 CHF.
- Règle du conjoint actif : dispense possible.
- Risque de lacunes : réduction définitive.
Analyse du manque à gagner et point d’équilibre
Le coût total pour un célibataire atteint 274 800 CHF. Ce montant inclut les rentes perdues et les cotisations versées. Il représente le prix réel de votre liberté anticipée.
Le point d’équilibre financier se situe à 72 ans. Avant cet âge, l’anticipation est mathématiquement avantageuse. Passé ce seuil, la rente pleine devient supérieure au cumul des rentes réduites.
| Âge de départ | Impact AVS | Impact LPP | Coût estimé |
|---|---|---|---|
| 62 ans | -13,6 % | -10 % | 274 800 CHF |
| 63 ans | -6,8 % | -6 % | 180 000 CHF |
| 65 ans | 0 % | 0 % | 0 CHF |
Stratégies de rachat et optimisation fiscale de votre prévoyance
Alors, comment limiter la casse ? Il existe heureusement des outils fiscaux pour compenser ces pertes et protéger votre train de vie.
Le rachat d’années LPP pour combler vos lacunes
Valorisez les rachats volontaires. Ces versements augmentent vos prestations futures tout en étant intégralement déductibles de votre revenu imposable l’année du versement. C’est un double avantage immédiat pour vous.
Tout rachat interdit le retrait sous forme de capital durant cette période. Anticipez donc ces mouvements bien avant 62 ans pour rester libre.
Consultez notre guide sur l’ utilisation du deuxième pilier pour comparer les options de retrait. Le rachat améliore aussi la couverture en cas de décès ou d’invalidité. C’est une sécurité supplémentaire.
Le retrait échelonné des avoirs pour limiter l’impôt
En liquidant vos comptes de libre-passage et piliers 3a sur plusieurs années, vous évitez la progression fulgurante de l’impôt sur le capital. C’est mathématique et efficace.
Utilisez le pilier 3a comme relais financier initial. Puisez dans cette épargne entre 62 et 65 ans pour couvrir vos charges courantes. Cela permet de retarder le prélèvement de l’AVS si nécessaire. Voyez la prévoyance suisse – 3 piliers.
Nous vous suggérons ces leviers :
- Échelonnement sur 5 ans
- Clôture des comptes 3a
- Retrait LPP partiel
- Optimisation cantonale
Retraite partielle et accompagnement par Investissement suisse
Plutôt que de tout arrêter brutalement, une voie médiane permet souvent de concilier liberté personnelle et sécurité financière à long terme.
La transition progressive pour lisser la perte de revenus
Nous préconisons la réduction graduelle de votre activité. Passer à 50 % ou 60 % de temps de travail préserve un salaire. Vous commencez ainsi à percevoir une fraction de votre LPP.
Le maintien de votre affiliation sociale demeure un atout majeur. En travaillant, vous restez couvert contre les aléas de la vie. L’économie est substantielle sur une période de trois ans.
Consultez les modalités de la fiscalité frontaliers franco-suisses 2026 pour les résidents français. Nous analysons l’impact fiscal d’une activité réduite par rapport à une cessation totale.
L’intérêt d’un bilan patrimonial complet à 60 ans
Sollicitez l’expertise d’un conseiller chez Investissement suisse dès aujourd’hui. Notre regard professionnel identifie les lacunes de prévoyance. Nous détectons des opportunités de rachat d’hypothèque souvent négligées.
Établissez ce bilan impérativement dès 57 ans. Cette anticipation autorise les derniers rachats LPP stratégiques. Vous respectez ainsi le délai légal de trois ans. C’est le moment pour sécuriser votre avenir.
Prenez rendez-vous avec nos conseillers pour un bilan patrimonial complet. Nous optimisons votre fiscalité ainsi que votre projet de retraite anticipée.
L’anticipation de votre départ à 62 ans exige une gestion rigoureuse des réductions viagères de l’AVS et de la LPP. Optimisez votre transition par des rachats de cotisations et des retraits échelonnés afin de sécuriser votre capital. Agissez dès maintenant pour garantir la pérennité de votre confort financier futur.

