
En fin de mois, il reste souvent moins d’argent que prévu. Les prix montent, et l’on ne sait plus très bien où part la paie.
Comment reprendre la main sur son budget ? Dans cet article, nous allons voir comment répartir ses revenus et constituer une épargne de sécurité, étape par étape.
Pourquoi un budget clair change tout
Sans chiffres précis, l’épargne se fait par ce qui reste en fin de mois. Or ce reste fond vite : en octobre 2026, les prix à la consommation ont augmenté de 3,4 % sur un an en France.
Avec un budget écrit, vous fixez la somme à épargner avant de dépenser, pas après.
Un budget clair ne demande pas un gros salaire. Il montre où part votre argent chaque mois.
Les ménages français ont épargné 17,2 % de leur revenu disponible brut au deuxième trimestre 2026. Ce taux est une moyenne, pas une obligation : fixez votre propre part, quel que soit votre salaire.
Comment calculer son reste à vivre
Charges fixes et charges variables
Pour savoir ce qui vous reste, faites une addition et une soustraction. Ajoutez les revenus nets mensuels de tout le foyer, c’est-à-dire ce qui arrive sur le compte après impôts et cotisations.
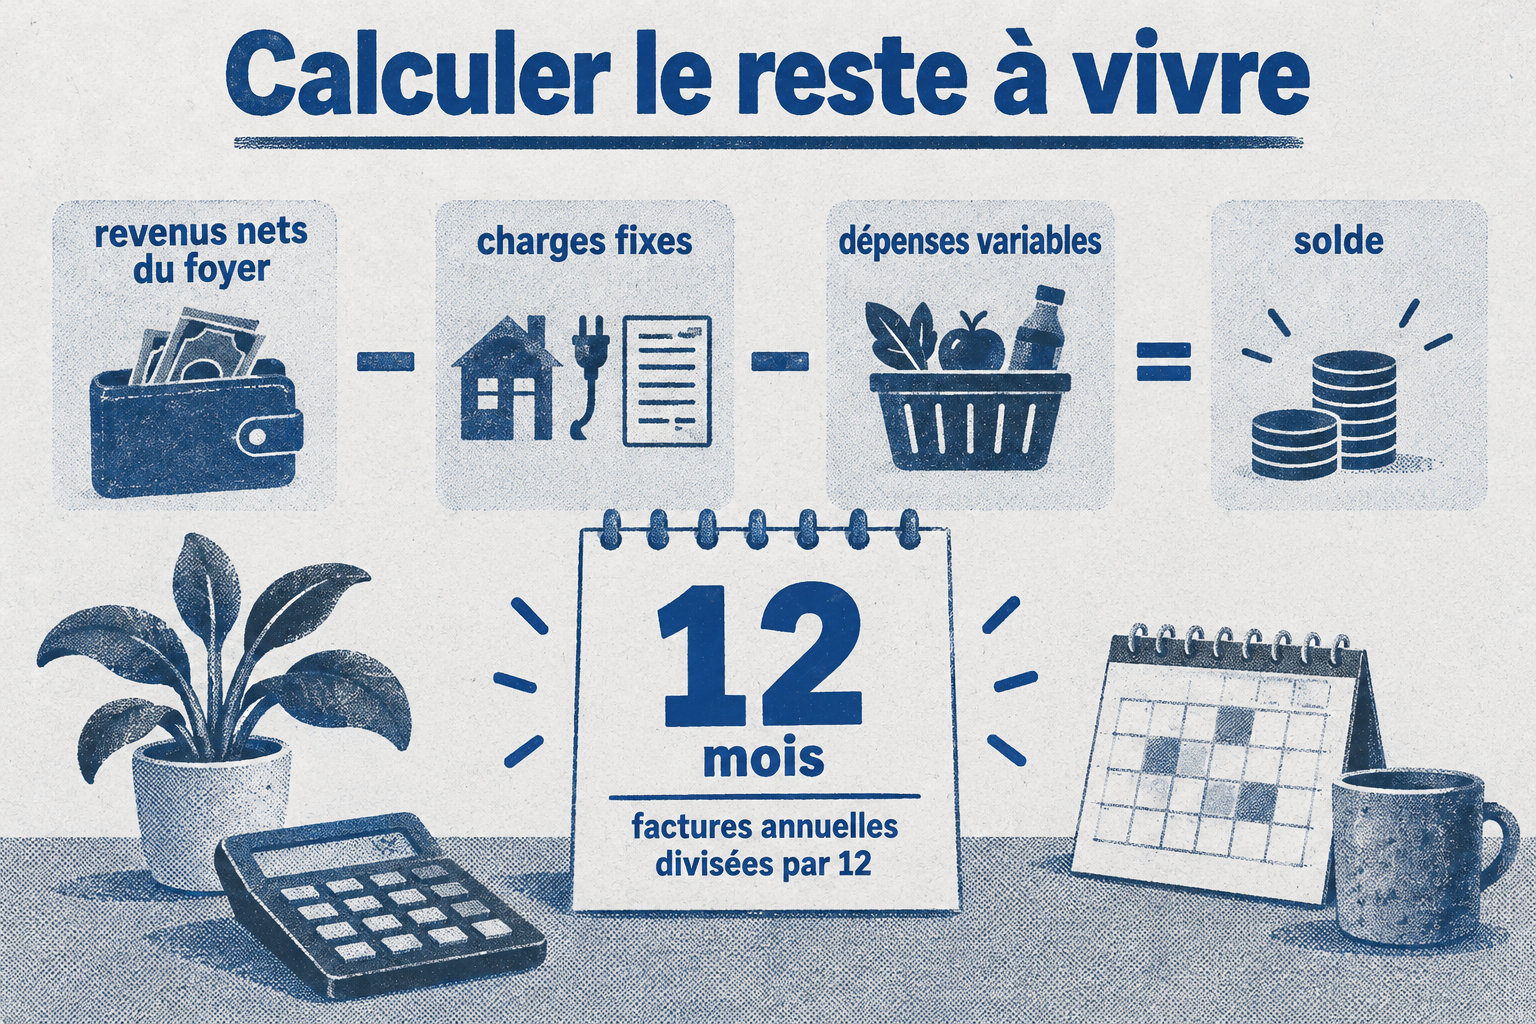
Puis retirez le total des dépenses du mois. Le résultat, c’est votre reste à vivre : l’argent disponible pour les dépenses libres et l’épargne.
Pour ranger chaque dépense, suivez ces quatre groupes :
- Charges fixes : loyer, impôts, crédits et factures, qui ne changent pas d’un mois à l’autre.
- Dépenses indispensables : alimentation et transports, qu’on ne peut pas couper.
- Dépenses variables : loisirs et vacances, celles que vous pouvez réduire.
- Échéances annuelles : divisez leur montant par 12 et mettez cette somme de côté chaque mois.
Repérer les dépenses fantômes
Dans vos trois derniers relevés, repérez les paiements qui reviennent chaque mois et demandez-vous lesquels vous servent encore :
- Les abonnements inutilisés, comme un service de streaming ou une salle de sport que vous ne fréquentez plus.
- Les doublons, comme une assurance scolaire qui fait double emploi avec votre responsabilité civile familiale.
- Les frais bancaires, dont les commissions d’intervention, plafonnées à 8 € par opération et 80 € par mois.
Répartition 50/30/20 ou 70/20/10 : quelle règle suivre
La règle 50/30/20, un repère de départ
La règle 50/30/20 sert de point de départ, pas de loi. Elle répartit vos revenus nets : 50 % pour les besoins, 30 % pour les envies, 20 % pour l’épargne.
Avec un revenu faible ou des charges élevées, 20 % d’épargne peut être impossible. Pour adapter la règle, voyez la répartition 50/30/20 pas à pas.
Sur 1 800 € nets par mois, la règle 50/30/20 se répartit ainsi : chaque part a un montant précis.
| Critère | Part du revenu | Montant par mois | Ce qu’il couvre | Repère pratique |
|---|---|---|---|---|
| Besoins | 50 % | 900 € | Logement, alimentation, transports, factures indispensables | Dépenses incompressibles |
| Envies | 30 % | 540 € | Loisirs et dépenses facultatives | Dépenses à réduire si besoin |
| Épargne | 20 % | 360 € | Imprévus, projets, remboursement de dettes | Somme mise de côté dès le début du mois |
La variante 70/20/10 pour les budgets serrés
Quand les revenus sont modestes, 70/20/10 est plus réaliste. Avec 1 800 € nets, elle donne 1 260 € pour les dépenses courantes, 360 € pour l’épargne et 180 € pour les crédits ou les dons.
Si vos dépenses courantes dépassent 1 260 €, ne forcez pas l’épargne : partez de vos chiffres réels et réduisez d’abord ce qui peut l’être.
Réduire ses dépenses sans se priver inutilement
Renégocier ses contrats
Avant de couper dans vos dépenses du quotidien, regardez d’abord vos contrats. Téléphone, assurance, énergie : ces abonnements tournent tout seuls, et ils coûtent souvent plus cher que nécessaire.
Reportez d’abord les achats occasionnels, le temps de voir si vous en avez vraiment besoin. Ensuite, comparez vos contrats récurrents : une offre plus adaptée fait souvent baisser la facture chaque mois, sans changer votre quotidien.
Avant de changer d’offre, regardez ces points :
- Comparez les garanties : une offre moins chère peut couvrir moins de risques.
- Pour un forfait mobile, vérifiez la durée d’engagement, les frais de résiliation et la date de fin.
- Un forfait sans engagement se résilie à tout moment.
- Pour une assurance habitation, vous pouvez résilier après un an. Le nouvel assureur peut faire les démarches à votre place.
La règle des 48 heures contre les achats impulsifs
Pour un achat qui n’est pas nécessaire, nous vous conseillons d’attendre 48 heures avant de payer. Pendant ce délai, regardez votre budget et demandez-vous si l’objet répond à un vrai besoin.
Un petit achat de 10 € par semaine paraît anodin. Sur un an, cela fait pourtant 520 €. Ce délai de 48 heures sert donc à repérer ces dépenses avant qu’elles s’accumulent.
Constituer une épargne de sécurité
Une réserve de précaution sert à payer une dépense imprévue, comme une panne de voiture ou une perte de revenus, sans vous endetter.
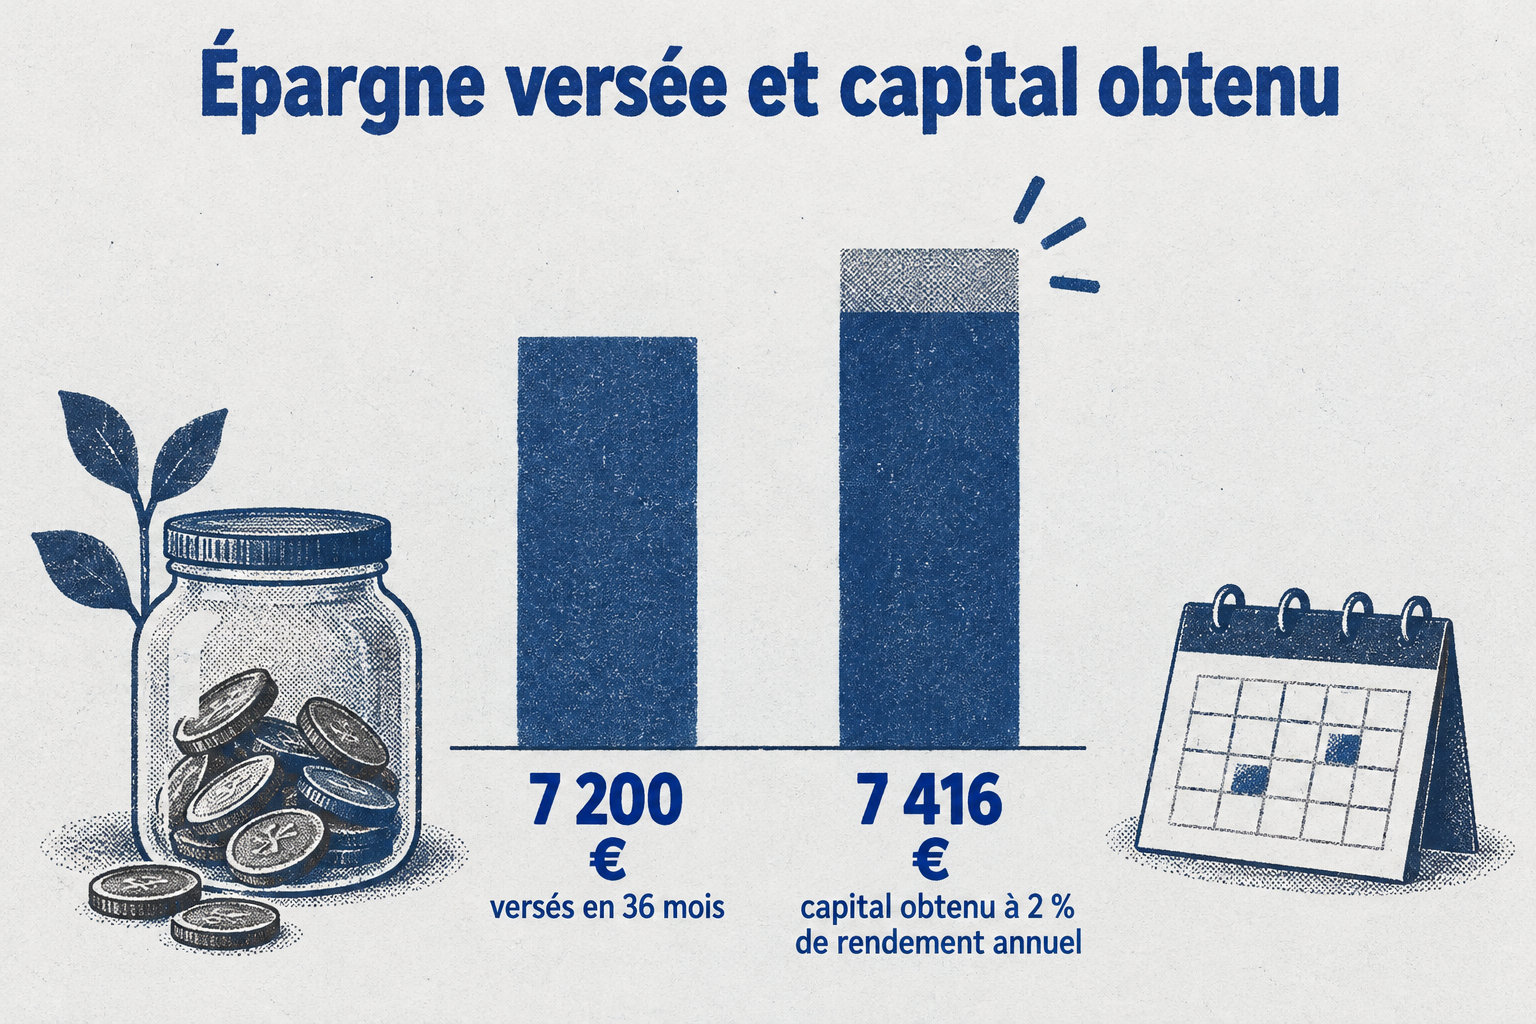
Le repère courant est de trois à six mois de salaire net. Le bon montant dépend de vos charges : plus elles pèsent, plus la réserve doit être grande.
Pour votre réserve, deux livrets conviennent :
- Le Livret A rapporte 1,7 % et accepte 22 950 € de versements, intérêts non compris.
- Le LEP rapporte 2,5 % et accepte 10 000 € de versements, sous conditions de revenu et de résidence fiscale en France.
- Dans les deux cas, vous retirez votre argent à tout moment.
- Programmez un virement dès que votre paie arrive, même modeste.
Suivre son budget et transmettre les bons réflexes
Outils de suivi simples
Pour suivre votre budget, deux outils suffisent. Une feuille de calcul ou un carnet sert à noter chaque mois vos revenus, vos dépenses et les factures à venir.
Votre application bancaire affiche les opérations et le solde disponible. Activez l’alerte de solde si votre banque la propose : vous êtes prévenu avant que le compte ne soit à découvert.
Avec la méthode des enveloppes, mettez chaque mois de l’argent liquide dans une enveloppe par poste courant :
- Quand l’enveloppe est vide, la dépense s’arrête jusqu’au mois suivant.
- Cela freine les achats d’impulsion aux courses.
- Limite : elle ne couvre que le quotidien, donc gardez loyer, factures et abonnements sur le compte bancaire.
Éduquer les enfants à l’argent
Pour apprendre à votre enfant la différence entre recevoir et dépenser, procédez ainsi :
- Donnez-lui un petit budget mensuel avec son argent de poche, et faites-le participer à la somme prévue.
- Quand il dépasse la somme prévue, aidez-le à ajuster ses dépenses le mois suivant.
- Pour un compte ou une carte, les conditions dépendent de la banque et de votre accord de représentant légal : vérifiez-les auprès d’elle.
- Besoin d’aide pour votre propre budget ? Le Point conseil budget est gratuit, confidentiel et personnalisé.
Quand se faire accompagner pour son bilan patrimonial
Le budget suit vos revenus, vos factures et votre épargne disponible. Un bilan patrimonial va plus loin : il porte sur vos biens, vos dettes, vos placements, vos impôts et vos projets à long terme.
Pour un placement, un impôt ou la retraite, faites un bilan patrimonial. Pour le budget seul, un Point conseil budget est gratuit et confidentiel.
Avant de prendre rendez-vous, vérifiez que le conseiller est inscrit à l’ORIAS, le registre des intermédiaires, et qu’il adhère à une association agréée par l’AMF.
Au premier rendez-vous, il doit vous poser des questions sur votre situation, vos objectifs et votre tolérance au risque. Il doit ensuite vous remettre une lettre de mission avant de vous conseiller.
Retenez une règle : mettez de côté votre épargne avant de dépenser, pas avec ce qui reste en fin de mois. Votre reste à vivre montre combien il reste à répartir.
Votre prochain pas : ouvrez vos trois derniers relevés et repérez un abonnement inutile. Résiliez-le, puis programmez le virement vers votre livret dès que la paie arrive.

