
Le pilier 3a est une épargne pour la retraite, bloquée jusqu’à cinq ans avant l’âge de référence.
Mais un besoin d’argent peut arriver bien plus tôt, et il faut savoir si la loi permet de sortir le capital avant ce moment.
Dans cet article, nous vous expliquons les motifs que la loi accepte, la démarche à suivre et l’impôt sur la somme retirée.
Qu’est-ce que le retrait anticipé du pilier 3a ?
Le pilier 3a est une épargne faite pour la retraite. Il reste bloqué jusqu’à cinq ans avant l’âge de référence. Vous ne pouvez le retirer que pour un motif prévu par la loi.
Le versement ordinaire a lieu à la retraite, et il peut commencer cinq ans avant l’âge de référence. Un retrait anticipé est donc une sortie avant ce moment, et seul un motif légal l’ouvre.
En 2026, le plafond de versement au 3a est de 7 258 CHF par an si vous êtes affilié à une caisse de pension. Sans affiliation, il vaut 20 % du revenu, jusqu’à 36 288 CHF.
Ce plafond limite vos versements, il ne fixe pas combien vous pouvez retirer.
Pour situer la LPP, loi sur la prévoyance professionnelle, et l’AI, l’assurance invalidité, voyez le guide des trois piliers.
Quels motifs permettent de sortir son capital plus tôt ?
Acheter ou rembourser un logement
La liste des motifs est fermée : hors de ces cas, le capital reste bloqué. Le retrait logement vise une résidence principale que vous occupez vous-même, en propriété. Ni logement de vacances, ni résidence secondaire, ni bien loué ne passent.
Vous pouvez acheter ou construire, acheter des parts de propriété ou rembourser une hypothèque. Pour savoir si votre projet entre dans ces cas, voyez les règles d’optimisation fiscale du 3e pilier.
Invalidité et rachat dans le 2e pilier
Deux cas permettent de retirer le capital pour invalidité ou pour un rachat, et un autre ne passe pas :
- Une rente entière de l’AI, qui correspond en principe à un taux d’invalidité d’au moins 70 %, si votre 3a ne couvre pas le risque d’invalidité.
- Un rachat dans votre caisse de pension, avec un transfert direct de la somme à la caisse. Demandez-lui d’abord une attestation du montant qu’elle peut recevoir.
- Un versement libre sur votre compte, qui n’est pas admis pour un rachat.
Se mettre à son compte ou changer d’activité
Pour un retrait au démarrage ou au changement d’une activité indépendante, la caisse AVS vérifie votre statut sur trois points :
- Vous travaillez sous votre propre nom et à votre compte.
- Vous supportez vous-même le risque économique de votre activité.
- Vous avez une organisation propre.
Une SA ou une Sàrl ne suffit pas à elle seule : son fondateur qui y travaille est en principe considéré comme salarié.
Quitter la Suisse pour de bon
Quitter la Suisse pour de bon ouvre aussi le retrait anticipé du 3a. Le départ définitif est un motif légal : vous pouvez alors sortir votre capital avant le terme.
Pour le dossier, préparez une attestation de départ ou une preuve de domicile dans votre nouveau pays. L’impôt, lui, se traite dans la section sur l’impôt à la source.
Comment faire la demande, étape par étape
Faites d’abord une simulation de l’impôt : les retraits de la même année s’additionnent, donc l’impôt porte sur le total. Avant de fixer la date et le montant, voyez la fiscalité du retrait 3ème pilier.
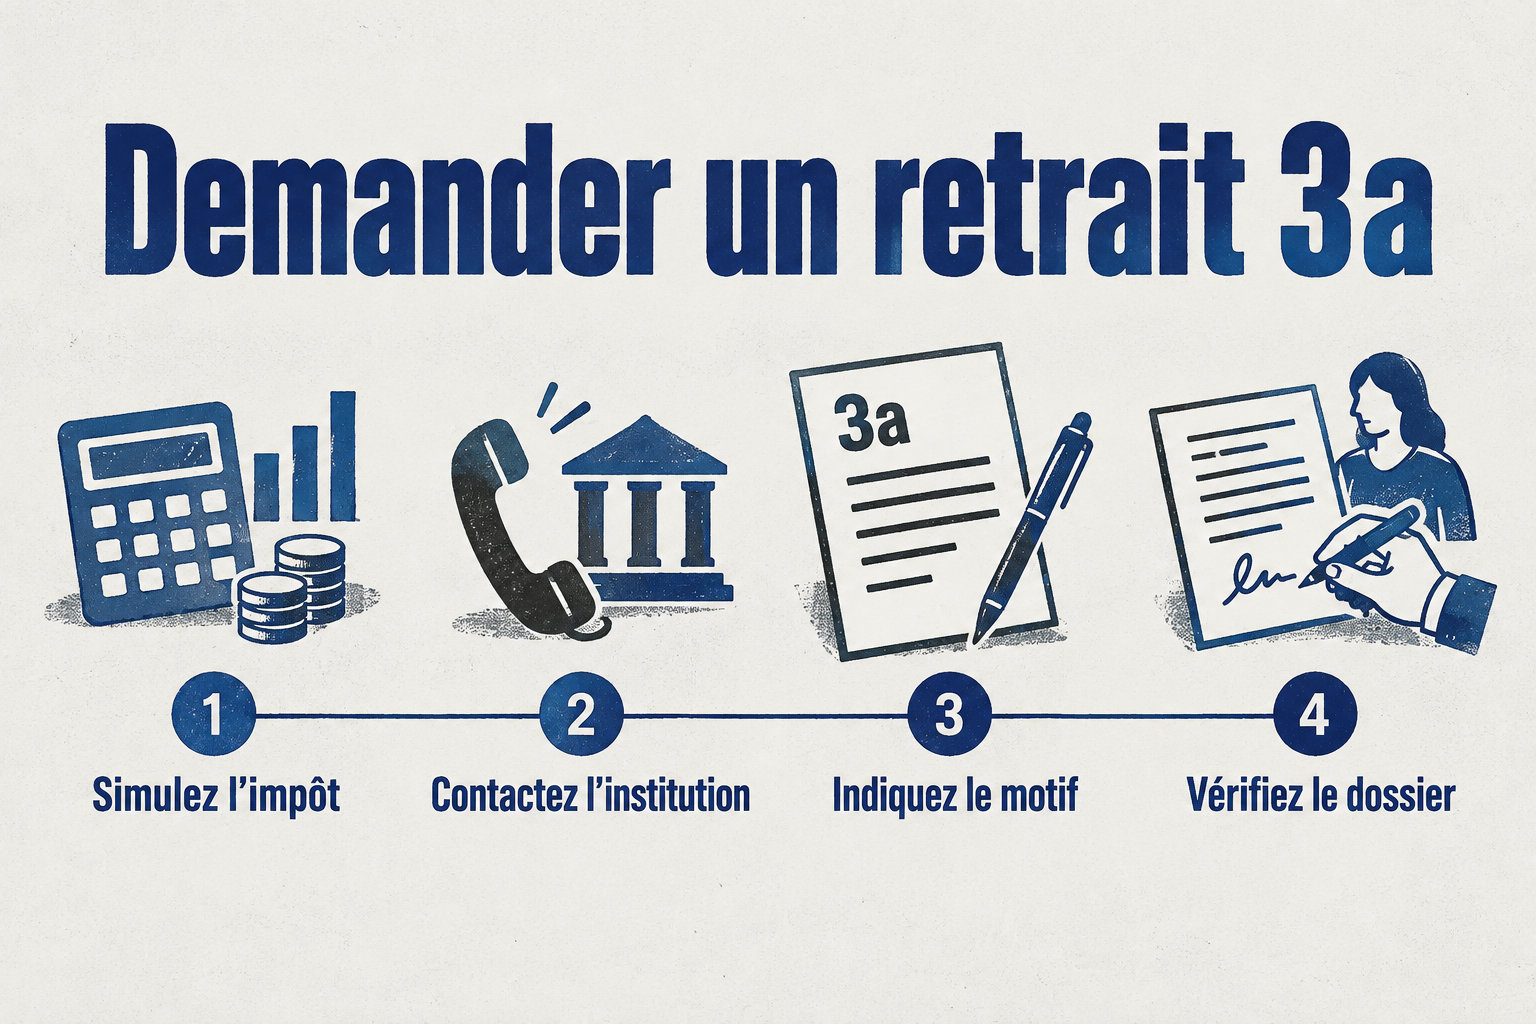
Ensuite, choisissez le motif de votre retrait. Puis contactez la banque ou l’assureur qui tient votre compte 3a : demandez-lui le formulaire de ce motif et la liste des pièces à joindre.
Votre demande doit comporter :
- Indiquez le motif, le montant si un retrait partiel est possible, la date souhaitée et vos coordonnées de paiement.
- Joignez les justificatifs de ce motif, comme les documents du logement ou une preuve de départ.
- Si vous êtes marié ou partenaire enregistré, votre conjoint doit donner son accord écrit pour un retrait logement, un changement d’activité indépendante ou un versement en espèces.
- Demandez le délai de traitement et vérifiez le dossier avant de l’envoyer : un dossier incomplet retarde le versement.
Quelles pièces préparer pour le dossier ?
Le dossier se monte motif par motif. Dans tous les cas, joignez une pièce d’identité. Selon votre situation, ajoutez aussi un justificatif d’état civil récent, par exemple un extrait de mariage.
Si le retrait demande l’accord de votre conjoint ou partenaire, joignez son consentement écrit. Vérifiez ensuite si l’institution exige une signature certifiée ou un formulaire précis.
Pour un retrait logement lié à une hypothèque, voyez comment organiser votre rachat d’hypothèque avant de réunir les pièces ci-dessous.
| Motif | Pièce à rassembler | Où la demander |
|---|---|---|
| Logement | Contrat d’achat, extrait du registre foncier, contrat hypothécaire ou documents de construction | Demandez à l’institution les justificatifs qu’elle accepte |
| Invalidité | Décision de rente entière de l’AI | Joignez-la telle quelle à votre dossier |
| Activité indépendante | Attestation de votre caisse de compensation AVS | Votre caisse de compensation AVS |
| Départ définitif | Attestation de départ de votre commune ou preuve de domicile dans le pays d’accueil | Votre commune ou l’administration du pays d’accueil |
| Rachat LPP | Attestation du montant à transférer | Votre caisse de pension |
Quelles limites de temps faut-il connaître ?
Le versement ordinaire, c’est-à-dire la retraite, peut être demandé dès cinq ans avant l’âge de référence. En 2026, cet âge est de 65 ans pour les personnes nées à partir de 1964.
Si vous travaillez encore, vous pouvez reporter ce versement jusqu’à cinq ans après l’âge de référence. Pour une sortie plus tôt, voyez le coût d’une retraite anticipée à 62 ans.
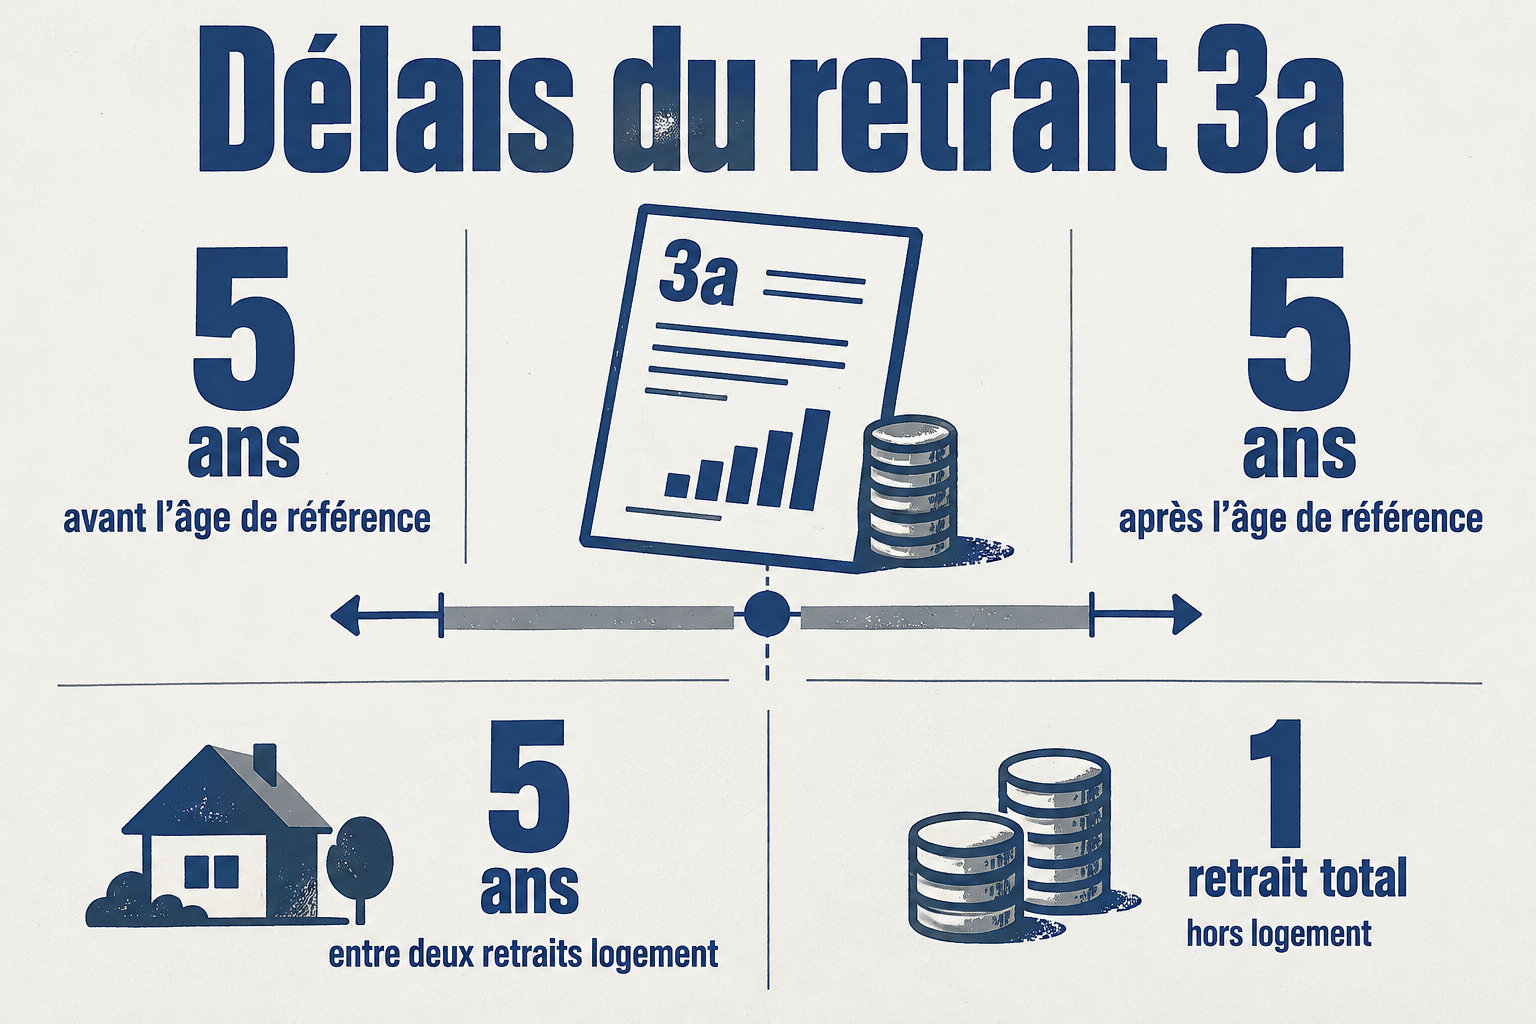
Pour un retrait logement, comptez au moins cinq ans avant d’en demander un autre. Ce retrait ne se rembourse pas sur le 3a : l’argent sorti reste sorti.
Hors logement, vous ne pouvez retirer qu’une fois la totalité du capital, quand le rapport de prévoyance prend fin pour un motif légal. Demandez à votre institution si elle accepte un versement partiel et comment elle le traite.
Combien d’impôt sur le capital retiré ?
Le capital 3a retiré est imposé à part, séparément de vos autres revenus, comme une prestation en capital de prévoyance. Le calcul fédéral suit un barème progressif aux taux réduits, égaux au cinquième du barème ordinaire.
Les barèmes du canton et de la commune de domicile s’ajoutent. Votre impôt dépend donc du montant retiré, de votre canton et de votre commune. Plus le capital est gros, plus l’impôt monte.
Les retraits de la même année se cumulent pour le calcul de l’impôt, y compris ceux de vos autres comptes 3a, de votre 2e pilier et de vos comptes de libre passage.
Étaler les retraits sur plusieurs années peut réduire l’impôt, car la progression pèse moins sur chaque montant.
Avant de fixer le montant, simulez tous les retraits prévus pour la même année dans le calculateur officiel.
Départ à l’étranger : impôt à la source et remboursement
Le départ définitif de Suisse est un motif légal de retrait anticipé. Si vous habitez à l’étranger au moment du versement, l’institution peut prélever un impôt à la source, selon le canton de son siège et le montant.
Après votre départ, un versement peut aussi subir cet impôt. Le remboursement dépend de la convention fiscale avec votre pays de résidence.
Pour récupérer cet impôt, suivez ces étapes :
- Vérifiez d’abord que la convention fiscale entre la Suisse et votre pays de résidence donne à ce pays le droit d’imposer la prestation.
- Remplissez le formulaire officiel Q-IS, puis faites attester votre résidence fiscale par l’autorité fiscale de votre pays de domicile, qui doit aussi confirmer la prestation en capital.
- Envoyez le formulaire visé au service des contributions du canton où l’institution de prévoyance a son siège, avec une copie du décompte de paiement.
- Envoyez la demande dans les trois ans suivant le versement. Ce délai passé, vous ne pouvez plus le rattraper.
Le pilier 3a est une épargne liée à la retraite. Avant l’âge de référence, le retrait n’est possible que dans les cas prévus par la loi.
Votre prochain pas : simulez l’impôt sur tous les retraits de la même année, puis demandez le formulaire du motif à la banque ou à l’assureur qui tient votre 3a.