
Le pilier 3a est l’un des rares dispositifs en Suisse qui réduisent votre revenu imposable. Mais l’économie réelle dépend de votre revenu et de votre commune.
Combien verser, quelle formule choisir et comment retirer sans trop payer : ces questions reviennent vite. Dans cet article, nous passons chaque étape en revue, avec des montants en CHF et leur équivalent en euros.
Ce que le 3a vous rapporte vraiment en impôt
Le 3a ne retire pas 7 258 CHF de votre impôt. Il retire 7 258 CHF de votre revenu imposable, et c’est sur ce revenu réduit que l’impôt est calculé.
L’économie réelle dépend de votre revenu, de votre commune et de votre situation familiale. Pour l’estimer, voyez notre guide sur la réduction d’impôt 2026.
L’économie d’impôt n’est pas garantie. Elle dépend aussi du reste de votre déclaration, donc deux salariés qui versent le même montant n’économisent pas forcément la même somme.
Tant que l’argent reste dans le 3a, il échappe à l’impôt sur la fortune, et son rendement n’est pas soumis à l’impôt anticipé. Le retrait, lui, est imposé à part, selon votre canton et le montant retiré.
Combien vous pouvez verser en 2026, et comment rattraper les années manquantes
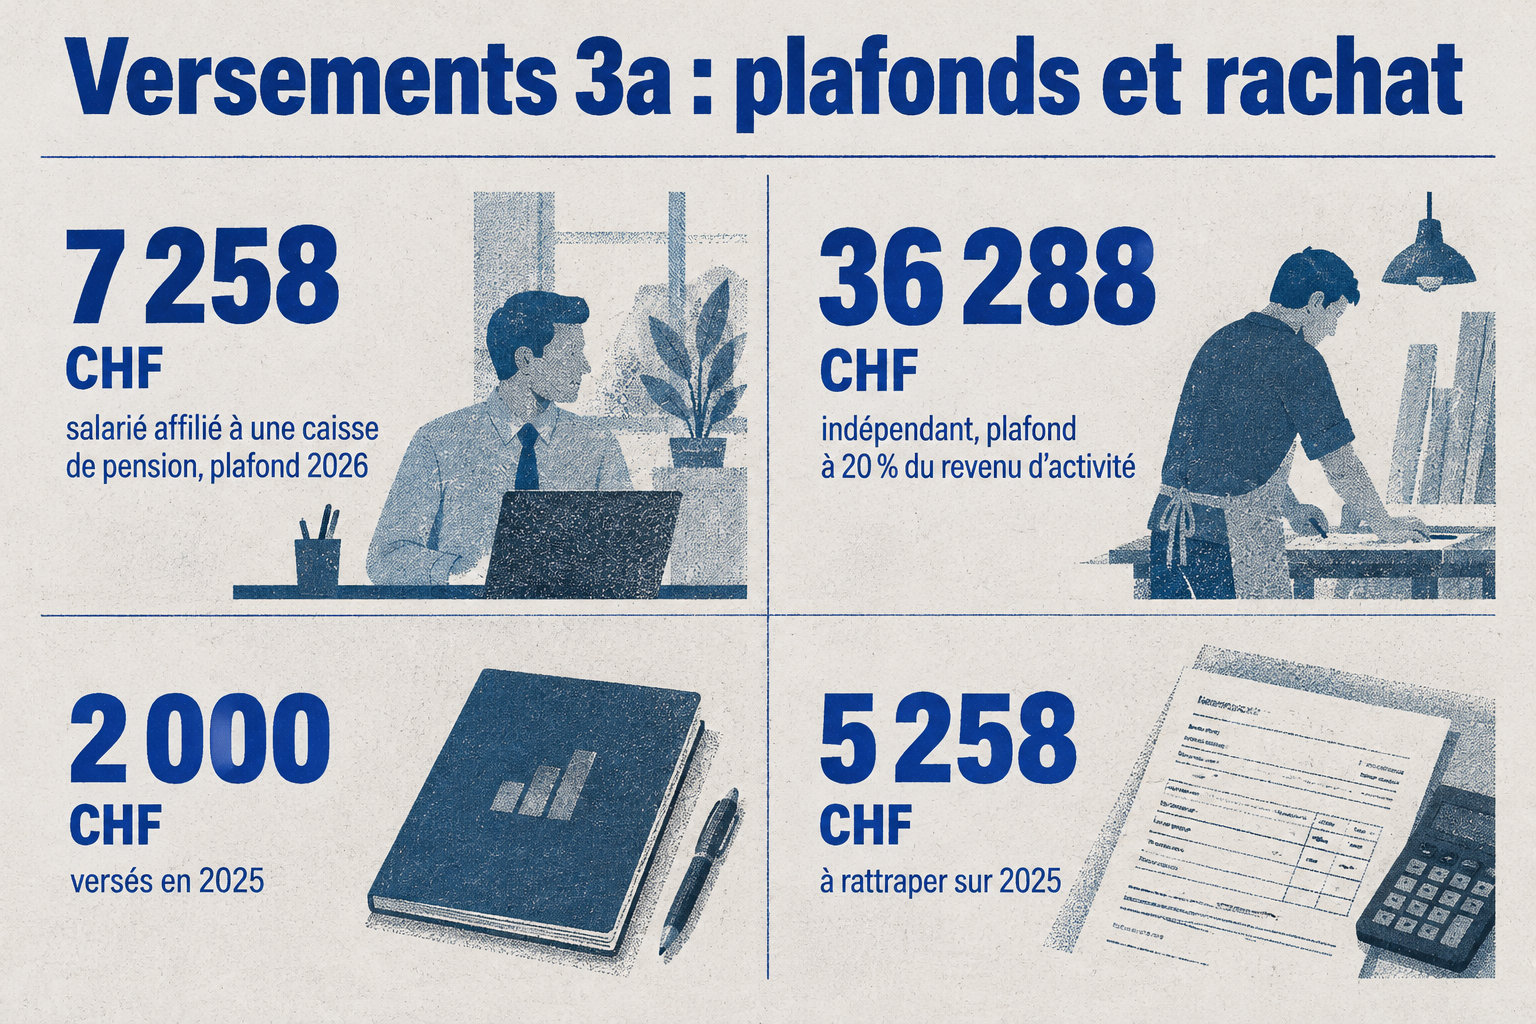
Un salarié affilié à une caisse de pension peut verser 7 258 CHF au maximum sur son 3a en 2026. Sans caisse, c’est 20 % du revenu d’activité, dans la limite de 36 288 CHF.
Dans les deux cas, il faut un revenu soumis à l’AVS. Pour déduire la cotisation de 2026, faites-la créditer au plus tard le 31 décembre 2026. Vérifiez votre plafond.
Pour racheter une année manquante depuis 2025, à condition d’avoir un revenu soumis à l’AVS, respectez ces règles :
- Versez d’abord la cotisation ordinaire 2026 en entier, puis seulement le rachat.
- Un seul rachat par année, plafonné à 7 258 CHF. Si vous avez versé 2 000 CHF en 2025, il reste 5 258 CHF à racheter.
- Au-delà du plafond, le surplus n’ouvre aucune déduction, et tout le capital retiré reste imposable, intérêts compris.
Banque ou assurance : quelle formule vous convient
Avec un compte bancaire 3a, vous choisissez librement le montant versé chaque année, jusqu’au plafond. Vous pouvez donc verser peu une année et davantage la suivante.
L’assurance 3a relie l’épargne à une couverture décès ou incapacité de gain. Le contrat fixe les primes, les sommes à payer. Pour comparer les deux formules, voyez [le guide fiscal 2026](https:/investissementsuisse.info/fiscalite-suisse-2026) sur les frais et garanties.
Avant de signer, vérifiez ces points : une résiliation anticipée peut vous faire récupérer moins que les primes versées.
| Critère | Assurance 3a | Solution en titres |
|---|---|---|
| Valeur de rachat | Demandez par écrit la valeur prévue pour chaque année du contrat | Pas de garantie, elle suit les marchés |
| Frais | Demandez le coût total, frais compris | Comparez les frais de gestion et de fonds |
| Couverture décès | Demandez le montant couvert par écrit | Pas de couverture décès |
Placer son 3a pour ne pas perdre de pouvoir d’achat
Un compte 3a en espèces évite les hauts et les bas des marchés.
Mais son taux peut rester sous l’inflation : en octobre 2026, les comptes 3a rapportaient en moyenne 0,21 %, alors que les prix avaient monté de 1,0 % en un an.
Résultat : votre épargne perd du pouvoir d’achat. Comparez donc le taux du compte à la hausse des prix avant de choisir.
Un fonds 3a en actions vise une croissance à long terme. Mais sa valeur peut baisser, et vous pouvez perdre une partie du capital. Le passé ne garantit pas le rendement futur.
Choisissez la part d’actions selon votre horizon et votre capacité à supporter une baisse. Si le retrait est proche, une part élevée peut perdre beaucoup avant ce moment. Pour comprendre les variations des marchés, lisez le guide.
Retirer son capital sans trop d’impôt : motifs et échelonnement
Les motifs de retrait anticipé
Vous pouvez retirer votre 3a au plus tôt cinq ans avant l’âge de référence AVS. En 2026, cet âge est de 65 ans pour les hommes et de 64 ans et six mois pour les femmes nées en 1962.
Si vous travaillez encore après cet âge, vous pouvez reporter le retrait jusqu’à cinq ans au maximum. Pour caler votre retrait sur ce calendrier, voyez l’optimisation du pilier 3a.
Cinq motifs permettent un retrait anticipé, chacun avec ses pièces :
- Logement principal : contrat d’achat ou contrat hypothécaire, extrait du registre foncier, accord écrit de votre conjoint.
- Activité indépendante : attestation de la caisse de compensation AVS.
- Départ définitif de Suisse : attestation de départ ou de domicile à l’étranger.
- Rachat dans une caisse de pension : attestation de cette caisse, puis transfert direct.
- Rente AI entière : décision de l’AI.
Plusieurs comptes pour échelonner les retraits
Avoir plusieurs comptes 3a permet de les retirer séparément, donc d’étaler l’impôt sur plusieurs années. Pourquoi ? Parce que l’impôt dépend du total retiré la même année.
À Genève, un capital de prévoyance est imposé séparément, au cinquième du barème ordinaire. Mais attention : les retraits 3a et les capitaux du 2e pilier reçus la même année peuvent peser ensemble.
Vérifiez donc les autres sommes touchées cette année-là avant de clôturer.
Frontaliers résidant en France : ce qui change pour vous
Vous êtes frontalier et résidez en France ? Si vous travaillez en Suisse avec un revenu soumis à l’AVS, vous pouvez ouvrir un 3a. Ouvrir le compte ne garantit pas pour autant la déduction fiscale en Suisse.
Pour savoir si votre cotisation sera bien déduite, voyez la déduction fiscale des frontaliers. Vérifiez ce point avant de verser, car un versement non déductible ne réduit pas votre impôt.
À Genève, demandez la taxation ordinaire ultérieure si au moins 90 % des revenus bruts mondiaux de votre foyer sont imposables en Suisse. Pour un couple marié, on additionne les revenus des deux conjoints.
Renouvelez la demande chaque année, au plus tard le 31 mars de l’année suivante. Pour vos prestations versées en France, voyez le statut de quasi-résident et faites examiner ce point à part avec un spécialiste.
Frais et bénéficiaires : deux points à examiner avant d’ouvrir
Les frais qui pèsent sur la durée
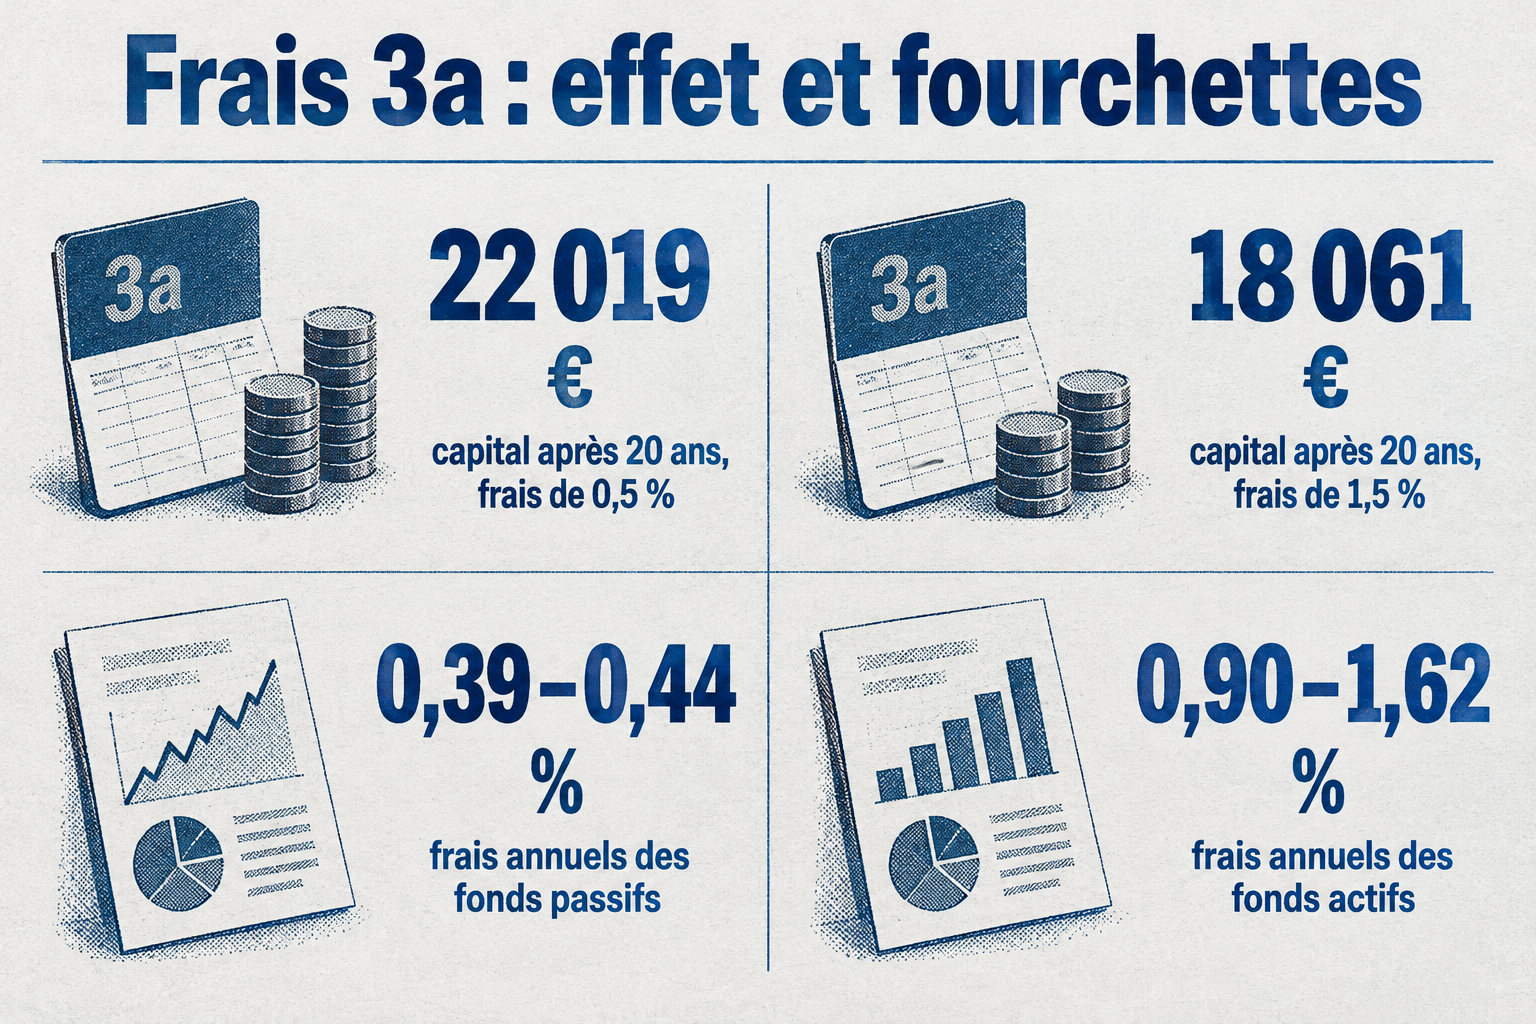
Les frais annuels sont un pourcentage prélevé chaque année sur votre capital, même quand le marché baisse. Les fonds passifs 3a coûtent entre 0,39 % et 0,44 % par an, les fonds actifs entre 0,90 % et 1,62 %.
Sur des décennies, cet écart réduit fortement votre rendement net, donc comparez ces taux avant de signer. Si vous envisagez de partir plus tôt, voyez les coûts d’une retraite anticipée à 62 ans.
Pour voir ce que coûtent les frais, prenons 10 000 euros placés pendant vingt ans, sans versement supplémentaire, à 4 % par an avant frais :
- Avec 0,5 % de frais par an, le capital atteint 22 019 euros au bout de vingt ans.
- Avec 1,5 % de frais par an, il tombe à 18 061 euros.
- Le point de frais en plus fait perdre 3 958 euros, soit près de 40 % de la somme de départ.
Qui touche le capital en cas de décès
Le capital de votre 3a ne suit pas votre testament. Il va d’abord au conjoint ou au partenaire enregistré survivant, puis aux descendants directs, aux personnes à charge et au partenaire de vie qui remplit les conditions légales.
Ensuite viennent les parents, les frères et sœurs, puis les autres héritiers. Si vous voulez qu’une personne autorisée touche le capital, désignez-la par écrit auprès de votre banque ou assureur. Faites ensuite vérifier cette désignation avec un conseiller Investissement Suisse.
Le 3a rapporte surtout si vous le comparez avant de verser : votre revenu, les frais, l’inflation et l’impôt au retrait changent le résultat. Retenez que l’économie d’impôt n’est jamais acquise d’avance.
Votre prochain pas : vérifiez votre plafond 2026, puis demandez par écrit le coût total du produit que vous envisagez.