
Le plan d’épargne retraite, ou PER, sert à mettre de l’argent de côté pour la retraite. Les sommes restent en principe bloquées jusqu’à la retraite.
Avant d’ouvrir un PER, vous devez savoir ce qu’il permet et ce qu’il coûte. Dans cet article, nous allons voir son fonctionnement, ses avantages fiscaux et les conditions de déblocage anticipé.
Qu’est-ce que le PER, et qui peut en ouvrir un ?
Le PER individuel, ouvert à toute personne
Le plan d’épargne retraite, ou PER, est une épargne destinée à la retraite. Les sommes restent en principe bloquées jusqu’au départ à la retraite, sauf cas précis de déblocage anticipé. Vous ne pouvez donc pas les retirer à tout moment.
Toute personne peut ouvrir un PER individuel, qu’elle soit salariée ou non. Vous y faites des versements volontaires, à votre rythme. Pour comparer les contrats avant de vous engager, consultez les PER individuels disponibles.
Le PER d’entreprise, collectif ou obligatoire
Un PER lié à votre entreprise prend deux formes, et chacune ne reçoit pas les mêmes sommes :
- Le PER d’entreprise collectif est ouvert dans le cadre de votre entreprise. Vous pouvez y verser de l’argent de votre choix, mais aussi de l’épargne salariale et des jours de compte épargne-temps, dans les limites prévues.
- Le PER d’entreprise obligatoire reçoit les cotisations imposées par le dispositif de votre entreprise. Elles ne dépendent pas de votre choix.
- Les droits issus de ces cotisations obligatoires ne sortent en général qu’en rente, au moment de la retraite.
Le PER garde ces droits séparés selon leur origine. Chaque origine a ses propres règles de sortie et de fiscalité, donc regardez d’où vient chaque somme avant de demander un retrait.
Comment les versements réduisent votre impôt
Un versement volontaire peut être déduit de vos revenus imposables, dans la limite de votre plafond. Votre impôt baisse dès cette année, mais la part déduite sera imposée à la sortie.
Vous pouvez aussi renoncer à cette déduction : la fiscalité de sortie change alors. Pour choisir, voyez comment préparer la fiscalité à la sortie du PER.
Quatre règles encadrent vos déductions :
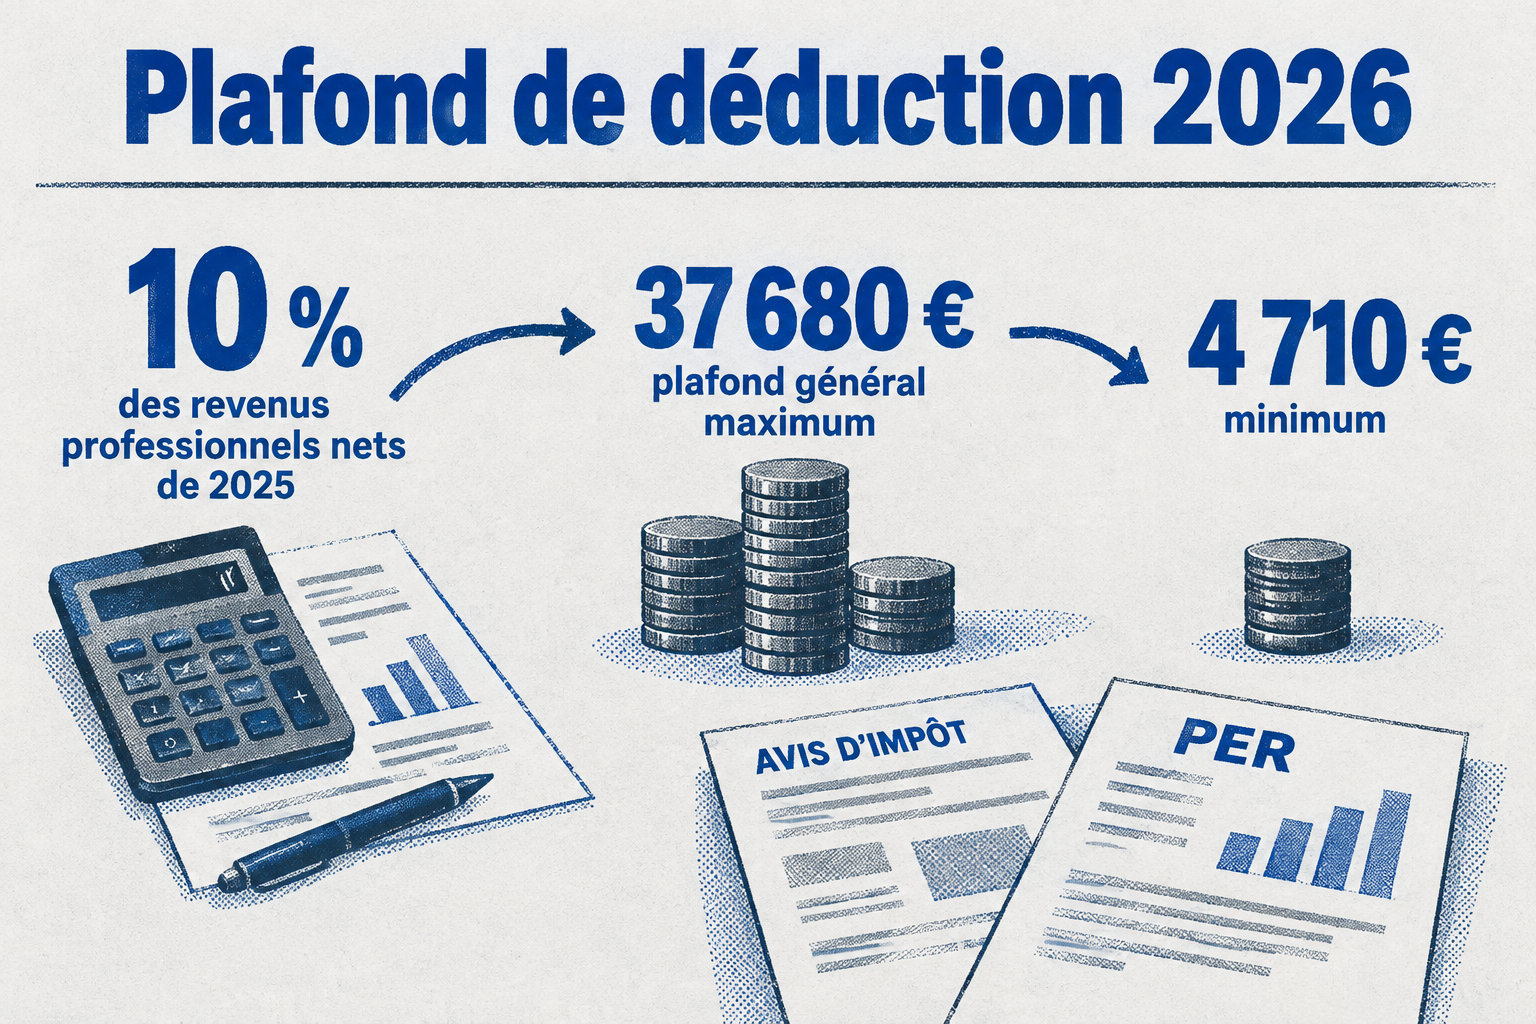
- Le plafond 2026 vaut 10 % de vos revenus professionnels nets de 2025, plafonné à 37 680 €, avec un minimum de 4 710 €.
- Depuis le 1er janvier 2026, un versement fait à 70 ans ou plus n’est plus déductible.
- Un plafond non utilisé se reporte sur les cinq années suivantes.
- Intéressement, participation et certains jours de compte épargne-temps peuvent alimenter un PER d’entreprise, sans impôt à l’entrée.
Gestion pilotée, gestion libre et frais : ce que vous payez vraiment
La gestion pilotée par horizon
En gestion pilotée par horizon, le contrat investit d’abord davantage en actions, qui sont plus risquées. Plus la retraite approche, plus il bascule vers des supports moins risqués.
C’est la gestion proposée par défaut. Vous choisissez ensuite un profil : prudent, équilibré ou dynamique, selon le risque que vous acceptez.
La part d’actions et de fonds en euros varie selon le contrat et le profil, donc comparez avant de signer.
La gestion libre et ses arbitrages
En gestion libre, c’est vous qui choisissez les supports et décidez quand et comment les changer. Vous assumez seul le risque : si un support baisse, la perte est pour vous.
Pour limiter ce risque, diversifiez vos placements. Un fonds diversifié mêle actions et obligations. Un fonds plus concentré peut être plus risqué, donc gardez-en un poids limité.
Les frais changent d’un contrat à l’autre, alors vérifiez-les avant de signer :
- les frais prélevés sur chaque versement ;
- les frais annuels de gestion du plan et des fonds, qui reviennent chaque année et pèsent plus lourd que les frais d’entrée ;
- les frais de chaque arbitrage, à payer à chaque changement de support ;
- les frais de tenue de compte.
Transférer ses anciens contrats vers un PER
Vous pouvez transférer l’épargne d’un PERP ou d’un contrat Madelin vers un PER, pour tout regrouper au même endroit.
Les droits d’un contrat Article 83 peuvent aussi y passer. Gardez l’ancien contrat si vous préférez : ses règles continuent alors de s’appliquer. Avant de choisir, voyez la fiscalité des rachats.
Avant de demander un transfert, vérifiez ces points :
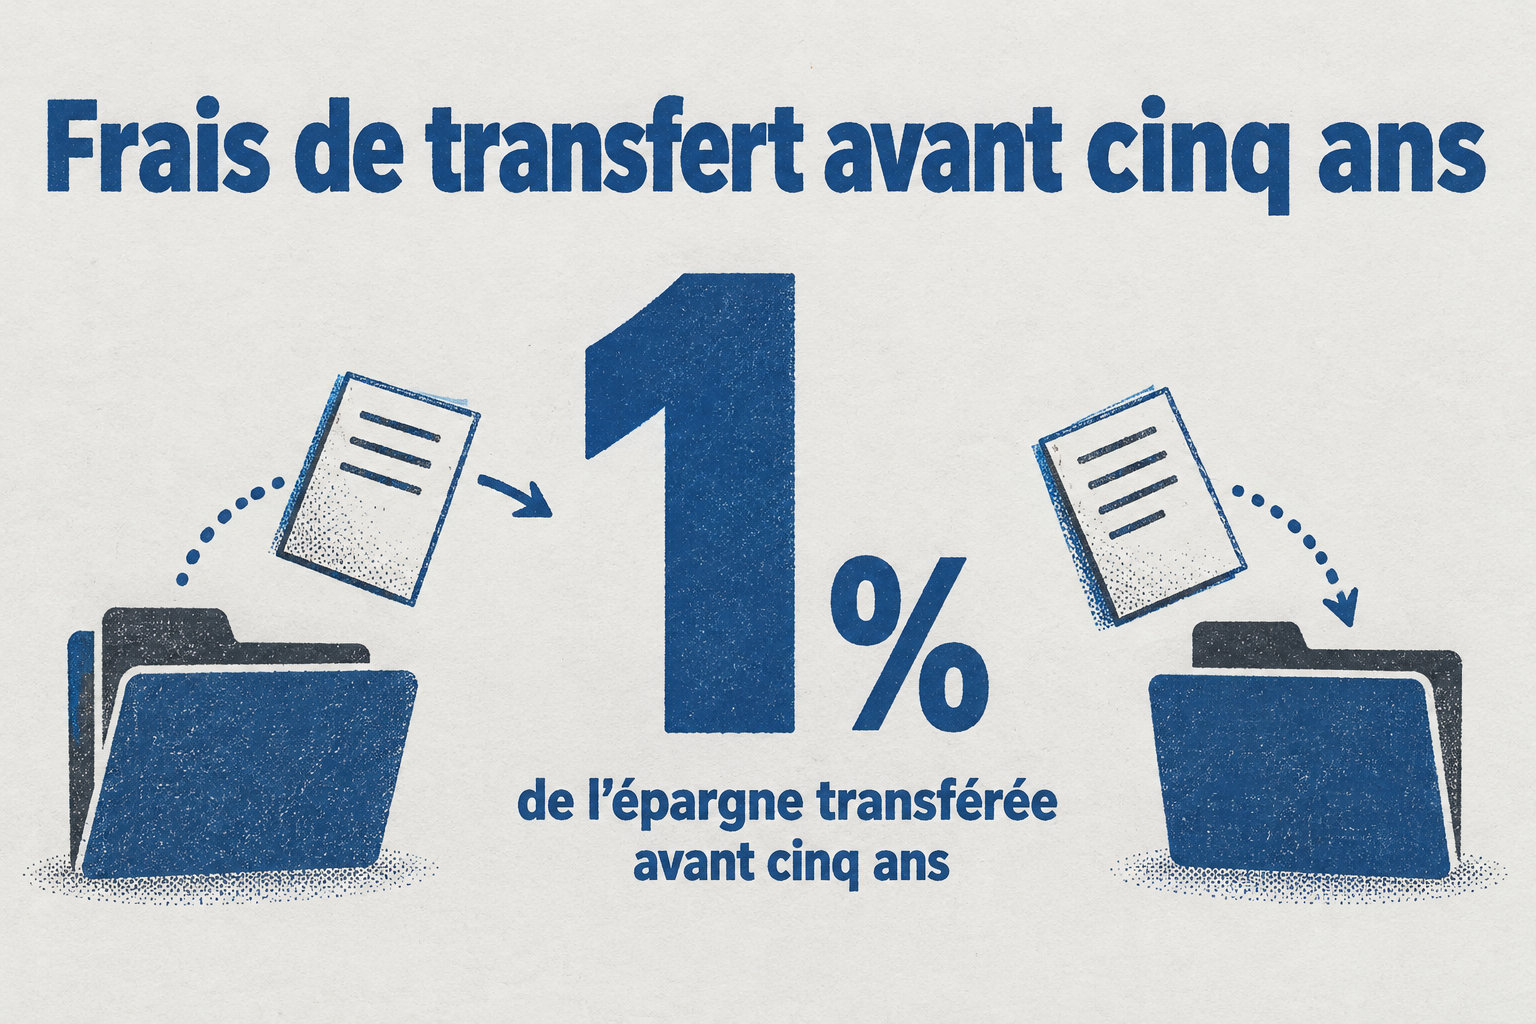
- Les frais : le transfert est gratuit après cinq ans de détention du contrat. Avant cinq ans, les frais ne dépassent pas 1 % de l’épargne transférée.
- Les garanties : votre ancien contrat peut en avoir de propres. Comparez-les avec celles du PER d’arrivée.
- L’organisme : demandez le transfert à celui qui gère le PER destinataire, qu’il soit le même ou un nouveau.
Débloquer son PER avant la retraite : les cas prévus
L’achat de la résidence principale
Vous pouvez débloquer votre PER pour acheter votre résidence principale. En revanche, les droits issus de cotisations obligatoires restent bloqués pour cet achat.
Le régime fiscal dépend de l’origine des sommes. Les versements volontaires que vous avez déduits sont imposés à l’impôt sur le revenu. Les gains suivent le régime fiscal des produits de placement.
Les accidents de la vie
Certains accidents de la vie ouvrent aussi droit à un déblocage anticipé :
- le décès de votre conjoint ou de votre partenaire de Pacs
- l’invalidité de vous-même, de votre conjoint, de votre partenaire de Pacs ou de l’un de vos enfants
- le surendettement
- la fin de vos droits à l’assurance chômage
- la cessation de votre activité non salariée après une liquidation judiciaire
Après un accident de la vie, la part du capital qui correspond aux versements volontaires déduits n’est pas soumise à l’impôt sur le revenu. Les gains, eux, restent soumis aux prélèvements sociaux.
Pour demander le déblocage, envoyez une lettre à votre gestionnaire, de préférence en recommandé. Joignez-y une pièce d’identité, un relevé d’identité bancaire (RIB) et un justificatif du motif invoqué.
À la retraite : capital, rente et impôts de sortie
À la retraite, vous pouvez toucher l’épargne issue de vos versements volontaires et de l’épargne salariale en capital, en rente viagère (un revenu versé chaque mois jusqu’à votre décès) ou en combinant les deux.
Les droits issus de cotisations obligatoires sortent en principe en rente. Avant de choisir, vérifiez l’origine de chaque somme : elle fixe la forme de sortie.
Votre impôt à la sortie dépend d’une question : avez-vous déduit vos versements volontaires ?
| Critère | Versements déduits | Versements non déduits |
|---|---|---|
| Capital issu des versements | Imposé au barème de l’impôt sur le revenu | Exonéré d’impôt sur le revenu |
| Gains | Prélèvement forfaitaire unique et prélèvements sociaux | Fiscalité des produits de placement |
| Rente | Imposée comme une pension de retraite, avec un abattement de 10 % | Règles des rentes viagères à titre onéreux |
Et si le titulaire décède avant la retraite ?
Si le titulaire meurt avant la retraite, le PER est clôturé.
Les sommes sont versées à sa succession, ou aux bénéficiaires désignés quand le PER est un contrat d’assurance. Selon le contrat, elles peuvent être versées en capital ou en rente.
Pour un PER d’assurance, la clause bénéficiaire compte beaucoup. Vous y désignez un ou plusieurs bénéficiaires. Relisez-la, et mettez-la à jour dès que votre situation change : mariage, divorce, naissance.
Le régime applicable dépend aussi de l’âge au décès. Après 70 ans, les sommes versées relèvent du régime successoral de l’assurance-vie. Enfin, vérifiez la garantie plancher de votre contrat, c’est-à-dire le montant minimum prévu en cas de décès.
Le PER sert à préparer la retraite, et son argent reste bloqué jusqu’à votre départ. Une déduction d’impôt faite aujourd’hui se paie à la sortie, et chaque origine de somme suit ses propres règles.
Avant de signer, comparez les frais et le mode de gestion. Votre prochain pas : notez d’où vient chaque somme, puis choisissez le contrat dont les frais et le profil vous conviennent.

