
L’essentiel à retenir : pour garantir votre niveau de vie en 2026, la coordination des trois piliers est cruciale. Cumulez 44 ans de cotisations AVS pour viser le plafond de 3 780 CHF par couple et optimisez votre LPP par des rachats volontaires déductibles. L’échelonnement des retraits du 3e pilier sur plusieurs années reste le levier fiscal le plus efficace.
La rente AVS maximale plafonne à 2 520 CHF mensuels en 2026, exigeant une rigueur contributive absolue sur 44 ans pour éviter une érosion irrémédiable de votre pouvoir d’achat. Une seule année de cotisation manquante ampute votre pension de 2,3 %, créant une distorsion financière que seule une coordination experte entre les trois piliers peut corriger efficacement.
Cet article décortique les leviers d’optimisation fiscale et les stratégies de rachat LPP pour sécuriser durablement votre revenu de retraite en Suisse. Nous allons faire le point sur les mécanismes de retrait et les ajustements structurels nécessaires à la pérennité de votre patrimoine.
- 01. Optimiser votre retraite AVS et LPP : les fondements du système suisse
- 02. 3 leviers concrets pour accroître vos futures prestations
- 03. Comment choisir entre rente viagère et versement en capital ?
- 04. Stratégies de planification pour une transition financière maîtrisée
01. Optimiser votre retraite AVS et LPP : les fondements du système suisse
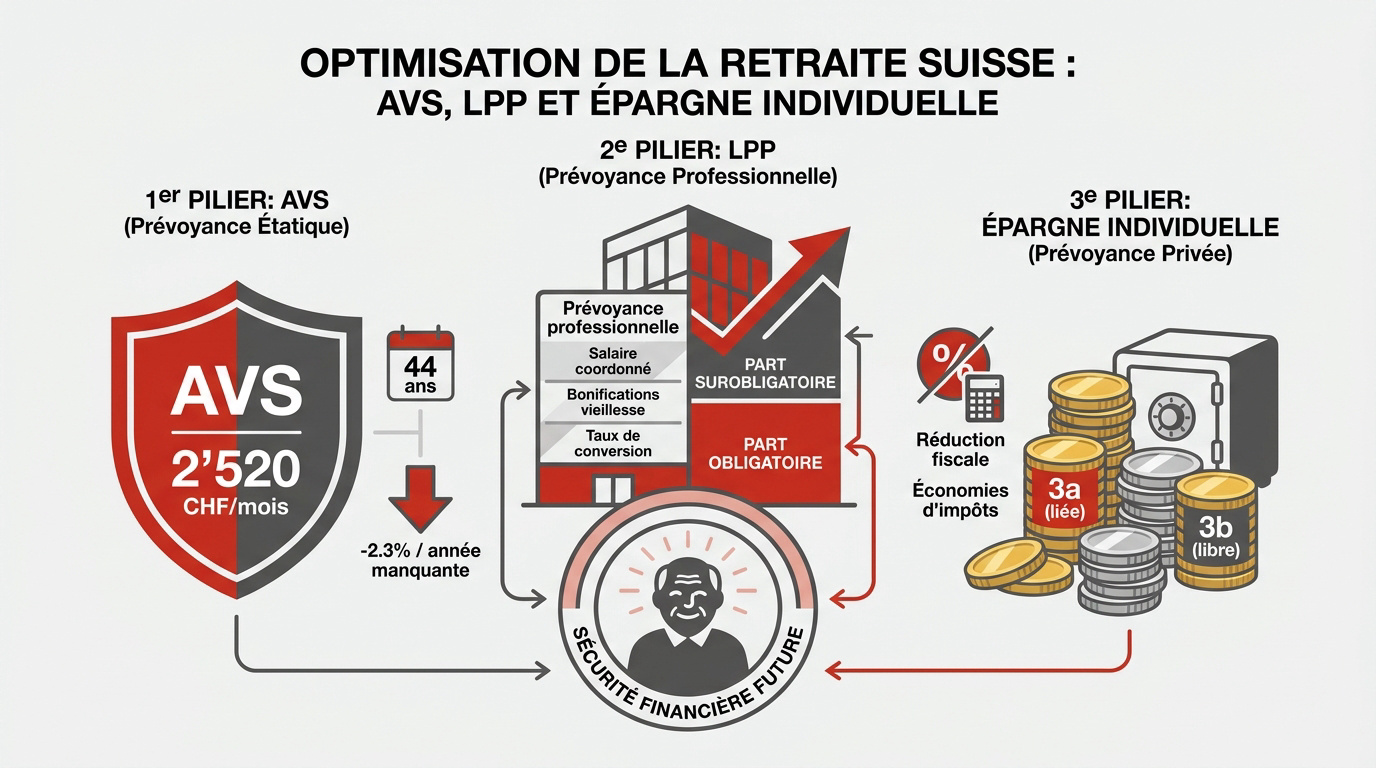
La rente AVS plafonne à 2 520 CHF en 2026, exigeant 44 ans de cotisations pour un taux plein. Chaque année manquante ampute la pension de 2,3 %, rendant le cumul LPP et 3e pilier indispensable.
La structure du premier pilier repose sur des critères stricts de durée et de revenus que nous allons détailler immédiatement.
Le premier pilier et les limites de la rente AVS en 2026
Le plafond individuel s’établit à 2 520 CHF mensuels, tandis que celui des couples atteint 3 780 CHF. Votre rente dépend du revenu annuel moyen et des années de présence en Suisse. Ces paramètres fixent votre socle vital.
Une année manquante réduit votre pension de 2,3 %. Un parcours de 44 ans est impératif pour obtenir le taux plein. Anticipez vos revenus avec notre simulateur retraite suisse 2026.
La prévoyance professionnelle comme moteur de capitalisation
Le salaire coordonné définit la base de calcul du deuxième pilier. Vos bonifications progressent selon votre âge, constituant le moteur de votre capitalisation. Les taux s’élèvent nettement dès 45 ans pour renforcer vos avoirs.
Le taux de conversion transforme ce capital en rente annuelle. Distinguez la part obligatoire de la part surobligatoire, propre aux hauts revenus. Consultez le guide cotisation LPP 2026 pour vos calculs.
L’épargne individuelle comme levier de sécurité fiscale
Le troisième pilier comble efficacement les lacunes des étages précédents. Il sécurise durablement votre futur niveau de vie par une épargne stratégique et volontaire.
Distinguez la prévoyance liée 3a de la prévoyance libre 3b. Leurs cadres fiscaux respectifs offrent des avantages distincts selon vos objectifs patrimoniaux.
Les déductions annuelles réduisent immédiatement votre revenu imposable. Saisissez cette opportunité fiscale pour optimiser votre performance globale.
02. 3 leviers concrets pour accroître vos futures prestations
Mais au-delà des structures de base, vous disposez de moyens directs pour gonfler vos futures rentes grâce à des ajustements ciblés.
Correction des lacunes de cotisation et impact du splitting
Une carrière incomplète ampute irrémédiablement votre rente AVS. Chaque année manquante réduit votre prestation de 2,3 % environ. Il est impératif de racheter ces années dans un délai de cinq ans.
Le splitting partage les revenus du mariage pour le calcul des rentes. Ce mécanisme protège le conjoint ayant réduit son activité. Les bonifications éducatives s’ajoutent également pour valoriser le temps consacré aux enfants.
Pour anticiper les changements législatifs, consultez les détails de la 13ème rente AVS : calcul, montant et versement en 2026.
Rentabilité des rachats volontaires dans le 2e pilier
Injecter des capitaux propres dans votre LPP génère un gain fiscal immédiat. Ces versements sont intégralement déductibles de votre revenu. C’est un outil d’optimisation très puissant.
Attention au délai de blocage de trois ans après un rachat. Tout retrait en capital devient impossible durant cette période précise. Planifiez vos injections avec une grande prudence.
Ce rachat augmente durablement votre rente annuelle. Votre capital accumulé produit des intérêts supplémentaires.
Arbitrage entre anticipation et ajournement de la perception
Prendre sa retraite avant l’âge de référence déclenche une réduction viagère de la rente. Ce malus peut atteindre 13,6 % pour deux ans d’anticipation. C’est un choix lourd de conséquences financières.
À l’inverse, repousser le versement jusqu’à cinq ans offre une majoration substantielle. Cette stratégie d’ajournement s’avère particulièrement payante si votre santé le permet.
La retraite partielle permet une transition progressive vers l’inactivité. Vous réduisez votre temps de travail sans stopper vos cotisations.
- Majoration de la rente AVS
- Poursuite de la capitalisation LPP
- Maintien d’un revenu d’activité
- Réduction de l’impact fiscal
03. Comment choisir entre rente viagère et versement en capital ?
Une fois le capital constitué, la question du mode de versement devient le pivot de votre stratégie de fin de carrière.
Analyse comparative entre rente viagère et capital
La rente offre une sécurité à vie mais subit l’impôt sur le revenu. Le capital propose une liberté totale avec une taxation unique réduite. Le choix dépend de votre tolérance au risque financier. La gestion privée exige une grande discipline.
La protection du conjoint survivant est assurée par une rente de veuvage. Elle correspond généralement à 60 % de la prestation initiale.
Le versement en capital permet de transmettre le solde à vos héritiers. En rente, le capital restant appartient à la caisse.
| Critère | Rente Viagère | Versement en Capital |
|---|---|---|
| Fiscalité | 100 % imposable | Taux unique réduit |
| Flexibilité | Nulle | Liberté totale |
| Héritiers | Perte du solde | Transmission intégrale |
Stratégie d’échelonnement des retraits du 3e pilier
Clôturez vos comptes de prévoyance sur plusieurs années civiles. Cette méthode permet de briser la progression fiscale liée aux retraits. C’est une astuce légale et très efficace.
Coordonnez les dates de sortie avec les avoirs de votre conjoint. Évitez absolument de concentrer les revenus de capitaux sur une seule période. La planification commence cinq ans avant.
Une sortie échelonnée optimise votre charge fiscale globale. Consultez un expert pour établir ce calendrier précis via un 3ème pilier frontalier : optimiser retraite et impôts 2026.
Financement de la résidence principale via le 2e pilier
L’encouragement à la propriété permet d’utiliser vos avoirs LPP pour votre logement. Vous pouvez choisir entre un versement anticipé ou une mise en gage. Cette décision impacte directement vos futures prestations de vieillesse. Il faut peser le pour et le contre.
Le versement anticipé réduit immédiatement votre capital de retraite. Il diminue aussi les couvertures en cas de décès ou d’invalidité.
La mise en gage préserve vos droits à la prestation. Elle sert uniquement de garantie supplémentaire pour votre établissement bancaire.
04. Stratégies de planification pour une transition financière maîtrisée
Donc, pour transformer ces principes en réalité concrète, une méthode rigoureuse de suivi et d’audit s’impose dès maintenant.
Gestion des avoirs de libre passage et coordination
Recherchez vos comptes de libre passage oubliés sans tarder. Contactez la Centrale du 2e pilier pour identifier ces fonds. Beaucoup de travailleurs ignorent posséder des avoirs dormants.
Placez ces sommes selon votre profil de risque actuel. L’horizon temporel détermine le choix des supports d’investissement. Ne laissez pas cet argent sans rendement réel.
Les frontaliers doivent gérer des spécificités fiscales propres. Un retour en France modifie radicalement les options de retrait disponibles. Libre passage LPP 2026 | Optimisez votre capital.
Valorisation des bonifications pour tâches éducatives
Vérifiez l’inscription des périodes de garde d’enfants à l’AVS. Ces bonifications augmentent artificiellement votre revenu annuel moyen. C’est un levier majeur pour les parents au foyer. N’attendez pas le dernier moment pour régulariser votre dossier administratif.
L’impact sur le calcul final de la rente est souvent sous-estimé. Ces crédits compensent les baisses d’activité professionnelle passées.
Anticipez les démarches de liquidation lors du dépôt de demande. Rassemblez tous les justificatifs familiaux nécessaires bien à l’avance.
Expertise d’Investissement Suisse pour votre bilan patrimonial
Réalisez un audit complet dès vos 50 ans. Cette anticipation permet de corriger les trajectoires financières. C’est le moment idéal pour structurer votre sortie de capitaux.
Prenez rendez-vous avec un conseiller de chez Investissement suisse. Nos experts valident votre stratégie face aux réformes législatives. Un bilan patrimonial sécurise votre avenir et celui de vos proches.
L’optimisation fiscale demande une vision globale de vos actifs. Ne laissez pas le hasard décider de votre niveau de vie. Prenez un rendez-vous avec un de nos experts financiers.
- Bilan patrimonial complet
- Audit de prévoyance LPP
- Optimisation fiscale des rachats
- Planification de sortie en capital
Sécuriser votre avenir financier repose sur la coordination rigoureuse des trois piliers, l’optimisation des rachats LPP et une planification fiscale anticipée dès 50 ans. Arbitrez avec discernement entre rente et capital pour pérenniser votre niveau de vie. Agissez dès aujourd’hui pour transformer votre prévoyance suisse en un socle de sérénité absolue.

