
Beaucoup de Français regardent la Suisse pour placer leur épargne. Le franc suisse a la réputation d’une monnaie stable, et le pays inspire confiance à ceux qui veulent protéger leur argent.
Reste à savoir si c’est permis depuis la France et quelles démarches suivre. Dans cet article, nous passons en revue les placements possibles, du plus simple au plus complexe.
Laquelle de ces solutions choisir selon votre budget et votre profil
Dans la plupart des cas, le point de départ logique est un ETF. C’est un fonds coté qui regroupe de nombreuses entreprises en un seul achat. Vous diversifiez ainsi sans avoir à choisir une entreprise précise.
Pour le détenir, il vous faut un compte-titres : sans lui, impossible d’acheter l’ETF.
Votre budget et votre profil orientent le choix. Avant de vous lancer dans l’immobilier ou la banque privée, lisez l’IFI frontalier et l’optimisation fiscale pour en connaître les règles.
| Critère | ETF SPI | ETF SMI | Actions du SMI | Immobilier | Banque privée |
|---|---|---|---|---|---|
| Diversification | Large, plus de sociétés suisses | Grandes sociétés suisses seulement | Une seule entreprise | Un seul bien | Sur mesure, selon votre portefeuille |
| Budget | Petites sommes possibles | Petites sommes possibles | Prix d’une action | Montant élevé | Seuil d’entrée élevé |
| Profil | Débutant, long terme | Débutant ou intermédiaire | Connaît bien l’entreprise | Patient, prêt aux démarches lourdes | Patrimoine important |
Investir depuis la France est légal, à condition de déclarer votre compte suisse sur le formulaire 3916. Le change peut aussi réduire votre gain : un placement en francs perd de la valeur si le franc recule face à l’euro.
La garantie des dépôts ne couvre pas la valeur de vos titres. Pour les règles fiscales, consultez notre page sur l’impôt français.
ETF : diversifier sans avoir à choisir une entreprise
Un ETF est un fonds coté en bourse. Il regroupe d’un coup des dizaines, parfois des centaines d’entreprises, selon une liste fixe appelée indice. Vous en achetez une part comme une action.
Pourquoi cela compte ? Vous ne misez plus sur une seule entreprise. Si l’une recule fortement, elle ne pèse que pour sa part dans le panier.
Avant d’acheter un ETF, vérifiez quatre points :
- Les frais annuels : l’ETF SPI d’UBS coûte 0,09 % par an, celui d’iShares 0,10 %.
- La distribution : l’UBS Core SPI CHF acc réinvestit les revenus, la version dis les verse.
- La devise de cotation : les ETF SPI cités cotent en francs suisses (CHF).
- Le code ISIN, qui identifie l’ETF sans confusion : CH0237935652 pour l’iShares Core SPI.
Un ETF suit le marché à la baisse comme à la hausse : si l’indice recule, votre part recule autant.
Ses frais annuels, prélevés sur le fonds, ne sont pas tout. Achat, vente, change et garde de votre courtier s’ajoutent à part. Pour un produit qui promet de limiter cette baisse, regardez les produits structurés en Suisse en 2026.
Compte-titres ordinaire (CTO) : le compte qui porte tous vos placements
Le compte-titres ordinaire, appelé CTO, est le compte qui porte tous vos placements. Les ETF, les actions et les autres titres y sont conservés, et c’est donc lui qu’il faut ouvrir en premier.
Deux voies s’offrent à vous : un établissement suisse, ou un intermédiaire français qui donne accès aux marchés suisses. Comparez leurs frais avant de choisir.
Le premier chiffre à regarder est le dépôt minimum. Chez un courtier suisse, il peut être de 500 € si vous résidez dans la zone euro. Comparez-les avant de choisir.
La garde, c’est ce que l’établissement facture pour conserver vos titres. Elle coûte au moins 20 CHF par trimestre, et au plus 50 CHF jusqu’à 150 000 CHF d’avoirs. Sur un petit compte, cela pèse lourd.
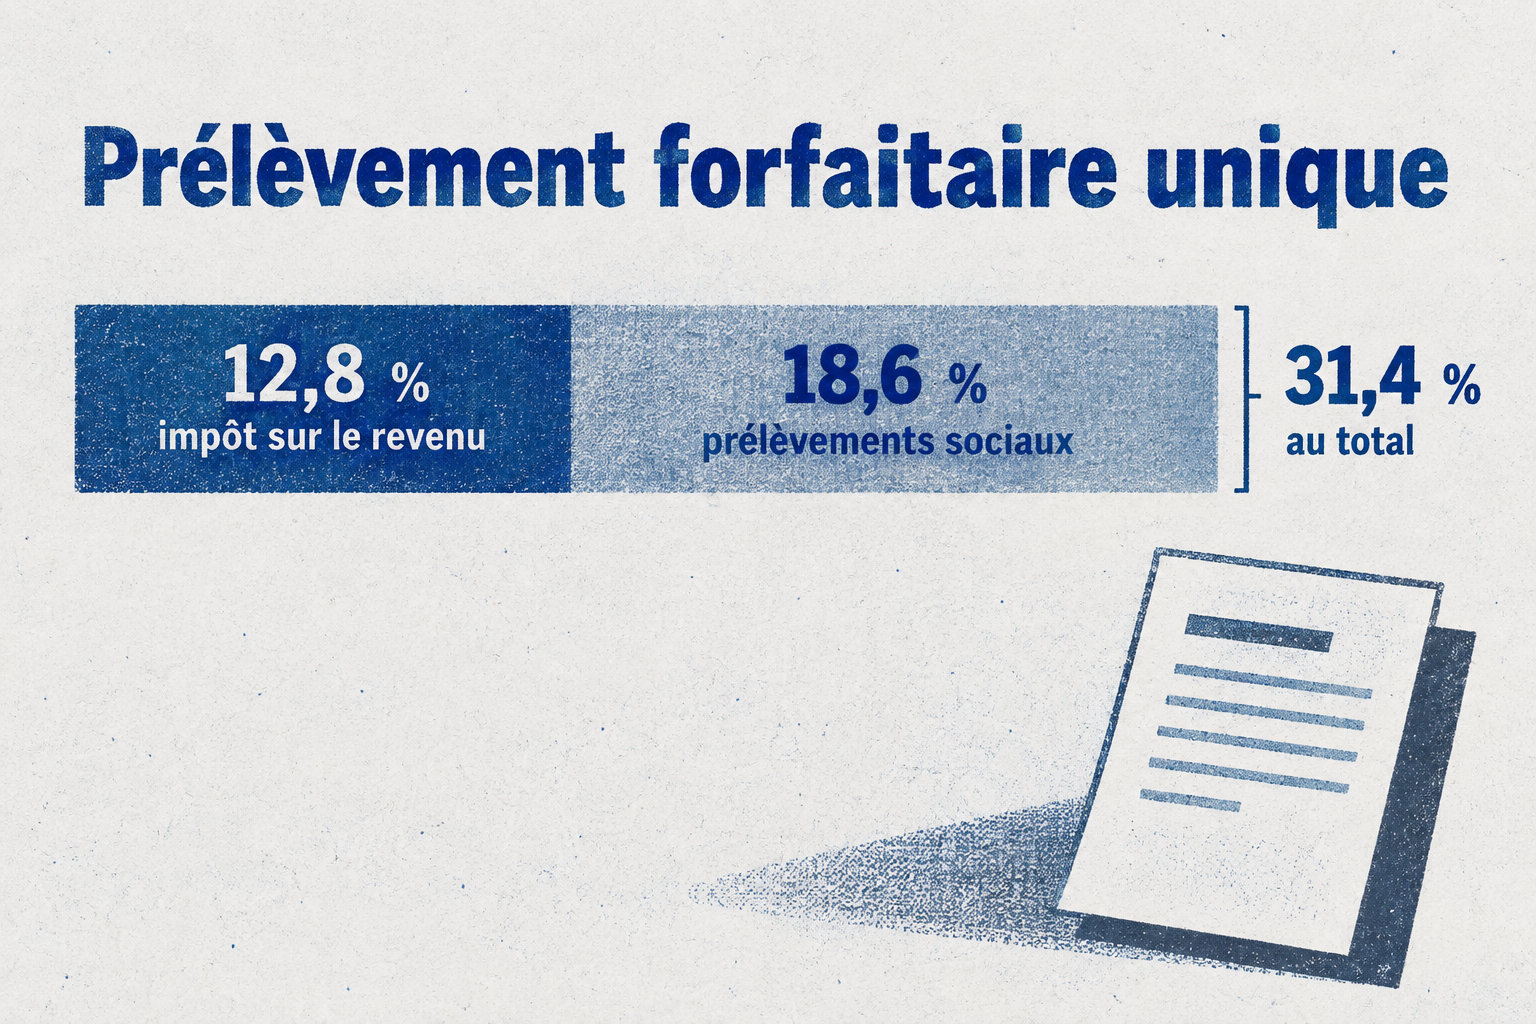
Vos gains sur des titres suisses sont imposés en France au prélèvement forfaitaire de 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux). Vous pouvez choisir le barème progressif à la place.
Déclarez chaque compte suisse avec le formulaire 3916, sous peine de 1 500 € d’amende par compte. Pour préparer, lisez nos conseils pour optimiser votre patrimoine en Suisse.
Actions du SMI (Nestlé, Roche, Novartis) : la conviction, avec plus de risque
Acheter une action du SMI, c’est prendre position sur une seule entreprise. Si vous choisissez Nestlé, votre argent dépend de Nestlé. Si vous prenez Roche ou Novartis, il dépend de cette entreprise-là.
Un fonds, lui, répartit votre argent sur plusieurs titres. Avec une seule action, le risque reste concentré : si l’entreprise recule, votre placement recule avec elle. Gardez-en une petite part de votre épargne.
Si une action suisse vous verse un dividende, la Suisse retient d’abord 35 % du montant brut. C’est l’impôt anticipé, prélevé à la source.
La convention fiscale entre la France et la Suisse limite en principe cette retenue à 15 %. L’excédent se récupère : il faut remplir le formulaire modèle 83 et le faire attester par votre service des impôts.
Vos actions déposées dans une banque suisse ne sont pas couvertes par la garantie des dépôts. En cas de faillite, elles restent séparées des biens de la banque.
Une baisse du cours n’est jamais couverte, donc gardez ces actions à une part limitée de votre épargne. Pour un cadre plus encadré, voyez les produits structurés suisses.
Immobilier locatif suisse : un placement très encadré pour les non-résidents
Pour un Français, l’achat d’un logement locatif en Suisse est très encadré. La Lex Koller limite l’achat de biens immobiliers par des personnes à l’étranger.
Sans domicile légal et effectif en Suisse, vous êtes considéré comme une personne à l’étranger, même avec la nationalité française. Le canton où se trouve le bien décide alors si une autorisation est nécessaire, et si elle peut être accordée.
Avant toute démarche, vérifiez ces points, qui varient selon le canton, l’usage du bien et votre situation :
- À Genève, demandez une autorisation d’acquisition, sauf si l’on confirme que vous n’y êtes pas soumis.
- Un bien entièrement destiné à une activité, comme un bureau ou un atelier, peut être acheté par un étranger.
- Un logement pour votre domicile principal peut parfois être exempté, selon votre statut et votre domicile.
Le loyer affiché n’est pas le rendement réel. Frais de gestion, travaux et impôts réduisent le gain, et vendre prend des mois.
Il faut un profil prêt à bloquer longtemps une grosse somme. Les 100 000 CHF garantis sur les dépôts ne couvrent pas une perte immobilière. Pour un placement plus simple, voyez les fonds suisses les plus performants.
Banque privée et crédit lombard : pour un patrimoine déjà constitué
La banque privée n’a pas le même seuil d’entrée qu’un compte-titres. Elle accompagne un patrimoine déjà constitué, avec un conseiller qui suit l’ensemble de vos placements.
Pour un compte de trading suisse, il faut déposer au moins 500 € si vous habitez dans la zone euro. Ce montant ne vaut pas pour une banque privée : demandez son seuil directement à l’établissement.
Le crédit lombard permet d’emprunter en donnant vos titres en garantie. Vous obtenez de l’argent sans vendre vos placements, ce qui évite de payer l’impôt sur une plus-value.
Mais si vos titres perdent de la valeur, la banque peut exiger que vous rajoutiez de l’argent ou des titres. Faute de quoi, elle peut vendre vos placements, souvent au pire moment.
La garantie suisse couvre vos dépôts jusqu’à 100 000 CHF par client et par banque en cas de faillite.
Elle ne protège pas vos titres : en cas de baisse, la perte reste pour vous. Pour comparer les options, consultez les stratégies pour investir en Suisse.
Investir en Suisse depuis la France est légal, à condition de déclarer chaque compte sur le formulaire 3916. Pour commencer, un ETF reste le choix le plus simple, car il vous répartit sur de nombreuses entreprises.
Votre prochain pas : ouvrez un compte-titres, puis comparez les frais avant de choisir.

