
Une année sans versement sur votre 3a, et le trou reste dans votre retraite.
Peut-on rattraper ce retard ? Voici les modalités du rachat des lacunes du pilier 3a en Suisse, avec conditions, plafonds et effet fiscal.
Rachat des lacunes du pilier 3a en Suisse : ce que vous pouvez récupérer dès 2026
Les lacunes de 2025 et des années suivantes sont concernées
Depuis 2026, vous pouvez combler une cotisation 3a oubliée ou versée en partie. Le dispositif concerne les lacunes nées à partir de 2025.
Une lacune apparaît dès que vous n’avez pas versé le montant maximal permis par votre situation. Elle peut être totale, si rien n’a été versé, ou partielle, si vous êtes resté sous le plafond annuel.
Deux situations possibles :
- Lacune totale : rien n’a été versé pendant l’année concernée.
- Lacune partielle : vous êtes resté sous le plafond annuel.
Les années antérieures à 2025 restent exclues. Un versement manqué en 2024, même si vous travailliez déjà en Suisse, ne peut donc pas être récupéré par ce mécanisme.
💡 Exemple concret : vous avez versé 3’000 CHF en 2025, alors que votre plafond s’élevait à 7’258 CHF. Votre lacune théorique atteint donc 4’258 CHF. Le rachat permet de combler cet écart, sous réserve de remplir les autres conditions.
Chaque année possède son propre délai
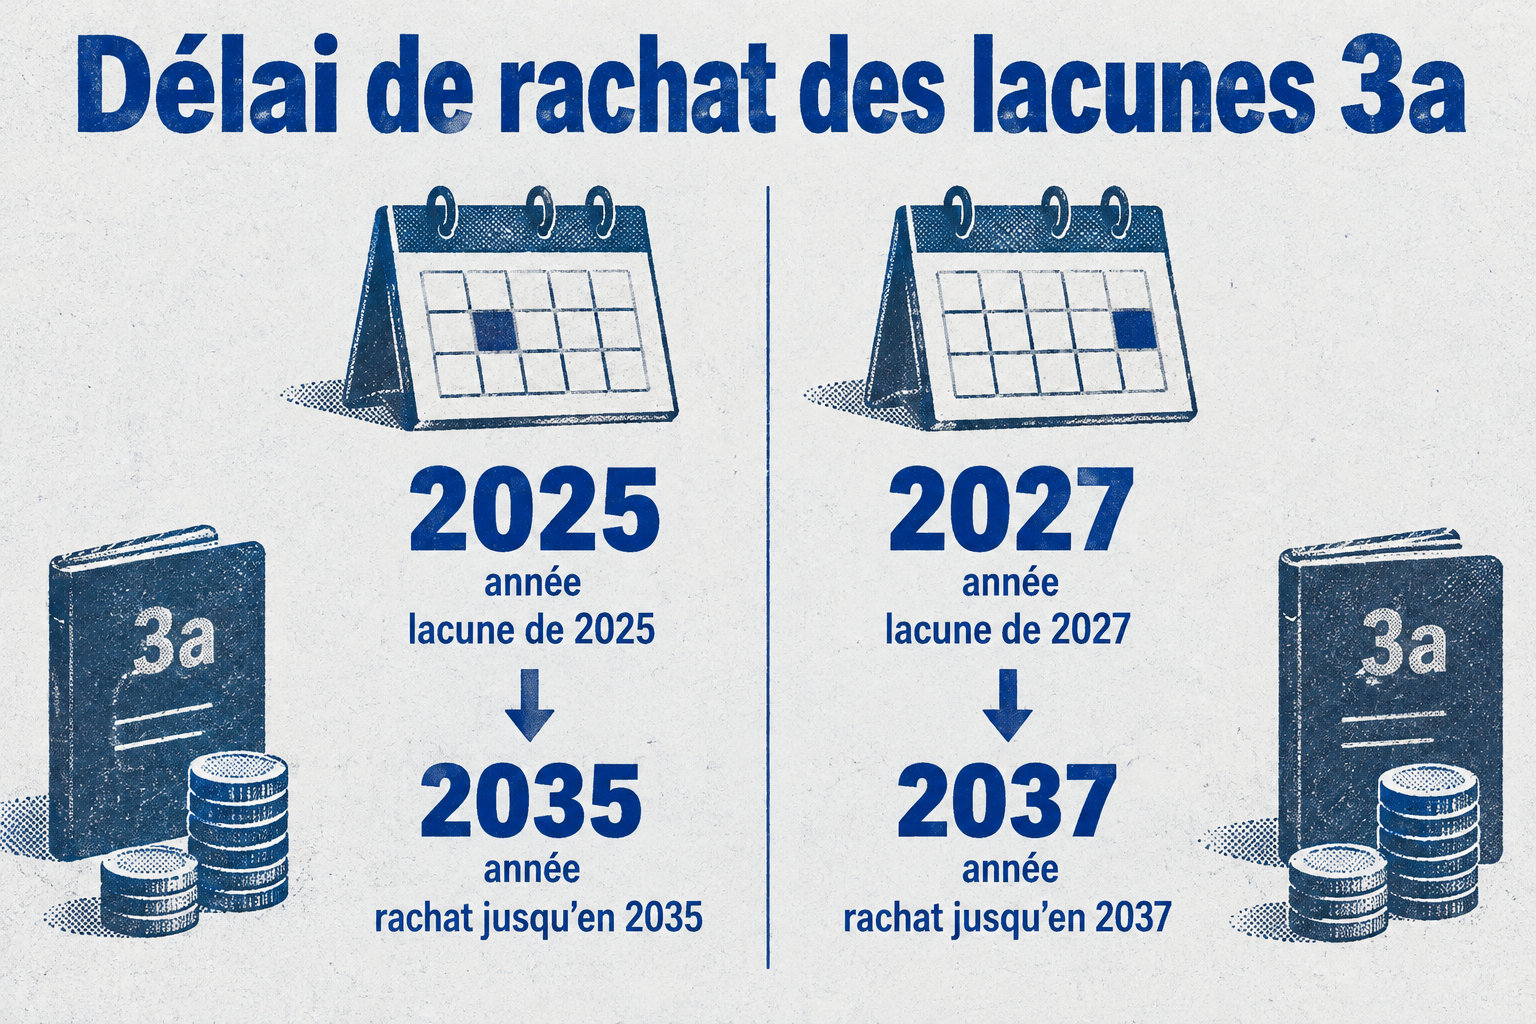
Le délai de dix ans se calcule année par année. Une lacune de 2025 peut être rachetée jusqu’en 2035, tandis qu’une lacune de 2027 le sera jusqu’en 2037.
La fenêtre glisse donc avec le temps. Chaque millésime a son échéance propre, et non un délai unique qui courrait à partir de 2026.
Le plafond de la lacune dépend du montant maximal en vigueur pendant l’année concernée. L’institution 3a examine donc séparément vos versements de 2025, de 2026 et des années suivantes.
Une même année ne peut être rachetée qu’une seule fois. Vous pouvez racheter plusieurs années au cours d’un même exercice fiscal. En revanche, une lacune liée à une seule année doit être soldée d’un coup.
Revenu AVS et cotisation ordinaire conditionnent l’accès au rachat
Un revenu soumis à l’AVS est nécessaire pendant les deux années
Vous devez avoir perçu un revenu d’activité soumis à l’AVS pendant l’année de la lacune. Cela prouve que vous aviez le droit de cotiser au pilier 3a durant cette période.
Un revenu soumis à l’AVS est aussi nécessaire pendant l’année du rachat. Sans activité en 2026, aucun rachat n’est possible cette année-là.
Les indemnités journalières de l’assurance-chômage peuvent maintenir un revenu soumis à l’AVS. Une personne partiellement invalide reste éligible si elle en perçoit encore un.
Versez d’abord le maximum de l’année en cours
Le rachat rétroactif passe après la cotisation ordinaire. En 2026, versez donc l’intégralité de votre cotisation 2026 avant de financer une lacune de 2025.
Le montant ordinaire doit être crédité au plus tard le 31 décembre de l’année concernée pour ouvrir le droit à la déduction fiscale. Le délai interne de votre institution peut être plus court.
Votre institution doit pouvoir contrôler l’année concernée, la lacune et votre éligibilité. Prévoyez donc vos justificatifs de revenu AVS et vos relevés de versements.
Toute prestation de vieillesse 3a déjà perçue bloque les rachats ultérieurs, y compris les retraits faits à l’âge où le capital devient disponible au titre de la retraite.
Les plafonds 3a de 2026 dépendent de l’affiliation au 2e pilier
Les cotisations ordinaires varient selon votre statut
En 2026, le plafond ordinaire est de 7’258 CHF pour une personne salariée affiliée à une caisse de pension, c’est-à-dire au 2e pilier.
Sans caisse de pension, le plafond atteint 20 % du revenu d’activité, avec une limite de 36’288 CHF en 2026. Cette règle touche souvent les indépendants. Tout dépend pourtant de votre affiliation réelle au 2e pilier.
| Situation en 2026 | Cotisation ordinaire maximale | Ce que le plafond signifie |
|---|---|---|
| Salarié affilié au 2e pilier | 7’258 CHF | La cotisation ne dépasse pas ce montant, même avec un salaire élevé |
| Actif sans affiliation au 2e pilier | 20 % du revenu, jusqu’à 36’288 CHF | Le montant dépend du revenu AVS, puis s’arrête au plafond légal |
| Rachat rétroactif | 7’258 CHF | La limite s’applique au total des rachats réalisés pendant l’année |
Ce plafond de rachat, appelé « petite cotisation », reste de 7’258 CHF même sans affiliation au 2e pilier.
Le montant rachetable se calcule année par année
Le montant demandé peut couvrir plusieurs années. Il reste plafonné à 7’258 CHF pendant l’année du rachat. Si vos lacunes cumulées atteignent 15’000 CHF, répartissez les versements sur plusieurs exercices fiscaux.
Votre statut peut changer. Imaginons que vous soyez indépendant sans caisse de pension l’année de la lacune, puis salarié affilié au 2e pilier au moment du rachat. Dans ce cas, l’institution examine séparément le plafond historique et les conditions de l’année du versement.
La demande de rachat se dépose auprès de l’institution 3a
Une demande préalable sécurise le montant
Adressez une demande écrite à la banque, à la fondation ou à l’assureur qui détient votre pilier 3a. Le rachat ne suit pas la logique d’un simple virement.
Indiquez le montant souhaité et les années concernées. Si plusieurs années sont visées, précisez la répartition. Chaque lacune sera ainsi enregistrée séparément.
Votre dossier doit permettre de vérifier les éléments suivants :
- Année de la lacune : indiquez 2025 ou une année ultérieure, avec le plafond correspondant.
- Versements déjà réalisés : fournissez l’historique des cotisations ordinaires et des éventuels rachats.
- Revenu AVS : joignez les documents prouvant votre activité salariée ou indépendante en Suisse.
- Absence de prestation de vieillesse : attestez qu’aucun retrait 3a relevant de la retraite n’a déjà été effectué.
Les formulaires et les délais varient selon l’institution. Contactez-la tôt, surtout en fin d’année.
Vérifiez avant de payer
Demandez un calcul écrit du montant rachetable avant de verser. Vous évitez ainsi de dépasser le plafond annuel. Vous évitez aussi de financer une année qui ne remplit pas les conditions légales.
Un seul versement peut combler plusieurs années de lacune, à condition que le total reste dans la limite annuelle. En revanche, une lacune liée à une seule année doit être soldée d’un coup.
Gardez la confirmation de paiement, l’attestation fiscale et le décompte par année. Ces documents simplifient la déclaration d’impôts. Ils vous permettront aussi de retrouver l’historique si vous changez d’institution 3a.
Le rachat 3a se déduit fiscalement l’année de son versement
La déduction intervient immédiatement
Le montant racheté est déductible du revenu imposable l’année de son versement. Les conditions générales sont les mêmes que pour une cotisation ordinaire au pilier 3a.
La déduction appartient à l’année du paiement. Un rachat crédité en 2026 se déclare donc dans la déclaration 2026, même s’il couvre une lacune de 2025.
L’économie réelle dépend de votre revenu, de votre canton, de votre commune et de votre taux marginal d’imposition. Une déduction de 7’258 CHF ne réduit donc pas l’impôt de la même façon pour tous.
Reportez le rachat dans la rubrique des cotisations à une prévoyance liée. L’attestation de votre institution indique le montant à déclarer.
L’avantage fiscal ne rend pas l’argent disponible
Le capital reste bloqué jusqu’aux cas de retrait prévus par la loi.
Après un rachat, vérifiez le délai de blocage des prestations en capital. Une stratégie fiscale utile peut devenir contraignante si un retrait approche.
Les frontaliers doivent distinguer cotisation 3a et déduction fiscale
Le droit de cotiser peut exister depuis la France
Un frontalier qui travaille en Suisse et dépend des assurances sociales suisses peut ouvrir ou alimenter un pilier 3a. Résider à l’étranger ne supprime pas automatiquement ce droit.
Pour racheter une lacune, il faut avoir eu un revenu soumis à l’AVS pendant l’année concernée et pendant l’année du rachat. Il faut aussi avoir versé la cotisation ordinaire maximale de l’année du versement.
La déduction fiscale est une autre question. Un résident français déclare ses revenus mondiaux en France. Les cotisations 3a ne réduisent donc pas automatiquement son revenu imposable français.
Dans certains cas, le frontalier imposé à la source en Suisse peut demander une taxation ordinaire ultérieure. Le statut de quasi-résident suppose qu’au moins 90 % des revenus mondiaux du foyer soient imposables en Suisse. La demande se renouvelle selon les règles applicables.
Préparez un dossier transfrontalier complet
Réunissez les pièces suivantes. Elles permettent de distinguer le droit suisse de cotiser de la possibilité d’obtenir une déduction.
- Votre attestation de résidence fiscale
- Vos certificats de salaire
- Vos justificatifs de revenus du foyer
- Les documents prouvant votre affiliation AVS
En France, vos revenus de source suisse doivent être déclarés selon les règles applicables aux résidents fiscaux français. La convention franco-suisse évite la double imposition. Elle ne transforme pas pour autant un versement 3a en déduction française.
Au moment du retrait, le capital 3a peut être imposé en Suisse à la source s’il est versé à une personne domiciliée en France. Le traitement français dépend de la qualification du versement et de la convention applicable à votre situation.
Ne choisissez donc pas un rachat uniquement pour l’économie fiscale suisse. Comparez l’impôt économisé à l’entrée, la fiscalité du retrait et les formalités françaises qui accompagneront le versement.
Les retraits du 3a suivent des règles distinctes du rachat
Le retrait ordinaire encadre la fin du dispositif
Les prestations de vieillesse 3a se versent en principe entre cinq ans avant et cinq ans après l’âge de référence AVS, si vous exercez une activité lucrative. Avec un âge de référence de 65 ans, cela va de 60 à 70 ans. Ce cadre est large, mais il a des limites.
Une prestation de vieillesse déjà perçue bloque tout rachat ultérieur, même si elle provient d’un autre compte 3a.
En Suisse, les prestations en capital sont imposées à part, et non avec votre revenu. Le taux dépend du montant retiré et du canton. Vérifiez-le avant de retirer.
Avec plusieurs comptes 3a, vous pouvez retirer en plusieurs fois, sur plusieurs années fiscales. Cela peut freiner la hausse du taux sur le capital. Mais il faut le prévoir avant le premier retrait.
Les cas de retrait anticipé restent limités et soumis à des conditions précises
Plusieurs situations ouvrent des cas particuliers, toutes encadrées par des conditions précises :
- Logement : le retrait est possible pour acheter ou construire un logement destiné à votre propre usage, ou pour rembourser un prêt hypothécaire. Il ne peut en principe être demandé qu’une fois tous les cinq ans.
- Départ de Suisse : un départ définitif permet de demander le versement de l’avoir 3a, soumis aux règles fiscales du pays et du canton au moment du paiement.
- Activité indépendante : le passage à une activité indépendante, ou le changement d’une activité indépendante à une autre, peut ouvrir ce droit. Le début ou la modification effective de l’activité doit être documenté.
- Invalidité : une rente entière de l’assurance-invalidité fédérale peut permettre un versement anticipé. Une invalidité partielle ne suffit pas à elle seule si vous continuez à percevoir un revenu AVS.
- Divorce : les avoirs 3a constitués pendant le mariage peuvent être partagés selon le régime matrimonial applicable. Ce partage peut réduire le capital disponible pour votre retraite.
La planification du rachat 3a doit intégrer retraite et patrimoine
Donnez la priorité aux versements qui expirent bientôt
L’ordre des versements compte.
Voici comment le classer :
- La cotisation ordinaire de l’année en cours passe en premier : sans ce versement intégral, le rachat rétroactif ne peut pas être validé.
- Les lacunes se classent par date limite : une lacune de 2025 passe avant une lacune de 2027, même si le montant de la seconde paraît plus important.
- Les rachats peuvent se répartir sur plusieurs exercices fiscaux. Vous évitez ainsi de mobiliser toute votre épargne d’un coup et adaptez la déduction à vos revenus futurs.
Comparez le 2e pilier et le 3a
Un rachat dans le 2e pilier renforce une rente ou un capital professionnel, selon le règlement de votre caisse de pension. Dans le 3a, vous gardez davantage la main sur le compte, la fondation et la stratégie de placement.
Les supports du 3a diffèrent aussi. Un compte rémunéré et une solution investie en titres n’offrent ni le même rendement possible, ni le même risque, ni la même sensibilité aux marchés.
Coordonnez enfin les dates de retrait de vos comptes. Un capital retiré sur plusieurs années change l’impôt suisse, la fiscalité française et les revenus disponibles au début de la retraite.
Faites établir un bilan avant de verser
Un bilan patrimonial rassemble vos avoirs 3a, votre caisse de pension, votre AVS, vos placements, vos dettes, vos biens immobiliers et vos revenus prévisibles. Il montre le montant réellement disponible après chaque rachat.
Prenez rendez-vous avec un conseiller d’Investissement Suisse pour examiner votre situation globale. Il vous aide à :
- identifier les lacunes prioritaires,
- vérifier l’effet fiscal en Suisse et en France,
- choisir un rythme de versement,
- préparer les retraits futurs.
Le rachat n’est pas une formalité à expédier en fin d’année. Chaque lacune a sa propre échéance, et la cotisation ordinaire de l’année reste la première à solder. Gardez donc un œil sur le calendrier de chaque millésime, et sur les retraits que vous prévoyez, car un capital racheté reste bloqué jusqu’aux cas prévus par la loi.