
Un versement dans votre caisse de pension peut alléger votre impôt de plusieurs milliers de francs. Mais cet argent reste bloqué jusqu’à la retraite.
Faut-il verser, et combien ? Dans cet article, nous vous disons si le rachat vaut la peine pour vous, combien verser, dans quel ordre faire vos démarches et quels pièges fiscaux éviter.
Pourquoi un rachat LPP peut alléger votre impôt cette année
Ce que le rachat change sur votre revenu imposable
Un rachat accepté baisse votre revenu imposable de l’année où vous le versez. Les cotisations de prévoyance professionnelle sont donc déductibles des impôts fédéraux, cantonaux et communaux.
Le taux marginal, c’est le pourcentage que vous payez sur la dernière tranche de votre revenu. Pour un rachat de 20 000 CHF à 45 %, l’économie atteint environ 9 000 CHF.
Plus votre revenu monte, plus ce taux grimpe. À Genève, il dépasse 45 % dès 200 000 CHF de revenu imposable : dans ces hauts revenus, chaque franc versé allège donc davantage votre impôt.
À qui s’adresse ce versement, et à qui il ne convient pas encore
Un rachat ne concerne que les personnes dont l’avoir de caisse est inférieur aux prestations du règlement. Cette lacune vient souvent d’années sans cotisation : études, séjour à l’étranger, temps partiel.
Vous avez peut-être une lacune sans le savoir : une hausse de salaire ou un divorce peut en créer une. Si vous n’avez jamais cotisé à une caisse, demandez-lui si vous avez droit à un rachat.
Évitez le rachat si vous avez besoin de cet argent à court terme : il reste lié à la prévoyance. Si vous pensez partir à la retraite plus tôt, voyez le coût d’une retraite anticipée à 62 ans avant de verser.
Combien vous pouvez racheter, et comment le savoir
Le seul chiffre à retenir pour un rachat, c’est le montant maximal fixé par votre caisse de pension. Elle ne peut pas accepter davantage, donc ne versez jamais plus que ce plafond.
Pour le vérifier, repérez-le sur votre certificat de prévoyance. Si le montant ou les conditions restent flous, demandez à la caisse un calcul actualisé avant de payer.
Avant de verser, réglez ces points avec la caisse, et si vous êtes frontalier, voyez le guide sur la fiscalité frontalier suisse :
- Signalez les avoirs de libre passage non transférés, c’est-à-dire les prestations de sortie restées chez une institution de libre passage, avant de demander un calcul de rachat.
- Remboursez un retrait EPL pour logement avant tout rachat facultatif.
- Le remboursement EPL peut se faire jusqu’au droit aux prestations de vieillesse, lors d’un autre cas de prévoyance, ou par paiement en espèces de la prestation de libre passage.
Les démarches à la caisse, de la demande au versement
Commencez par demander à votre caisse le montant maximal, les conditions de rachat et les instructions de paiement. Elle limite le rachat aux prestations prévues par son règlement.
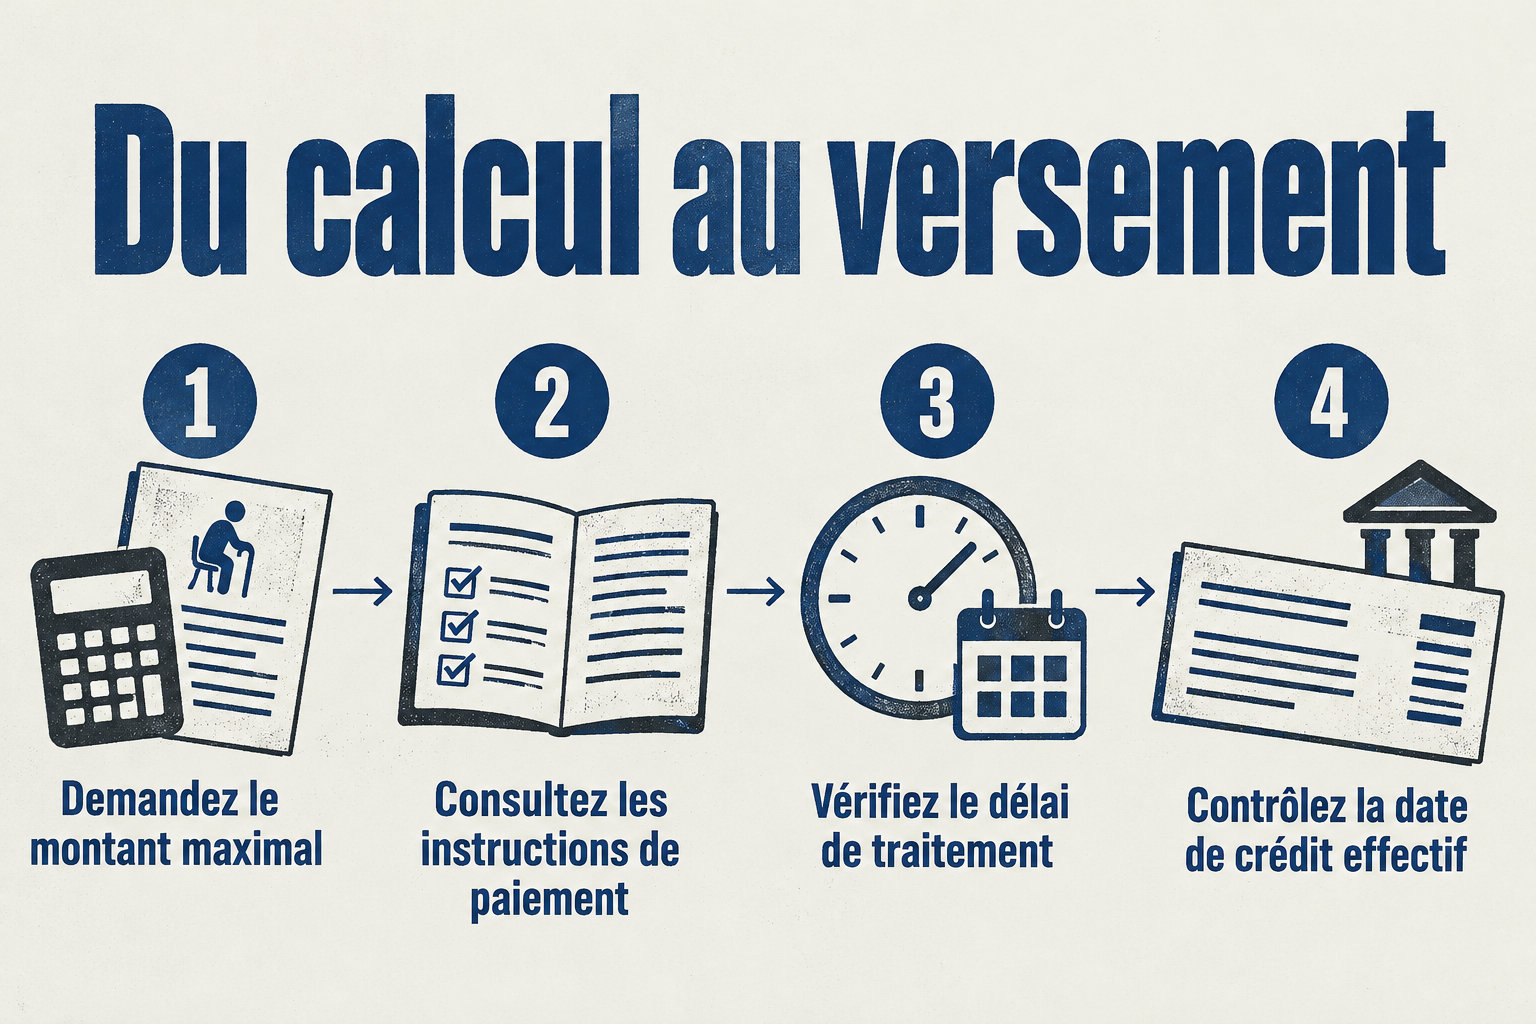
Chez la Caisse de pension du Credit Suisse, le portail MyPension permet de consulter ce montant et de simuler un rachat. Pour comparer avec un versement en 3a, voyez nos outils de simulation.
Une fois le montant confirmé, voici les étapes jusqu’au versement :
- Passez votre ordre de paiement avant la date limite, qui tombe le dernier jour ouvrable bancaire de l’année.
- La date de votre ordre n’est pas celle de la comptabilisation par la caisse. Demandez-lui le délai de traitement avant de payer.
- Après le versement, demandez l’attestation de rachat : elle justifie la déduction dans votre déclaration d’impôt.
L’économie d’impôt, et ce qu’elle devient au retrait
Déduction l’année du versement
Le rachat se déduit de votre revenu imposable de l’année du versement. Plus ce revenu est élevé, plus l’économie est grande, car chaque franc supplémentaire est taxé à un taux plus fort.
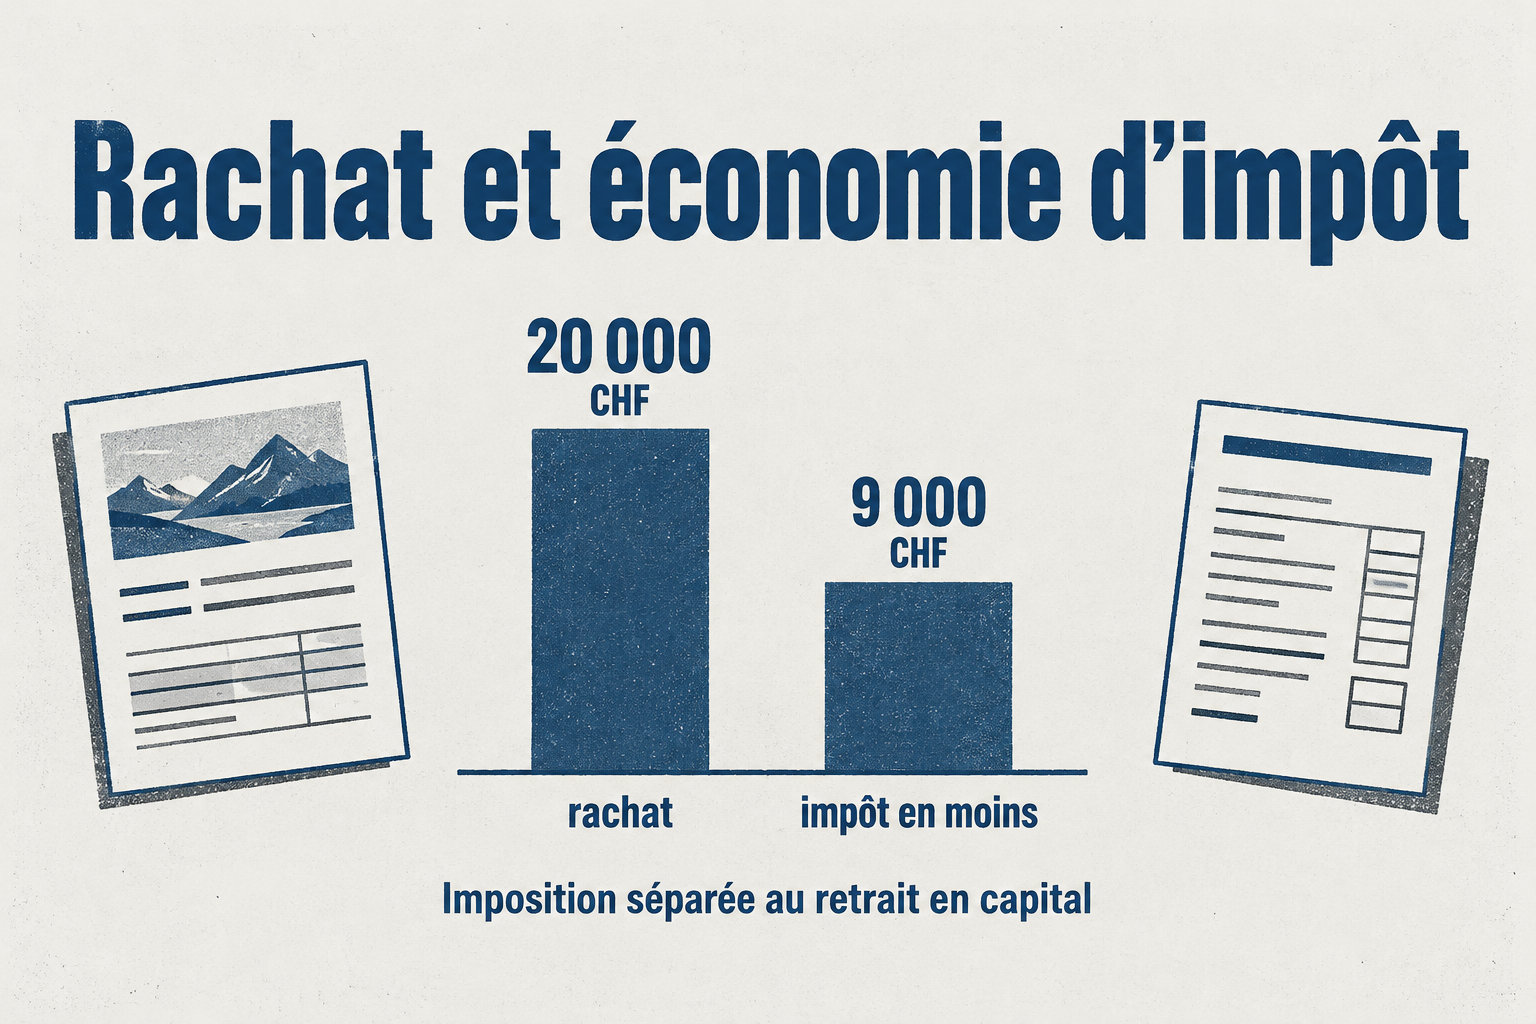
À Genève, un revenu imposable de 200 000 CHF se situe dans une tranche où le taux marginal dépasse 45 %. Pour un rachat de 20 000 CHF, l’impôt baisse d’environ 9 000 CHF sur cette tranche.
Cette économie reste sous réserve de l’examen de votre déclaration par l’administration fiscale. Si elle refuse la déduction, le gain disparaît : gardez donc les justificatifs du versement. Pour votre cas, reprenez votre revenu imposable, pas votre salaire brut.
Imposition au moment du retrait en capital
Le retrait se taxe ensuite, et la différence est grande. Une rente de prévoyance est imposée comme votre revenu. Un capital, lui, est imposé à part, selon des règles distinctes, avec un taux nettement plus bas.
Avant la retraite, vos avoirs ne paient aucun impôt direct, fédéral, cantonal ni communal. Si vous êtes en procédure de divorce, voyez comment se partagent les avoirs LPP avant de décider d’un rachat.
Retrait en capital : le délai de trois ans à anticiper
Après un rachat, vous ne pouvez pas toucher votre capital de prévoyance avant trois ans. Chaque rachat fait repartir ce délai. La règle vaut aussi pour les retraits partiels et pour l’EPL, le retrait destiné à l’achat d’un logement.
Avant de verser, pensez à ce calendrier si vous projetez un achat immobilier ou une retraite en capital.
Voici les cas à vérifier avant de retirer en capital :
- Si vous retirez en capital dans les trois ans suivant un rachat, le fisc peut refuser la déduction de ce rachat.
- Chaque nouveau rachat relance le délai, même s’il est fait en fin d’année.
- Un départ à l’étranger ou le début d’une activité indépendante peut entrer dans ce délai : demandez à la caisse si votre versement est un retrait en capital.
Pilier 3a ou rachat : quel ordre suivre pour votre épargne
Le pilier 3a est plafonné chaque année : en 2026, vous pouvez y verser jusqu’à 7 258 CHF. Le rachat LPP, lui, dépend de la lacune admise par votre caisse, c’est-à-dire le montant de prévoyance qui vous manque.
Si votre lacune est importante, le rachat passe avant le 3a, car c’est lui qui peut absorber le plus d’argent. Pour comparer selon votre cas, voyez les stratégies fiscales de fin d’année.
Comparez les deux options sur quatre points.
| Critère | Pilier 3a | Rachat LPP |
|---|---|---|
| Économie fiscale | Déduit du revenu, dans le plafond annuel | Genève, tranche à plus de 45 % : 20 000 CHF rachetés, environ 9 000 CHF d’impôt en moins |
| Limite | 7 258 CHF par an en 2026 | Lacune admise par la caisse |
| Flexibilité | Montant libre chaque année | Bloqué jusqu’à l’échéance : comparez vos besoins d’argent |
| À demander | Frais et conditions de votre institution | Montant maximal, rendement, frais, degré de couverture |
Les erreurs qui font perdre l’avantage fiscal
L’erreur la plus coûteuse consiste à verser plus que le montant accepté par la caisse. Le rachat ne peut pas dépasser les prestations prévues par le règlement, donc un versement trop élevé vous fait perdre l’avantage fiscal.
Le bon réflexe : avant chaque virement, demandez le montant maximal par écrit et versez ce chiffre, rien de plus.
Trois autres erreurs reviennent souvent, chacune avec son réflexe :
- Verser en janvier pour alléger l’impôt de l’année passée. Une cotisation se déduit l’année où elle est versée, donc versez avant le dernier jour ouvrable bancaire de l’année concernée.
- Retirer le capital dans les trois ans qui suivent un rachat. La caisse peut alors refuser la déduction, donc gardez le capital en place pendant ce délai.
- Verser sans simulation. Le taux marginal varie selon le revenu et la commune, donc faites le calcul avec un conseiller, qui tient aussi compte de votre situation familiale.
Un rachat LPP vaut le coup si vous avez une lacune de prévoyance et si votre revenu est assez élevé pour que la déduction compte. Dans ce cas, ne versez que le montant maximal confirmé par votre caisse.
Votre prochain pas : demandez ce montant par écrit, puis faites simuler votre économie d’impôt avant de payer.