
L’essentiel à retenir : votre lieu de travail en Suisse détermine votre régime fiscal, entre prélèvement à la source et imposition en France. L’obtention du statut de quasi-résident et l’usage des formulaires 2041-AS ou 2047 sont cruciaux pour neutraliser la double imposition. Optimisez votre fiscalité grâce au 3ème pilier et au taux de change officiel 2024 fixé à 1,07 €/CHF.
La fiscalité des travailleurs frontaliers suisses repose sur une architecture complexe où le lieu d’imposition varie radicalement selon le canton d’activité. Entre le prélèvement à la source genevois et l’imposition en France pour les cantons de Vaud ou du Valais, une simple erreur déclarative peut rapidement mener à une double taxation pénalisante pour votre patrimoine.
Nous décortiquons ici les mécanismes de la convention fiscale franco-suisse et les procédures administratives indispensables pour sécuriser vos revenus. Ce guide vous accompagne dans l’optimisation de votre situation, de la maîtrise des formulaires 2041-AS et 2047 jusqu’à l’activation du statut de quasi-résident, afin de garantir une gestion fiscale parfaitement maîtrisée.
- Principes fondamentaux de la fiscalité des frontaliers suisses
- Procédures administratives pour neutraliser la double imposition
- Stratégies d’optimisation et statut de quasi-résident
- Pilotage du patrimoine et protection sociale du frontalier
Principes fondamentaux de la fiscalité des frontaliers suisses
L’imposition dépend du canton : Genève prélève à la source, tandis que Vaud ou le Valais imposent en France. Le formulaire 2041-AS et le taux 2024 de 1,07 €/CHF sont les piliers déclaratifs.
Cette distinction géographique initiale influence directement la méthode de prélèvement de vos revenus.
Distinction entre prélèvement à la source et imposition en France
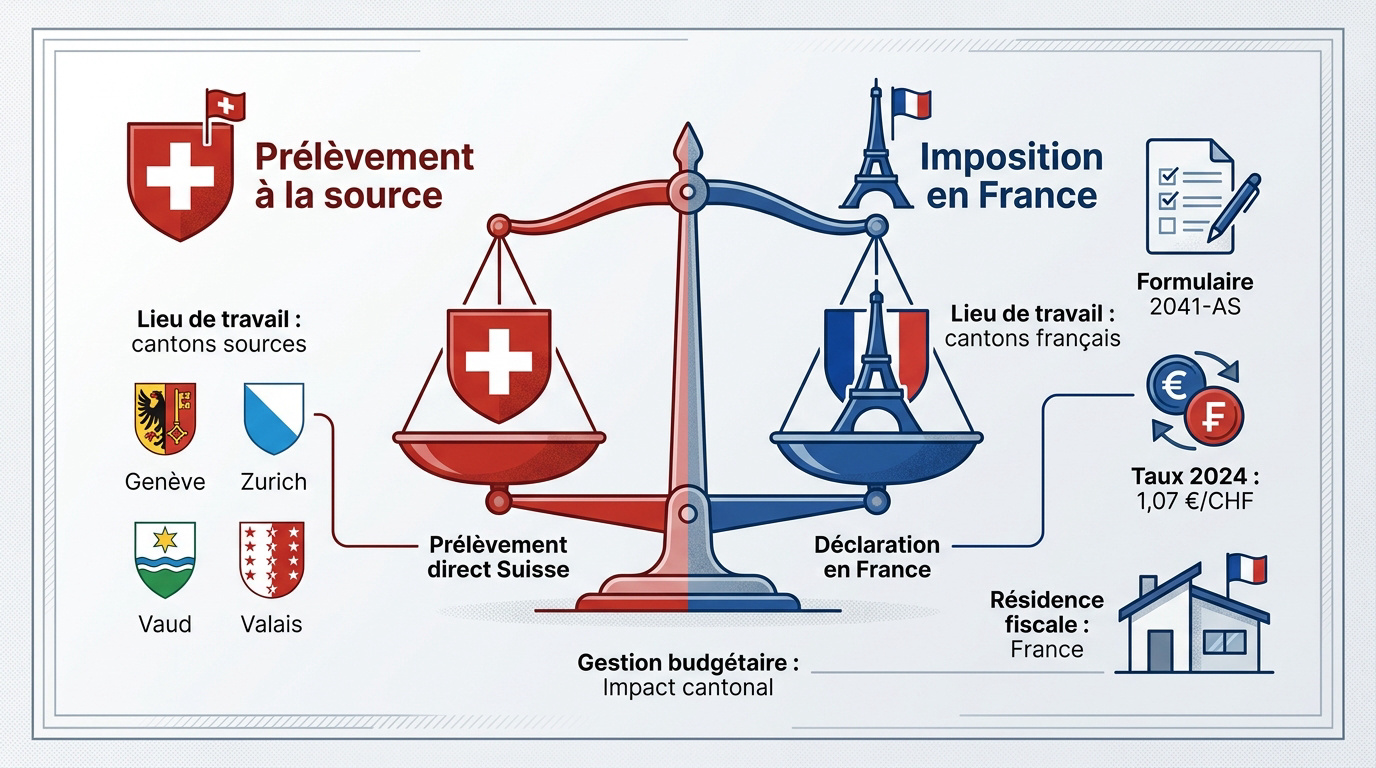
Votre lieu de travail dicte votre régime fiscal. Genève ou Zurich prélèvent l’impôt directement sur votre salaire. À l’inverse, les cantons comme Vaud ou Neuchâtel laissent la main au fisc français.
La résidence fiscale demeure primordiale. Vous devez prouver votre foyer en France pour la déclaration. Consultez notre Guide frontalier suisse 2026 | Télétravail et fiscalité pour anticiper ces enjeux administratifs majeurs.
Le choix du canton transforme radicalement votre gestion budgétaire. Soyez donc très vigilant lors de votre embauche.
Spécificités géographiques de Genève à Bâle
Les cantons comme le Valais ou Bâle exigent une déclaration en France. Vous percevez votre salaire brut. Il faut alors anticiper le paiement futur. Utilisez 1 CHF = 1,07 € pour vos calculs 2024. C’est le taux officiel de référence.
Genève applique ses propres barèmes spécifiques. Les disparités régionales sont fortes. Informez-vous précisément sur les règles locales auprès de votre futur employeur pour éviter toute surprise sur votre net.
- Genève : Source
- Vaud : France
- Zurich : Source
- Valais : France
Pour sécuriser votre trajectoire financière, nous vous invitons à prendre rendez-vous avec un de nos conseillers chez Investissement suisse pour un bilan patrimonial complet.
Procédures administratives pour neutraliser la double imposition
Mais posséder le bon statut ne suffit pas, car la paperasse administrative reste le seul rempart contre une taxation en double.
Maîtrise des formulaires 2041-AS et 2047
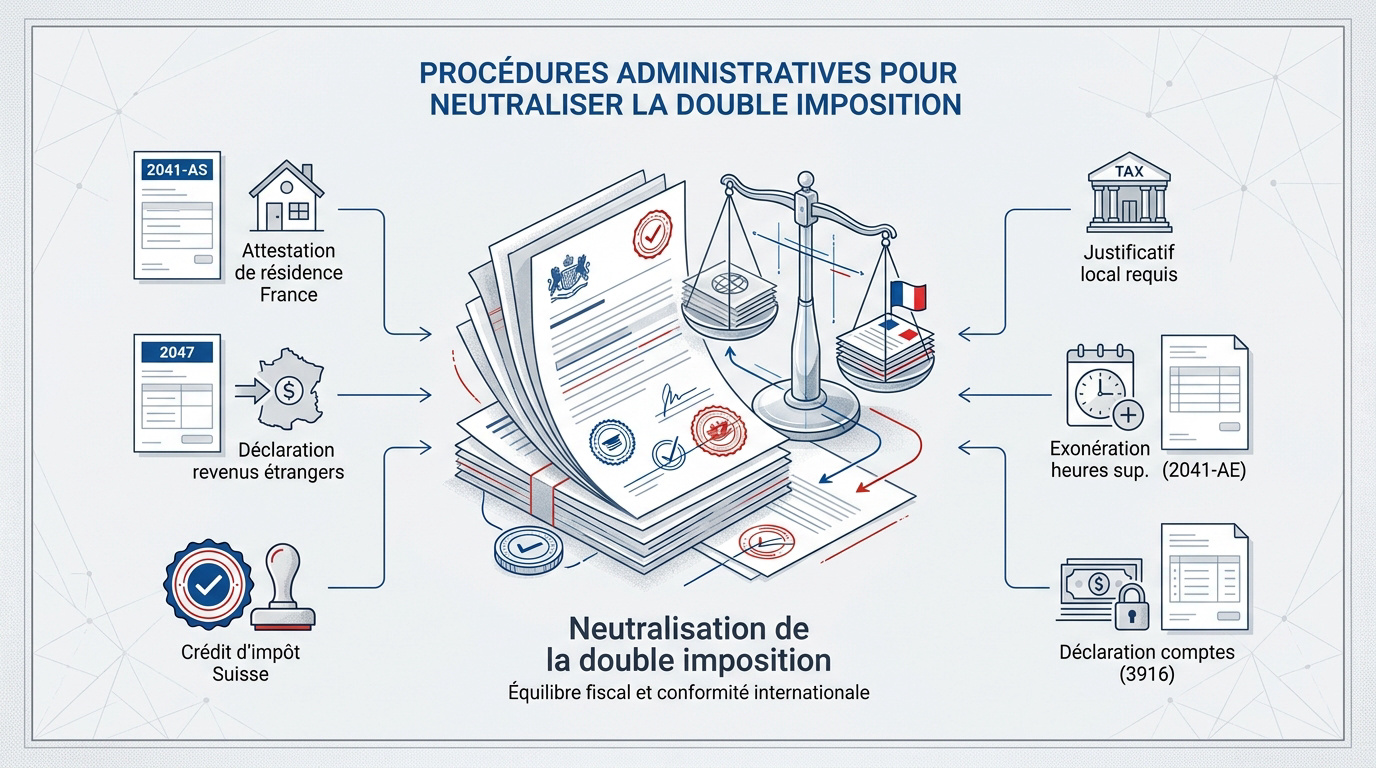
Le formulaire 2041-AS est votre bouclier. Il atteste votre résidence en France. Remettez-le vite à votre patron suisse. Déclaration revenus suisses 2026 : gérez votre fiscalité.
La France utilise un mécanisme de crédit d’impôt. Cela neutralise la taxe déjà payée en Suisse. Le formulaire 2047 sert à déclarer ces revenus perçus à l’étranger. C’est indispensable.
Faites viser votre attestation par votre service des impôts local. Un justificatif de domicile est requis. Sans ce document, l’employeur suisse appliquera la loi locale sans aucune retenue.
Exonération des heures supplémentaires et déclaration des comptes
L’attestation 2041-AE permet d’exonérer vos heures supplémentaires. C’est un avantage souvent oublié par les nouveaux arrivants. Vérifiez si votre canton de travail autorise cette pratique. Cela réduit votre revenu imposable global. Pensez à conserver vos justificatifs de temps de travail.
N’oubliez jamais de déclarer vos comptes bancaires helvètes. Le formulaire 3916 est obligatoire pour cela. Les amendes pour omission sont lourdes. Jouez la transparence totale avec Bercy.
| Canton | Lieu d’imposition | Document requis |
|---|---|---|
| Genève | Source | Formulaire 2041-AS |
| Vaud | France | Formulaire 2041-AS |
| Zurich | Source | Attestation |
| Valais | France | Attestation |
| Bâle | France | Formulaire 2041-AS |
| Neuchâtel | France | Formulaire 2041-AS |
Stratégies d’optimisation et statut de quasi-résident
Bref, une fois les formulaires envoyés, il est temps de regarder comment alléger la facture grâce aux niches fiscales disponibles.
Avantages fiscaux du statut de quasi-résident genevois
Le statut de quasi-résident s’ouvre dès 90% de revenus suisses. Il permet de déduire vos charges réelles. C’est une option puissante pour les familles. Analysez bien votre situation personnelle.
La Taxation Ordinaire Ultérieure (TOU) remplace souvent la rectification simple. Elle est plus précise mais irréversible. Voici notre Guide Pratique et Optimisation de la Fiscalité des Frontaliers en Suisse pour vous éclairer.
Respectez la date limite du 31 mars pour vos demandes. Au-delà, les options de correction s’envolent. Prenez rendez-vous avec un conseiller de chez Investissement suisse pour valider vos calculs.
Réduction de l’assiette imposable par le 3ème pilier
Le 3ème pilier reste l’outil d’épargne préféré des frontaliers. Il réduit directement votre base imposable en Suisse. Les piliers A et B offrent des avantages distincts selon votre canton. C’est un placement doublement gagnant pour votre futur. Pensez à optimiser vos versements avant décembre.
N’omettez pas les frais réels comme les trajets kilométriques. Les repas et le télétravail comptent aussi. Ces déductions font fondre votre impôt final. Listez chaque dépense avec précision.
- Frais de transport
- Repas hors domicile
- Double résidence
- Frais de formation
Pilotage du patrimoine et protection sociale du frontalier
Alors voilà, optimiser son impôt est une chose, mais protéger sa santé et sa retraite en est une autre, tout aussi capitale.
Arbitrage entre CMU et LAMal pour la couverture santé
Vous avez trois mois pour choisir votre assurance. La CMU dépend de votre revenu fiscal. La LAMal propose une prime fixe par adulte. Ce choix est définitif.
Comparez les coûts sur le long terme via ce guide : Assurance maladie frontalier suisse : CMU ou LAMal en 2026. Votre salaire suisse impacte fortement la CMU.
Les hauts revenus préfèrent souvent le système suisse. Les familles nombreuses penchent parfois pour le régime français. Faites une simulation précise avant de signer votre droit d’option définitif.
Anticipation de la retraite et transmission des avoirs
Le 2ème pilier pose la question du retrait : rente ou capital ? Chaque option a un impact fiscal différent en France. La rente assure un revenu stable à vie. Le capital offre une liberté totale de gestion immédiate. Réfléchissez bien à votre stratégie successorale globale.
Les successions franco-suisses sont un vrai casse-tête juridique. Les règles diffèrent selon la nature des biens. Un bilan patrimonial complet devient alors indispensable. Ne laissez rien au hasard pour vos proches.
Contactez nos experts chez « Investissement suisse » pour sécuriser vos actifs. Nous vous aidons à naviguer entre les deux législations. C’est le moment d’agir.
Maîtriser la fiscalité des travailleurs frontaliers suisses exige de distinguer les régimes cantonaux, d’anticiper vos déclarations 2041-AS et d’optimiser vos déductions via le statut de quasi-résident. Agissez dès maintenant pour sécuriser votre patrimoine et garantir votre sérénité financière. Pilotez votre avenir fiscal avec une expertise sans faille.

