
L’essentiel à retenir : le 3ème pilier garantit une transmission rapide du capital sous 30 jours, hors masse successorale. Cette structure protège vos proches des créanciers grâce à l’insaisissabilité légale. Tandis que le pilier 3a suit une hiérarchie stricte, le 3b offre une liberté totale de désignation, sécurisant ainsi votre patrimoine contre tout risque de déshérence étatique.
Saviez-vous qu’en Suisse, le capital d’un 3ème pilier peut être versé à vos proches en seulement 30 jours, sans attendre le règlement notarié de la succession ?
La lenteur des procédures administratives bloque souvent les liquidités au moment où votre famille en a le plus besoin. Nous décortiquons ici comment optimiser votre prévoyance liée ou libre pour garantir une transmission rapide, sécurisée et fiscalement avantageuse de votre patrimoine.
- Les atouts majeurs du 3ème pilier pour votre succession en Suisse
- Le fonctionnement du pilier 3a face aux exigences de l’OPP 3
- La liberté de transmission offerte par le pilier 3b
- Les contraintes légales et la fiscalité du versement
Les atouts majeurs du 3ème pilier pour votre succession en Suisse
Le capital du 3ème pilier est versé hors masse successorale, garantissant un déblocage rapide des fonds sous 30 jours environ. L’insaisissabilité protège l’avoir contre les créanciers, assurant une sécurité financière immédiate aux bénéficiaires désignés.
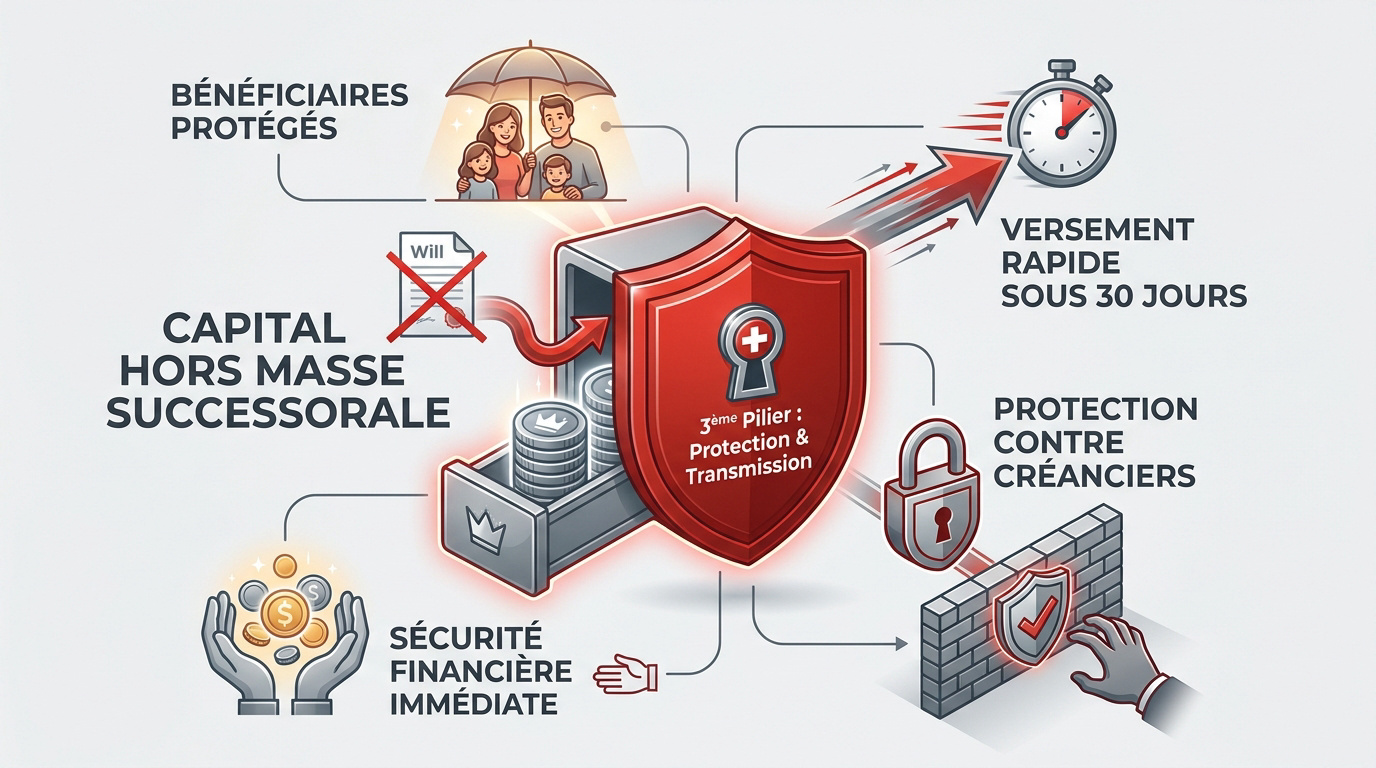
Une disponibilité immédiate des fonds hors masse successorale
Le versement s’effectue directement par l’assureur aux bénéficiaires désignés. Ce processus évite les délais notariés habituels du partage civil de la succession. Nous constatons une efficacité redoutable.
La rapidité de l’opération permet de couvrir les frais urgents. Les fonds sont disponibles sans attendre l’acte d’hérédité formel.
C’est un avantage de liquidité. Vos proches reçoivent le capital rapidement.
Une protection renforcée du capital contre les créanciers
Le privilège d’insaisissabilité des avoirs de prévoyance constitue une garantie majeure. En cas de dettes du défunt, le capital versé reste protégé. Les créanciers ne peuvent pas ponctionner ces fonds spécifiques. C’est un rempart légal solide pour la famille.
Ce patrimoine dédié offre une sécurité absolue. Les héritiers bénéficient d’une somme nette d’engagements financiers tiers. La loi suisse favorise ici la protection sociale.
Cet article détaille l’importance du 3ème pilier dans la planification successorale en Suisse, en soulignant la rapidité de versement des fonds aux bénéficiaires et la protection du capital, ainsi que les spécificités des piliers 3a et 3b concernant la désignation des bénéficiaires et l’imposition. Nous vous invitons à prendre rendez-vous avec un de nos conseillers chez Investissement suisse pour un bilan patrimonial complet.
Le fonctionnement du pilier 3a face aux exigences de l’OPP 3
Mais cette efficacité repose sur un cadre légal strict, régi par l’ordonnance sur les déductions admises fiscalement, qui dicte qui peut réellement toucher ces sommes.
L’ordre légal des bénéficiaires et les priorités de versement
La hiérarchie de l’OPP 3 est immuable. Le conjoint survivant prime toujours. Les descendants directs occupent ensuite le deuxième rang de priorité.
- 1. Conjoint, 2. Descendants, 3. Parents, 4. Frères et sœurs, 5. Autres héritiers.
Les partenaires doivent prouver un soutien mutuel pour être reconnus légalement.
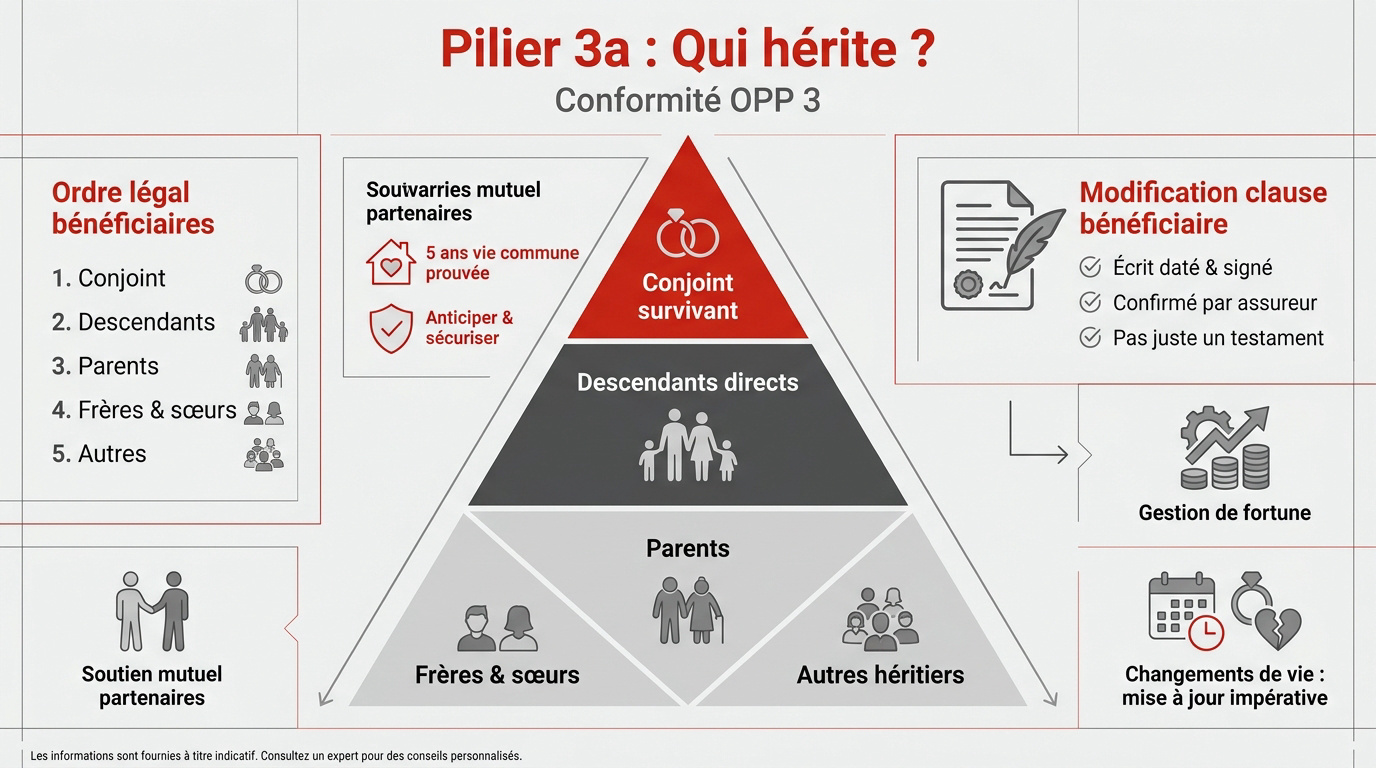
Les modalités de modification de la clause bénéficiaire
Transmettez un écrit daté et signé à votre institution. La modification doit être confirmée par l’assureur. Un testament ne suffit pas.
Une expertise en gestion de fortune permet d’aligner vos clauses sur vos objectifs réels.
Vérifiez vos clauses après chaque changement de vie. Un divorce rend la mise à jour impérative.
La protection spécifique du partenaire non marié ou concubin
La règle exige cinq ans de vie commune ininterrompue. Le concubinage doit être prouvé pour ouvrir le droit au capital. Sans cela, le partenaire sera exclu par l’OPP 3.
Anticipez en fournissant les preuves de soutien mutuel. Sécuriser votre partenaire demande une démarche proactive. Ne laissez pas le hasard décider de son avenir.
Note : Cet article détaille l’importance du 3ème pilier dans la planification successorale en Suisse. Pour un bilan complet, contactez un conseiller d’Investissement Suisse.
La liberté de transmission offerte par le pilier 3b
Si le pilier lié impose des limites, le pilier 3b, lui, ouvre la porte à une personnalisation totale de votre transmission.
Une souplesse totale dans le choix des bénéficiaires
Vous jouissez d’une liberté absolue pour désigner des tiers sans lien de parenté. Il est tout à fait possible de privilégier des amis ou des associations caritatives. Contrairement au 3a, aucun ordre légal ne restreint votre volonté. C’est l’outil le plus flexible.
| Critère | Pilier 3a (Lié) | Pilier 3b (Libre) |
|---|---|---|
| Choix des bénéficiaires | Hiérarchie légale stricte (OPP 3) | Liberté totale du souscripteur |
| Cadre légal | Prévoyance liée à la retraite | Épargne personnelle libre |
| Souplesse de modification | Limitée par le droit civil | Modification simple et totale |
| Bénéficiaires hors famille | Sous conditions strictes (5 ans) | Autorisés sans restriction |
La prévention des risques de déshérence pour les célibataires
Sans héritiers légaux, le capital non désigné peut être perdu. Le risque de retour des avoirs à l’État est réel. Le pilier 3b pare efficacement à cette éventualité fâcheuse.
La structuration de votre succession en assurance vie permet de sécuriser ces montants. Vous protégez ainsi vos proches ou les causes qui vous tiennent à cœur.
La désignation explicite assure la pérennité du capital. Votre argent va là où vous l’avez décidé.
Les contraintes légales et la fiscalité du versement
Pourtant, cette liberté n’est pas absolue et doit composer avec les droits des héritiers et les prélèvements fiscaux cantonaux.
Le respect des réserves héréditaires et l’action en réduction
Le capital versé subit une réunion fictive lors du calcul successoral. Bien que perçu hors masse, l’avoir s’intègre au calcul des réserves légales. Un héritier lésé peut contester ce versement devant la justice. Cette vigilance technique demeure impérative.
Une planification rigoureuse évite les litiges complexes. Cela s’avère particulièrement vrai dans le cadre d’une succession internationale. Nous sécurisons ainsi vos volontés de transmission.
La fiscalité allégée sur le retrait du capital décès
Le versement bénéficie d’une imposition à taux réduit. Ce capital décès est taxé séparément de vos revenus habituels. Le taux applicable dépend du canton de domicile du défunt.
Il est impossible d’échelonner ce retrait spécifique. Pour anticiper ces coûts, consultez notre guide sur la fiscalité du retrait. Nous optimisons votre charge fiscale.
Le bénéficiaire doit déclarer le montant perçu. L’impôt est dû l’année du versement effectif des fonds par l’institution.
L’importance d’un bilan patrimonial avec Investissement Suisse
Prenez rendez-vous pour une analyse personnalisée de votre situation. Nos conseillers chez Investissement Suisse optimisent votre stratégie de prévoyance globale. Un diagnostic gratuit permet de sécuriser l’avenir de vos proches. Ne laissez aucune zone d’ombre.
Bénéficiez de l’expertise d’un conseiller financier à Genève. Nous structurons votre patrimoine avec précision. Agissez dès aujourd’hui pour protéger votre famille.
Optimisez dès maintenant votre planification successorale grâce au 3ème pilier pour garantir une transmission rapide et protégée de votre capital. Entre la rigueur fiscale du pilier 3a et la flexibilité totale du 3b, sécurisez l’avenir de vos proches en adaptant vos clauses bénéficiaires. Agissez aujourd’hui pour pérenniser votre patrimoine de demain.