
L’essentiel à retenir : l’obtention d’une hypothèque suisse repose sur l’exigence stricte de 20 % de fonds propres, dont la moitié doit être constituée de liquidités hors LPP. Ce cadre sécurise votre acquisition en limitant les charges théoriques à 33 % de votre revenu brut. L’amortissement indirect via le 3ème pilier demeure le levier majeur pour optimiser votre fiscalité durablement.
En Suisse, l’octroi d’un financement immobilier exige une structure de fonds propres rigoureuse où 10 % de la valeur du bien doivent impérativement provenir de liquidités dures, excluant tout retrait du deuxième pilier.
Cette exigence technique, couplée à un taux de stress théorique de 5 %, peut rapidement fragiliser votre dossier si votre stratégie patrimoniale n’est pas parfaitement calibrée. Nous détaillons ici les mécanismes de solvabilité, les modèles de taux et les leviers d’optimisation fiscale pour sécuriser votre première hypothèque.
- Les règles d’or pour structurer votre première hypothèque suisse
- Comment calculer votre capacité financière sans compromettre votre budget
- Taux fixe ou SARON : quel modèle privilégier en 2026 ?
- Optimiser votre fiscalité immobilière grâce au bilan patrimonial
Les règles d’or pour structurer votre première hypothèque suisse
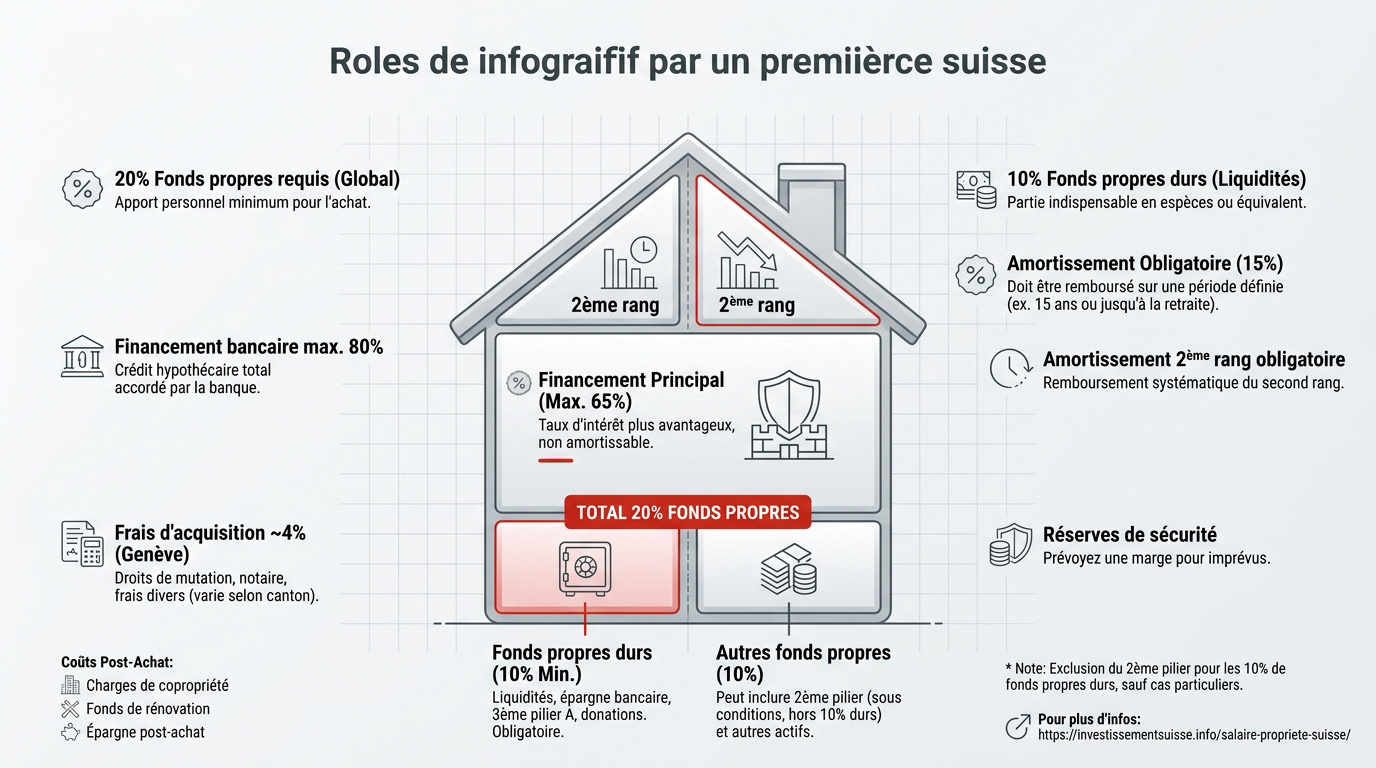
L’achat immobilier en Suisse exige 20 % de fonds propres, dont 10 % en liquidités hors LPP. Le financement bancaire plafonné à 80 % se divise en deux rangs, avec un amortissement obligatoire du second rang.
La maîtrise de ces paliers de financement est le premier pas vers une acquisition sereine.
La structure des fonds propres et l’exigence de liquidités dures
Pour valider votre dossier bancaire, vous devez fournir 20 % de fonds propres. La moitié de cet apport doit impérativement être constituée de liquidités dites « dures » ou « purs ».
Ces 10 % incluent votre épargne, le 3ème pilier ou des donations. En revanche, le retrait du 2ème pilier est exclu pour cette part minimale.
Vérifiez si votre salaire permet de devenir propriétaire en Suisse. Anticipez ces ratios dès maintenant.
Comprendre la hiérarchie entre le premier et le second rang
Le premier rang couvre jusqu’à 65 % de la valeur vénale du bien. Cette tranche est la plus stable. Elle ne requiert aucune obligation d’amortissement immédiat durant le contrat. Le second rang complète ensuite le prêt.
Vous devez obligatoirement amortir ce second rang sous 15 ans. Ce remboursement doit impérativement être terminé avant l’âge de votre retraite.
Anticiper les frais d’acquisition et les réserves de sécurité
À Genève, prévoyez environ 4 % de frais de notaire et droits de mutation. Ces coûts annexes doivent être réglés immédiatement par vos liquidités personnelles, sans aide bancaire.
Ce guide essentiel détaille les conditions, le financement, la capacité financière, les frais, les modèles hypothécaires, l’optimisation fiscale et patrimoniale, ainsi que l’importance d’un bilan financier complet pour réussir sa première hypothèque en Suisse.
- Charges de copropriété et chauffage.
- Fonds de rénovation obligatoire.
- Épargne de sécurité post-achat.
Nous vous recommandons vivement de solliciter nos conseillers chez Investissement suisse pour un bilan patrimonial complet. Cette étape sécurise votre prévoyance et votre stratégie de retraite.
Comment calculer votre capacité financière sans compromettre votre budget
Au-delà de l’apport initial, c’est votre capacité à absorber les coûts mensuels sur le long terme qui détermine l’accord de la banque.
Le test de résistance via le taux de stress théorique de 5 %
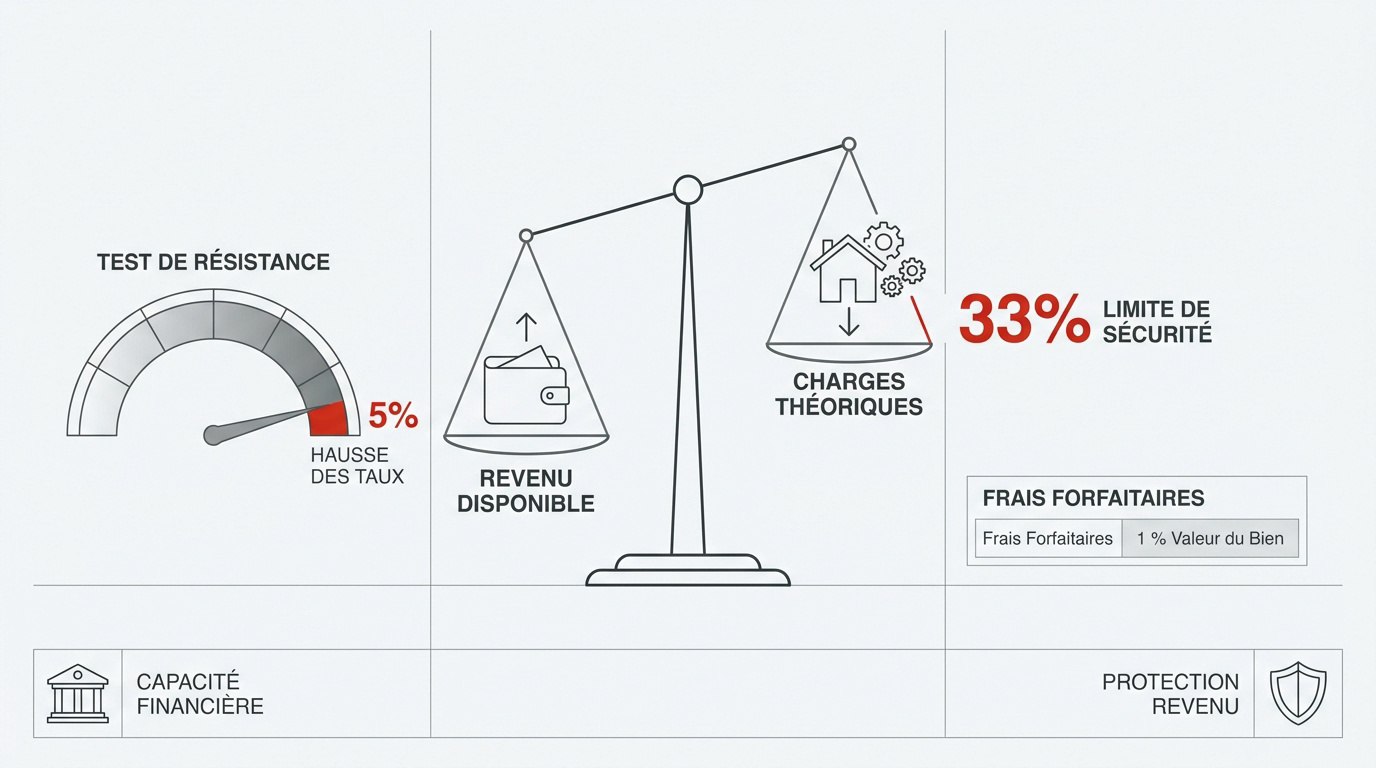
Les banques appliquent un taux de stress théorique de 5 %. Ce calcul simule une forte hausse des taux d’intérêt. Il permet de tester votre solidité financière réelle.
Vous devez anticiper cette exigence pour garantir votre solvabilité hypothécaire en Suisse. Ce test protège votre patrimoine contre la volatilité des marchés.
Mentionnons aussi les frais d’entretien forfaitaires fixés à 1 % de la valeur du bien. Ce montant s’ajoute systématiquement aux charges théoriques annuelles calculées.
La règle du tiers pour protéger votre revenu disponible
Le total des charges, incluant intérêts, amortissement et entretien, ne doit pas excéder 33 % du revenu brut. C’est la limite de sécurité pour votre niveau de vie. Nous recommandons de respecter strictement ce ratio prudentiel.
| Poste de dépense | Taux appliqué | Impact sur le budget |
|---|---|---|
| Intérêts théoriques | 5 % | Charge principale simulée |
| Amortissement second rang | Obligatoire | Réduction de la dette |
| Entretien | 1 % | Frais de maintien du bien |
| Total des charges | Max 33 % | Plafond de solvabilité |
Ce ratio garantit votre solvabilité même en période de crise. Il protège aussi votre épargne résiduelle.
Taux fixe ou SARON : quel modèle privilégier en 2026 ?
Une fois votre capacité d’emprunt validée, le choix du modèle de taux devient le levier principal de votre stratégie financière.
La sécurité du taux fixe face à l’incertitude des marchés
Le taux fixe garantit une mensualité identique sur dix ou quinze ans. C’est le choix de la sérénité absolue pour les budgets serrés. Vous connaissez vos charges à l’avance.
Sachez pourtant que ce modèle manque de flexibilité en cas de résiliation anticipée. Les pénalités peuvent être lourdes si vous devez vendre le bien rapidement. Soyons clairs sur ce point.
Nous recommandons d’évaluer votre capacité financière immobilière suisse 2026 avant de signer. Prenez le temps de sécuriser votre patrimoine global.
La flexibilité du modèle SARON pour les profils avertis
Le SARON suit les fluctuations du marché monétaire suisse. Il s’avère souvent moins coûteux historiquement, mais expose à une volatilité directe des taux. En pratique, il exige une vigilance constante.
Nous vous invitons à fractionner votre dette en plusieurs tranches distinctes. Mélanger SARON et taux fixe permet de lisser le risque de renouvellement en 2026. C’est une stratégie de prudence élémentaire.
Ce modèle exige une surveillance active. Il convient aux emprunteurs disposant d’une marge financière.
Optimiser votre fiscalité immobilière grâce au bilan patrimonial
Posséder un bien en Suisse n’est pas qu’une question de logement, c’est aussi un outil puissant d’optimisation fiscale et de prévoyance.
L’amortissement indirect par le 3ème pilier comme levier fiscal
L’amortissement indirect consiste à nantir votre 3ème pilier plutôt que de rembourser la banque. Cette méthode maintient une dette élevée. Les intérêts hypothécaires restent ainsi intégralement déductibles.
Vous cumulez un capital retraite tout en réduisant votre impôt. Les intérêts hypothécaires demeurent maximisés dans votre déclaration fiscale annuelle.
C’est une stratégie doublement gagnante. Votre patrimoine global progresse plus rapidement ainsi.
La valeur locative et les perspectives de réformes législatives
La valeur locative est un revenu fictif ajouté à votre imposition. Elle compense les déductions liées aux intérêts et à l’entretien du bien immobilier.
Nous vous invitons à lire notre analyse sur la fin de la valeur locative en Suisse pour anticiper ces changements.
La réforme prévue pour 2029 pourrait tout changer. Anticipez dès maintenant l’impact sur votre future rentabilité fiscale.
L’importance d’un diagnostic global avec Investissement Suisse
Un achat immobilier impacte votre prévoyance et vos assurances. Un bilan complet permet de couvrir les risques de décès ou d’invalidité éventuels.
Prenez rendez-vous avec nos conseillers chez Investissement Suisse. Nous optimisons votre stratégie globale pour sécuriser votre avenir et celui de vos proches.
Maîtriser vos fonds propres, valider votre capacité financière via le taux de stress et structurer vos rangs hypothécaires garantissent un financement pérenne. En optimisant votre stratégie d’emprunt immobilier en Suisse dès aujourd’hui, vous sécurisez votre patrimoine et votre fiscalité future. Transformez dès maintenant votre projet en une réussite patrimoniale durable.