
L’essentiel à retenir : le SPI surperforme historiquement le SMI grâce au réinvestissement des dividendes et à l’inclusion des moyennes capitalisations, offrant une diversification accrue face au risque de concentration des géants Nestlé, Roche et Novartis. Cette prime de taille de 1,3 % optimise votre rendement final, à condition de maîtriser la récupération de l’impôt anticipé via les conventions fiscales.
Le marché boursier suisse, bien que représentant seulement 2 % de la capitalisation mondiale, se distingue par une stabilité exemplaire et des géants industriels incontournables. Pourtant, une confusion persiste souvent entre le SMI, limité aux 20 plus grandes capitalisations, et le SPI qui englobe plus de 200 titres, masquant ainsi des réalités de performance et de risques radicalement opposées. Vous risquez de subir une concentration excessive ou de négliger l’effet des dividendes si votre sélection d’indices ne repose pas sur une analyse rigoureuse de leur structure.
Nous décortiquons ici les spécificités techniques et fiscales de ces baromètres helvétiques pour sécuriser votre stratégie d’investissement. Ce guide vous accompagne dans l’optimisation de vos rendements tout en maîtrisant les subtilités de la convention fiscale franco-suisse.
- Comprendre la différence SMI SPI pour votre stratégie boursière
- Analyse structurelle et risques de concentration sectorielle
- Impact du traitement des dividendes sur votre rendement final
- Gestion fiscale des revenus mobiliers en Suisse et en France
- Sélection des supports et maîtrise des frais transactionnels
Comprendre la différence SMI SPI pour votre stratégie boursière
Le SPI intègre la quasi-totalité des actions suisses et réinvestit les dividendes, contrairement au SMI limité aux 20 Blue Chips. Cette structure globale offre une prime de performance historique de 1,3% via les moyennes capitalisations. La précision de votre sélection de titres dépendra donc de votre compréhension fine de ces mécanismes.
Le SMI, vitrine des 20 géants de la place helvétique
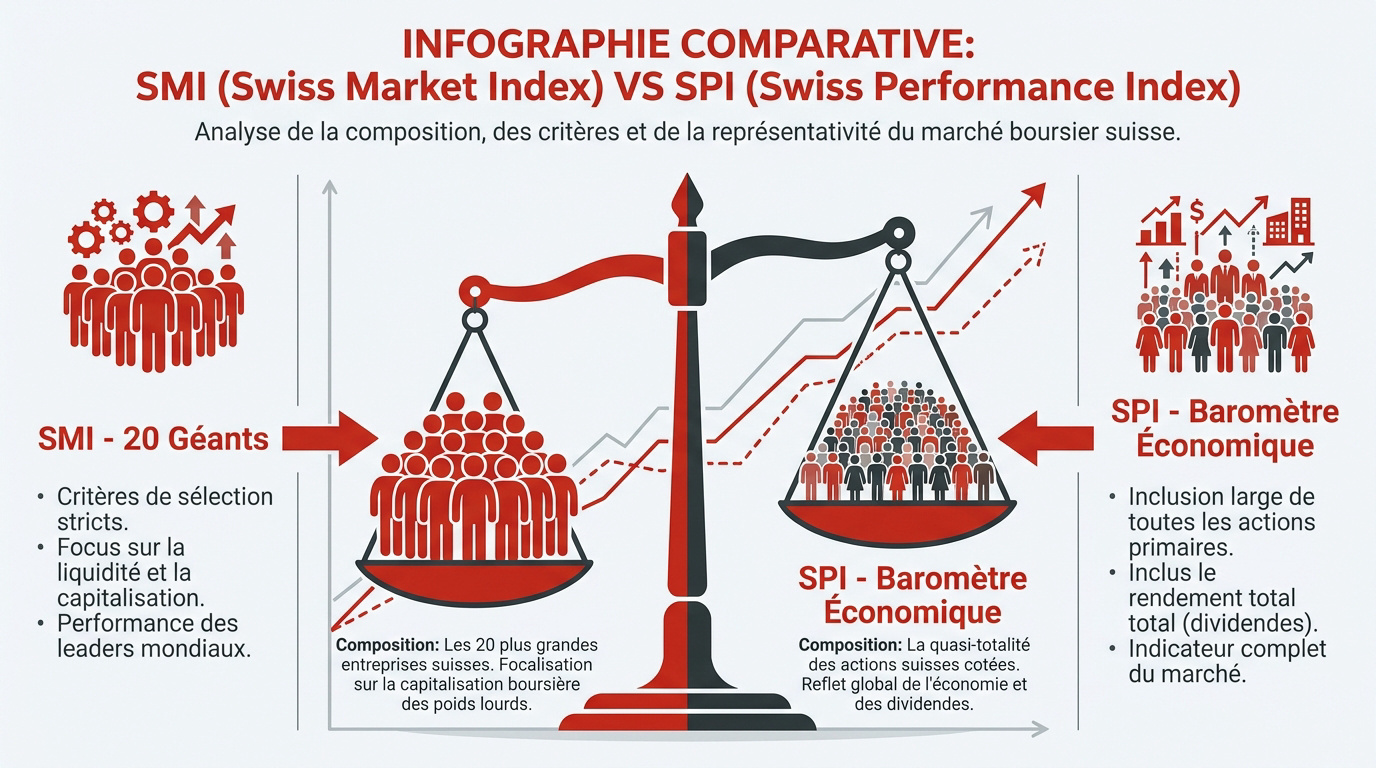
Le Swiss Market Index représente le club restreint des Blue Chips. Analyse marché financier suisse : la résilience du SMI – démontre sa solidité face aux crises majeures.
Nous observons des critères de sélection stricts. Ils reposent sur la liquidité élevée. La capitalisation flottante détermine également l’entrée dans ce cercle exclusif.
Cet indice convient aux investisseurs ciblant une exposition internationale. Il regroupe des multinationales leaders dans la santé ou l’agroalimentaire. Ces géants génèrent l’essentiel de leurs revenus hors des frontières suisses.
Le SPI, baromètre exhaustif de l’économie suisse
Le Swiss Performance Index s’impose comme l’indice global par excellence. Il englobe la quasi-totalité des sociétés cotées. Son calcul intègre systématiquement le réinvestissement des dividendes versés.
Il offre une vision totale de la SIX Swiss Exchange. Vous y trouvez des centaines de titres variés. Cette diversité réduit la dépendance aux seules trois plus grandes capitalisations boursières.
Cet outil reflète fidèlement la richesse du tissu économique local :
- Nombre de titres : environ 200 sociétés.
- Secteurs représentés : industrie, technologie, finance.
- Inclusion des dividendes : performance totale mesurée.
Pour sécuriser votre avenir et optimiser votre fiscalité, nous vous invitons à prendre rendez-vous avec un conseiller de chez Investissement suisse pour un bilan patrimonial complet.
Analyse structurelle et risques de concentration sectorielle
Mais au-delà de la taille, c’est la répartition interne qui définit le risque réel de votre portefeuille.
Le poids prépondérant du trio Nestlé, Roche et Novartis
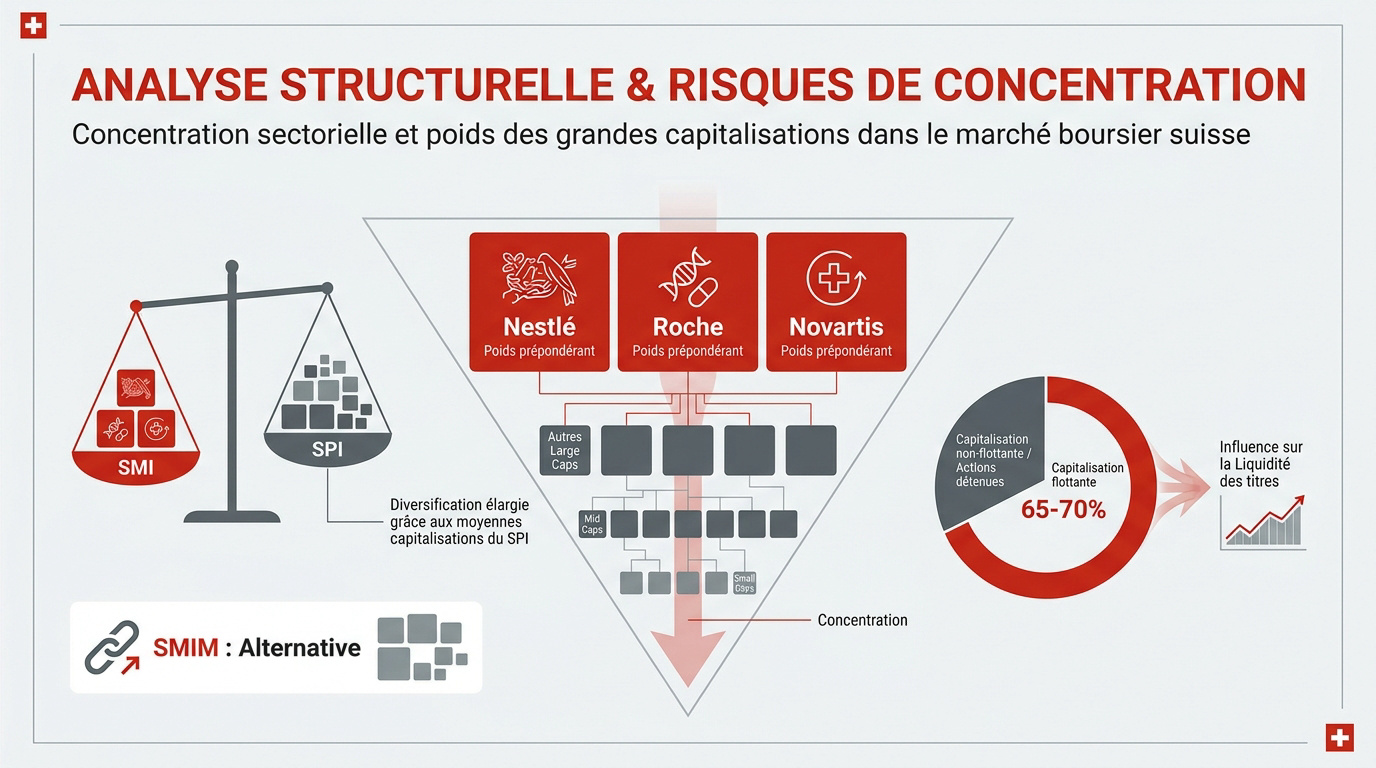
L’indice SMI repose massivement sur Nestlé, Roche et Novartis. Ces trois géants représentent près de 54% de la capitalisation totale. Cette domination structurelle définit la physionomie du marché suisse.
Votre portefeuille devient vulnérable aux aléas de ces mastodontes. Un simple repli de l’un d’eux impacte lourdement l’indice. La performance globale dépend donc d’un cercle très restreint d’acteurs.
Des règles limitent désormais le poids individuel à 18% maximum. Ce plafonnement impose des rééquilibrages trimestriels rigoureux. L’objectif est de contenir cette hégémonie pour protéger les investisseurs d’une trop forte dépendance.
Diversification élargie grâce aux moyennes capitalisations du SPI
Intégrer des Small et Mid Caps permet de diluer efficacement votre risque. Ces sociétés offrent une exposition dynamique à l’économie réelle.
Le SMIM constitue une alternative robuste pour capter la croissance des moyennes capitalisations. Nous vous invitons à consulter notre guide sur Les meilleurs Fonds d’Investissement en Suisse pour affiner votre sélection.
La volatilité diffère sensiblement selon l’indice choisi, comme le montre ce comparatif :
| Indice | Nombre de titres | Volatilité moyenne | Concentration Top 3 |
|---|---|---|---|
| SMI | 20 | Modérée | ~54% |
| SPI | 200+ | Variable | Élevée |
| SMIM | 30 | Plus élevée | Réduite |
L’importance de la capitalisation boursière flottante
Le calcul des indices repose sur la capitalisation flottante. Cette méthode exclut les actions bloquées par les dirigeants. Seuls les titres disponibles à l’échange comptent réellement.
Cette approche modifie le classement réel des entreprises cotées. Elle reflète la véritable taille accessible du marché financier. Les poids sont ainsi ajustés selon la réalité des échanges.
Cette règle favorise directement la liquidité des titres sur le marché. Elle réduit les amplitudes de cours brutales. Pour vous, c’est une garantie de stabilité et de transparence accrue.
Impact du traitement des dividendes sur votre rendement final
Pourtant, la structure des indices cache une différence technique majeure sur la gestion des revenus.
Indice de cours vs indice de performance : le piège du SMI
Le SMI fonctionne comme un indice de cours classique. Il ignore totalement les revenus distribués. À l’inverse, le SPI est un indice de performance global.
Sans réinvestissement, le SMI semble mécaniquement sous-performer. Il ne reflète que l’évolution des prix. La réalité de votre gain total est donc tronquée.
Vous subissez une perte de valeur théorique importante. L’écart se creuse au fil des années. Pour approfondir, consultez cette Analyse marchés financiers semaine 39 : le pivot de la Fed –. C’est un point essentiel.
La prime de taille et l’effet cumulé des réinvestissements
Les moyennes capitalisations offrent un avantage historique. Elles génèrent souvent une prime de taille de 1,3%. Ce surplus booste votre capital sur la durée.
Les intérêts composés transforment radicalement votre portefeuille. Chaque dividende réinvesti produit ses propres gains. C’est le moteur secret de la croissance helvétique.
Le marché suisse brille par sa résilience. Les entreprises maintiennent une politique de distribution solide. Cette stabilité protège vos avoirs durant les crises. C’est une force unique.
Gestion fiscale des revenus mobiliers en Suisse et en France
Alors, comment optimiser la fiscalité de ces dividendes selon votre lieu de résidence ?
Récupération de l’impôt anticipé pour les résidents suisses
La Confédération applique un prélèvement automatique de 35% sur vos dividendes. Cet impôt anticipé vise à garantir la déclaration de vos avoirs. C’est une ponction initiale non négligeable.
Vous récupérez cette somme via votre déclaration de titres annuelle. L’administration déduit ce montant de votre impôt final. Consultez ce Guide pour les contribuables du canton de Bâle-Ville sur les … pour vos démarches.
Oublier de déclarer vos revenus mobiliers est risqué. Vous perdriez définitivement le droit au remboursement de cet impôt.
Convention fiscale franco-suisse et démarches pour les non-résidents
La convention fiscale entre Berne et Paris limite votre imposition définitive à 15%. La Suisse prélève pourtant 35% au départ. Vous devez donc réclamer le surplus de 20% activement.
Adressez vos formulaires spécifiques à l’Administration fédérale des contributions. Cette procédure rigoureuse assure la protection de vos rendements. Lisez notre Retraite frontalier 2026 | Guide 3e pilier et PER Pro pour anticiper.
Soyez vigilants sur vos obligations déclaratives en France. Tout compte-titres détenu à l’étranger doit être signalé au fisc.
Avantages de la prévoyance liée pour l’investisseur
Investir via le pilier 3a offre une protection fiscale majeure. Les revenus générés sont totalement exonérés d’impôt anticipé. Votre capital fructifie ainsi sans aucune ponction fiscale immédiate.
Vos cotisations annuelles sont déductibles de votre revenu imposable global. Cela réduit directement votre charge fiscale courante. Voyez ce 3ème pilier et achat immobilier en Suisse : nos conseils – pour optimiser.
Privilégiez les fonds indiciels au sein de votre prévoyance. Ils maximisent la performance brute grâce à des frais réduits.
Sélection des supports et maîtrise des frais transactionnels
Bref, la performance brute ne vaut rien sans une maîtrise stricte des coûts d’acquisition.
Pertinence des ETF face au droit de timbre et frais de garde
Les coûts impactent votre rendement réel. L’acquisition de titres suisses génère un droit de timbre fédéral de 0,075%. Cette taxe s’élève à 0,15% pour les produits étrangers.
Comparez les TER des produits disponibles. Consultez ce Compte Swissquote | Guide des tarifs et spreads 2026 pour arbitrer vos choix.
Surveillez également le risque de change. Les fluctuations du franc suisse influencent votre performance finale.
Bilan patrimonial personnalisé pour une allocation sécurisée
Sécurisez votre avenir financier dès maintenant. Nous vous invitons à prendre rendez-vous avec un conseiller d’Investissement suisse pour un accompagnement sur mesure.
Nous adaptons la sélection d’indices selon votre profil. La réalisation d’un bilan patrimonial complet demeure l’étape préalable indispensable.
Nous préconisons une stratégie de complémentarité. Diversifiez vos actifs pour stabiliser vos revenus futurs.
Maîtriser la dualité entre la concentration du SMI et l’exhaustivité du SPI est crucial pour optimiser votre performance globale. Agissez dès maintenant pour sécuriser vos dividendes et valider votre bilan patrimonial personnalisé. Une stratégie rigoureuse sur le marché helvétique garantira la pérennité et la croissance de votre capital futur.

