
L’essentiel à retenir : l’assurance vie constitue un bouclier patrimonial majeur, permettant de transmettre jusqu’à 152 500 € par bénéficiaire sans droits de succession pour les versements effectués avant 70 ans. Ce levier sécurise l’avenir de vos proches grâce à une clause bénéficiaire flexible et démembrée, tout en garantissant l’exonération totale des intérêts produits, même après 70 ans.
En France, les capitaux transmis via l’assurance vie bénéficient d’un abattement de 152 500 € par bénéficiaire pour les primes versées avant 70 ans. Pourtant, une clause bénéficiaire mal rédigée ou une méconnaissance des seuils fiscaux peut lourdement pénaliser vos héritiers lors de la succession.
Cet article analyse comment structurer votre contrat pour transformer ce placement en un bouclier patrimonial robuste. Nous allons faire le point sur les leviers d’optimisation fiscale et les subtilités juridiques pour sécuriser durablement l’avenir de vos proches.
- L’assurance vie comme pilier de la protection famille
- 2 leviers fiscaux pour optimiser la transmission
- Rédaction de la clause pour sécuriser vos proches
- Planification globale et bilan patrimonial
L’assurance vie comme pilier de la protection famille
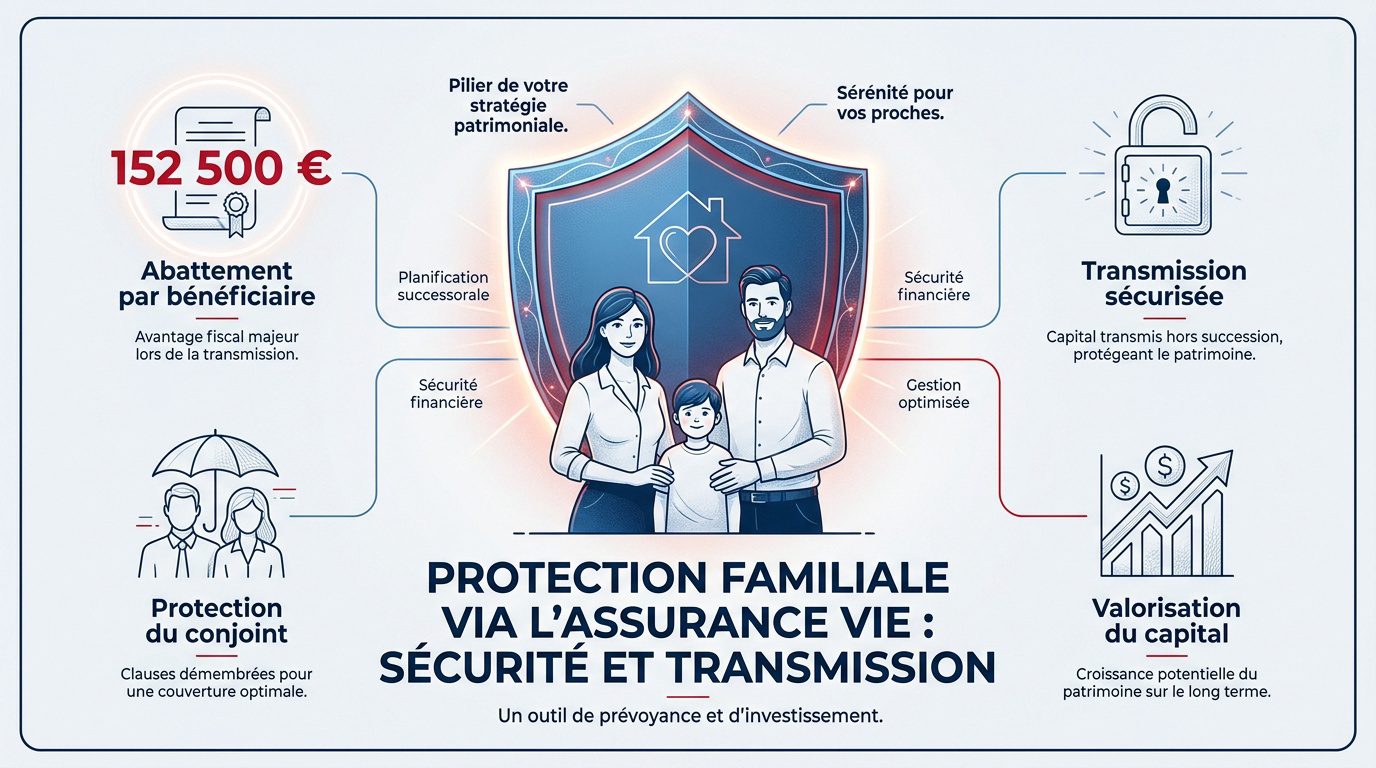
L’assurance vie est un outil patrimonial essentiel pour protéger sa famille, permettant une transmission de capital hors succession avec des avantages fiscaux significatifs et une grande flexibilité dans la désignation des bénéficiaires. Ce bouclier protège le conjoint via des clauses démembrées tout en sécurisant la valorisation.
Cette solidité structurelle repose sur une dualité stratégique qu’il convient de maîtriser pour servir au mieux vos intérêts successoraux.
Différencier épargne de valorisation et prévoyance pure
Ce contrat constitue un hybride financier performant. Il agit simultanément comme un placement de capitalisation et un vecteur de transmission efficace. Vous bâtissez ainsi un patrimoine durable et disponible.
Ne confondez pas ce dispositif avec l’assurance décès. Ici, votre capital demeure accessible à tout moment. L’assurance décès ne verse une prestation qu’en cas de sinistre. Cette nuance est déterminante pour votre gestion.
Cumuler ces deux solutions garantit une sérénité absolue. Vous valorisez vos actifs tout en fixant un capital immédiat pour vos proches. Pour approfondir, découvrez comment réussir votre optimisation assurance vie dès aujourd’hui.
Au-delà de la nature du contrat, la performance réelle dépendra de votre sélection rigoureuse des supports d’investissement internes.
Arbitrage entre fonds euros et unités de compte
Le fonds en euros incarne la sécurité absolue. L’assureur garantit contractuellement votre capital versé. Il représente le socle prudent et stable de votre épargne familiale globale.
Les unités de compte ciblent une croissance dynamique. Elles présentent un risque de perte en capital potentiel. Pourtant, elles permettent de surpasser l’inflation durablement. C’est un moteur de performance indispensable.
Adaptez votre allocation selon votre horizon personnel. Un profil jeune favorisera naturellement les unités de compte. Avec les années, arbitrez vos gains vers le fonds euros. Contactez Investissement Suisse pour votre bilan patrimonial.
2 leviers fiscaux pour optimiser la transmission
Mais au-delà de la structure du contrat, c’est bien la fiscalité qui fait de l’assurance vie un outil de transmission imbattable.
Avantages des versements réalisés avant 70 ans
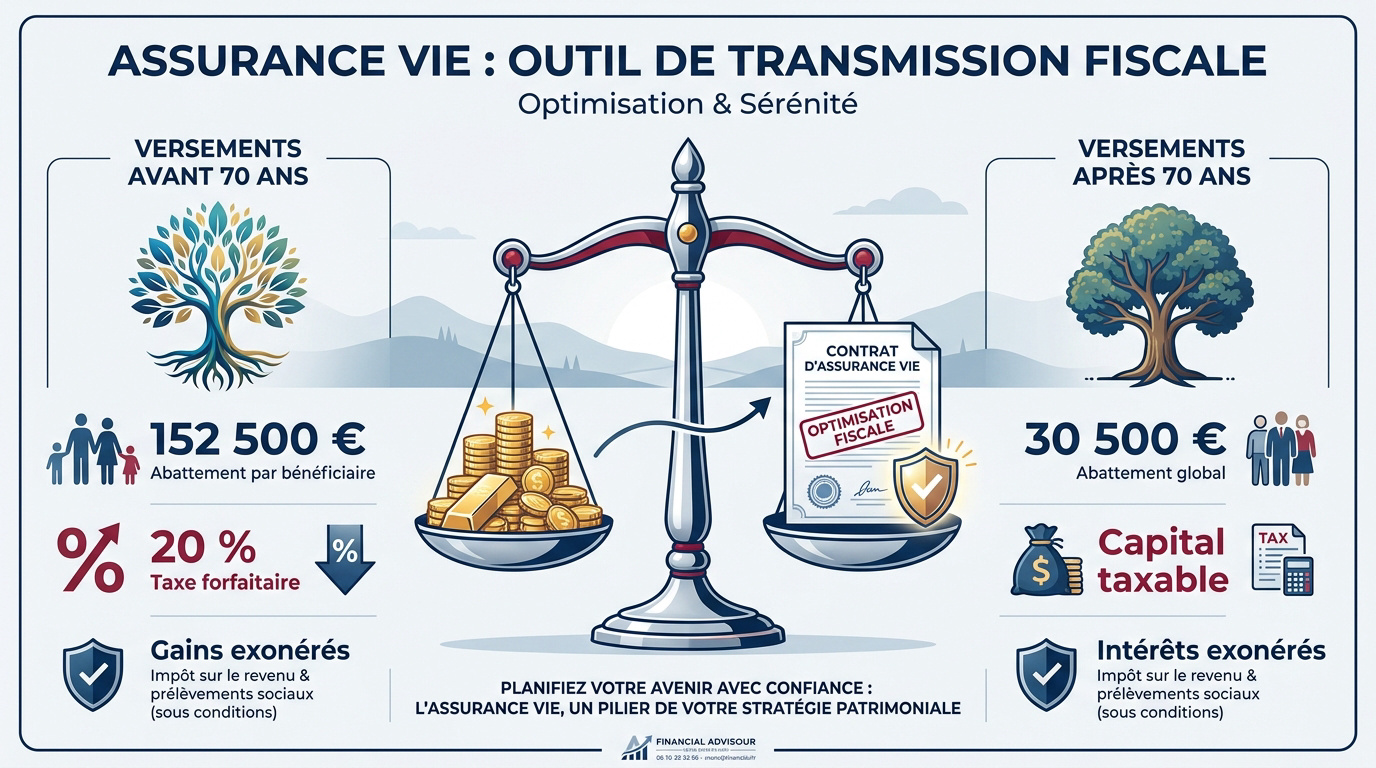
Chaque bénéficiaire profite d’un abattement de 152 500 €. C’est un avantage massif pour vos enfants. Le capital circule sans droits de succession classiques.
Au-delà, une taxe forfaitaire s’applique. Elle est de 20 % jusqu’à un certain seuil. Cela reste bien inférieur aux tranches marginales successorales.
Les gains générés sont totalement exonérés. Seules les primes versées comptent pour l’abattement. C’est une niche fiscale extrêmement puissante pour votre patrimoine.
- Abattement de 152 500 € par bénéficiaire
- Taxation de 20 % au-delà
- Exonération totale des intérêts produits
Traitement spécifique des primes versées après 70 ans
Après 70 ans, l’abattement devient global. Il tombe à 30 500 € pour tous les bénéficiaires. C’est une règle différente mais toujours utile.
Les intérêts produits restent exonérés d’impôts. Seul le capital versé entre dans l’assiette taxable. C’est un point technique souvent mal compris par les épargnants.
Continuer de verser après cet âge a du sens. Vous réduisez tout de même la base imposable globale. C’est un levier de dernier recours efficace.
L’assurance vie est un outil patrimonial essentiel pour protéger sa famille, permettant une transmission de capital hors succession avec des avantages fiscaux significatifs et une grande flexibilité dans la désignation des bénéficiaires. Pour affiner votre stratégie, consultez notre guide sur la fiscalité de l’assurance vie et prenez rendez-vous avec un conseiller Investissement suisse pour un bilan patrimonial complet.
Rédaction de la clause pour sécuriser vos proches
Pourtant, tous ces avantages fiscaux ne servent à rien sans une rédaction méticuleuse de la clause bénéficiaire.
Efficacité du démembrement de la clause bénéficiaire
Le démembrement sépare l’usufruit et la nue-propriété. Le conjoint survivant conserve l’usage des fonds. Les enfants reçoivent le capital au second décès.
Cette structure protège le niveau de vie du conjoint. Elle évite aussi les conflits familiaux classiques. C’est une solution sur mesure pour les patrimoines importants.
Ajoutez la mention vivant ou représenté. Cela anticipe le décès prématuré d’un héritier. C’est une sécurité juridique indispensable pour votre famille.
Précautions pour les familles recomposées et les mineurs
Nommez précisément vos partenaires de PACS. Le concubinage nécessite une désignation nominative claire. Ne laissez aucune place à l’interprétation juridique.
Désignez un tiers administrateur pour les mineurs. Cela évite le blocage des fonds par le juge. Vous gardez le contrôle sur l’utilisation du capital.
Terminez toujours par la clause par défaut. La mention « mes héritiers » évite la déshérence. C’est votre filet de sécurité ultime en cas d’imprévu.
Formalités administratives et rôle de l’AGIRA
Préparez l’acte de décès et vos pièces d’identité. Ces documents sont requis pour débloquer les fonds rapidement.
L’AGIRA aide à retrouver les contrats oubliés. C’est un service gratuit et très efficace. Il suffit de les saisir par courrier ou en ligne. Cela évite que l’argent ne dorme chez l’assureur.
Un notaire peut aussi fluidifier ces démarches administratives. Son expertise garantit un règlement sans erreurs. Nous vous invitons à consulter nos ressources sur l’ assurance vie et succession pour un bilan patrimonial complet avec nos conseillers.
Planification globale et bilan patrimonial
Bref, une fois la clause rédigée, il faut intégrer ce contrat dans une vision plus large de votre patrimoine.
Complémentarité avec les piliers 3a et 3b en Suisse
L’assurance vie française complète bien le 3ème pilier. Les résidents suisses doivent jongler entre ces deux systèmes. C’est une optimisation fiscale transfrontalière majeure.
| Dispositif | Avantage Fiscal | Disponibilité | Objectif |
|---|---|---|---|
| Assurance Vie (FR) | Abattements transmission | Retrait libre | Transmission et épargne |
| Pilier 3a (CH) | Déductibilité fiscale | Fonds bloqués | Retraite liée |
| Pilier 3b (CH) | Cadre fiscal souple | Retrait libre | Prévoyance libre |
Diversifiez vos risques juridiques avec plusieurs supports. Ne mettez pas tous vos œufs dans le même panier national. Consultez notre analyse sur la Liechtenstein Life 3a.
Évaluation des besoins et recommandation de capital
Visez un capital égal à trois ans de salaire. C’est le montant idéal pour protéger votre foyer. Cela laisse le temps à vos proches de s’organiser.
Révisez vos bénéficiaires après chaque changement de vie. Un mariage ou une naissance modifie vos priorités. Ne laissez pas une vieille clause piloter votre avenir.
Prenez rendez-vous avec un conseiller « Investissement suisse ». Un bilan patrimonial complet est la clé du succès. Nous ajusterons vos garanties à vos besoins réels.
La protection de votre famille mérite une expertise pointue. Contactez-nous dès aujourd’hui pour sécuriser votre héritage sereinement.
L’assurance vie constitue un bouclier patrimonial majeur, alliant flexibilité de la clause bénéficiaire et abattements fiscaux puissants. Pour sécuriser l’avenir de vos proches, agissez dès aujourd’hui afin d’optimiser votre transmission de capital hors succession. Votre sérénité familiale de demain se construit par vos décisions stratégiques actuelles.