
En Suisse, l’impôt sur un don dépend du canton et du lien de parenté. Avec la France, un même don peut donc être taxé deux fois.
Dans cet article, nous faisons le point sur le cadre suisse des donations, sur le risque de double taxation avec la France et sur la démarche à suivre pour sécuriser le transfert.
Qu’est-ce qu’une donation en Suisse, et sous quelles formes ?
Donation manuelle
Une donation est un transfert de biens entre personnes vivantes, sans contrepartie équivalente.
Pour un don manuel, c’est la remise du bien et son acceptation par le bénéficiaire qui créent la donation.
Prenons une promesse écrite de remettre 20 000 CHF dans trois mois : c’est une promesse de donation mobilière non encore exécutée, donc le don n’a pas encore eu lieu.
Promesse de donation
Une promesse de donation engage à remettre un bien gratuitement plus tard. Si la promesse est valable, le bénéficiaire peut en exiger l’exécution.
Pour un bien mobilier, elle doit être écrite. Pour un immeuble, il faut un acte authentique, passé devant un officier public.
Une fois la promesse exécutée, elle est traitée comme une donation manuelle. Par exemple, une promesse écrite de remettre 20 000 CHF dans trois mois reste une promesse tant que l’argent n’est pas versé.
Donation immobilière
Pour un immeuble, la donation ne prend effet qu’après inscription au registre foncier. Le notaire doit la demander dans les dix jours, à Neuchâtel, dès que les conditions de l’acte le permettent.
Vérifiez qu’il l’a fait. Si vous avez aussi un lien fiscal avec la France, voyez fiscalité des biens immobiliers à l’étranger.
Pas d’impôt fédéral : chaque canton fixe sa propre règle
Genève : exonérations et barèmes
À Genève, le lien de parenté décide de l’impôt : voici qui est exonéré et à quel taux.
| Critère | Époux, enfants, petits-enfants, grands-parents | Frères et sœurs | Oncles, tantes, neveux, nièces | Autres bénéficiaires |
|---|---|---|---|---|
| Taux (centimes compris) | Exonéré | 18 à 23 % | 22 à 27 % | 50 à 55 % |
| Condition | Donateur non imposé d’après la dépense | Aucune | Aucune | Aucune |
Lucerne, Obwald et Schwyz : pas d’impôt sur les donations
À Lucerne, Obwald et Schwyz, les dons ne sont pas imposés de votre vivant. À Lucerne, un don fait dans les cinq ans avant le décès peut toutefois être pris en compte dans l’impôt sur les successions.
Si le bénéficiaire est éloigné ou sans lien de parenté, les taux peuvent atteindre 20 à 40 %. Avant de donner, vérifiez ce point.
Neuchâtel : l’exemption annuelle
À Neuchâtel, le bénéficiaire d’un don mobilier est exonéré jusqu’à 10 000 CHF au total par année civile, à condition que le donateur soit domicilié dans le canton. Au-delà de ce montant, l’exemption ne joue plus.
Un même don peut donc être exonéré dans un canton et taxé dans un autre : avant de donner, vérifiez où vit le donateur.
Quel canton taxe votre donation ?
Biens mobiliers : le domicile du donateur
Pour un bien mobilier, c’est en principe le canton où le donateur est domicilié au moment du don qui taxe. À Fribourg, cette règle vaut pour les capitaux, les meubles, les véhicules et les bijoux.
Vous donnez une voiture ou des bijoux ? Le canton de votre domicile au moment du don taxe, même si le bénéficiaire vit ailleurs. À Fribourg, le bénéficiaire annonce le don et paie l’impôt, mais le donateur en reste solidairement responsable.
Immeuble : le canton de situation
Pour un immeuble, le canton compétent est celui où le bien se trouve. Voici ce que cela change pour vous :
- Vérifiez l’adresse du bien : c’est le canton de cette adresse qui taxe le don, et non celui où vit le donateur.
- À Vaud, par exemple, l’impôt devient dû au moment où l’inscription au registre foncier transfère l’immeuble au bénéficiaire.
- Le bénéficiaire déclare le don au canton où se trouve l’immeuble, dans les délais que ce canton fixe.
Donner depuis la France ou vers la France : le risque de double imposition
Absence de convention sur les donations entre vifs
Il n’existe pas de convention fiscale franco-suisse sur les donations entre vifs, c’est-à-dire faites de votre vivant. Chaque pays applique donc ses propres règles. Résultat : un même don peut être taxé des deux côtés de la frontière.
Avant tout don, demandez l’avis d’un notaire ou d’un fiscaliste : il vérifiera les deux pays avec vous.
Imposition française : l’article 750 ter du CGI
Si le donateur est fiscalement domicilié en France au jour du don, la France peut taxer le don, biens suisses compris. Pour un bien immobilier en Suisse, voyez l’IFI frontalier franco-suisse.
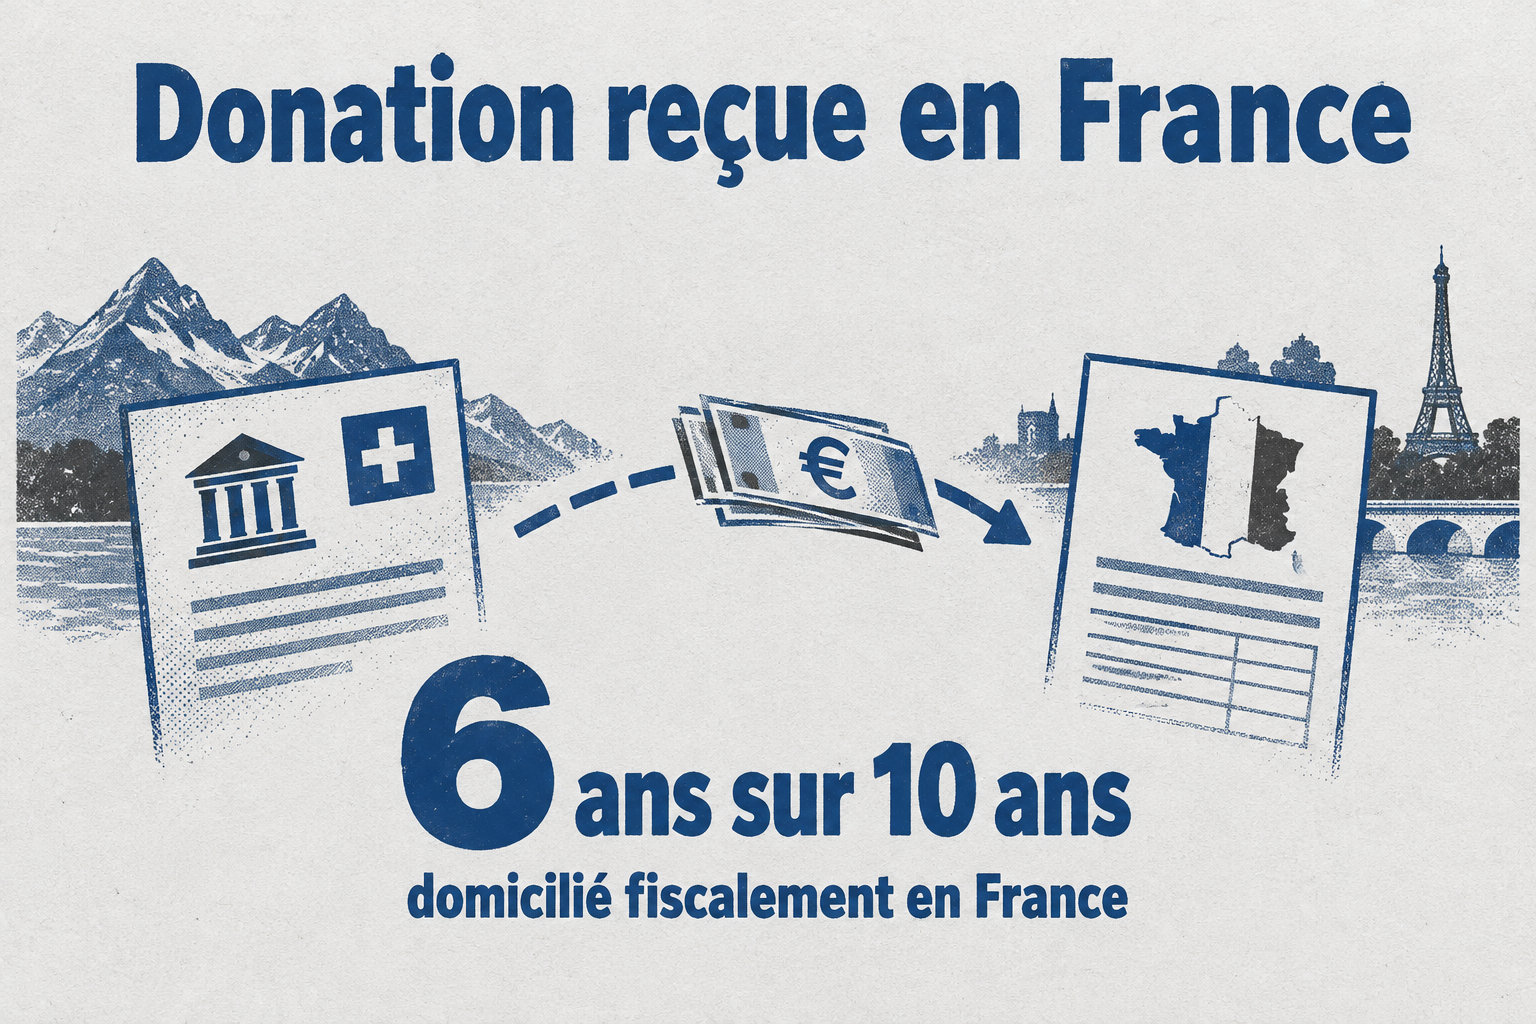
Donateur installé à l’étranger ? La France taxe les biens reçus en France, si le bénéficiaire y est domicilié et y a vécu six ans sur les dix années avant le don.
Imputation de l’impôt suisse
Si le donateur réside fiscalement en France, un immeuble suisse peut être taxé en France. Les droits suisses payés sur ce bien s’imputent alors sur les droits français.
Cette imputation ne supprime pas forcément la taxe : si l’impôt suisse est plus bas, vous payez la différence. Un don manuel ou un don d’argent se déclare sur le formulaire 2735.
Réserve héréditaire : ce qui a changé depuis 2023
Réserves des descendants et du conjoint
Depuis le 1er janvier 2023, la réserve des descendants vaut la moitié de leur part légale. Le conjoint ou le partenaire enregistré garde une réserve égale à la moitié de sa part légale.
Les parents n’ont plus aucune réserve. Concrètement, si un enfant est seul héritier, sa réserve représente la moitié de la succession. L’autre moitié peut être donnée librement à la personne de votre choix.
Donations pouvant être réduites
Un héritier lésé peut demander la réduction de certaines libéralités, et le temps pour agir est court :
- les donations qui portent atteinte à sa réserve ;
- les avancements d’hoirie qui ne sont pas soumis au rapport ;
- le délai : un an à partir du jour où il connaît l’atteinte, et dix ans au plus après l’ouverture de la succession.
Comment sécuriser une donation en quatre étapes
Suivez quatre étapes, dans l’ordre. D’abord, faites un audit financier : notez la date du don, sa nature et sa valeur. Ensuite, faites un audit fiscal : vérifiez le domicile fiscal du donateur et du bénéficiaire, et leur lien de parenté.
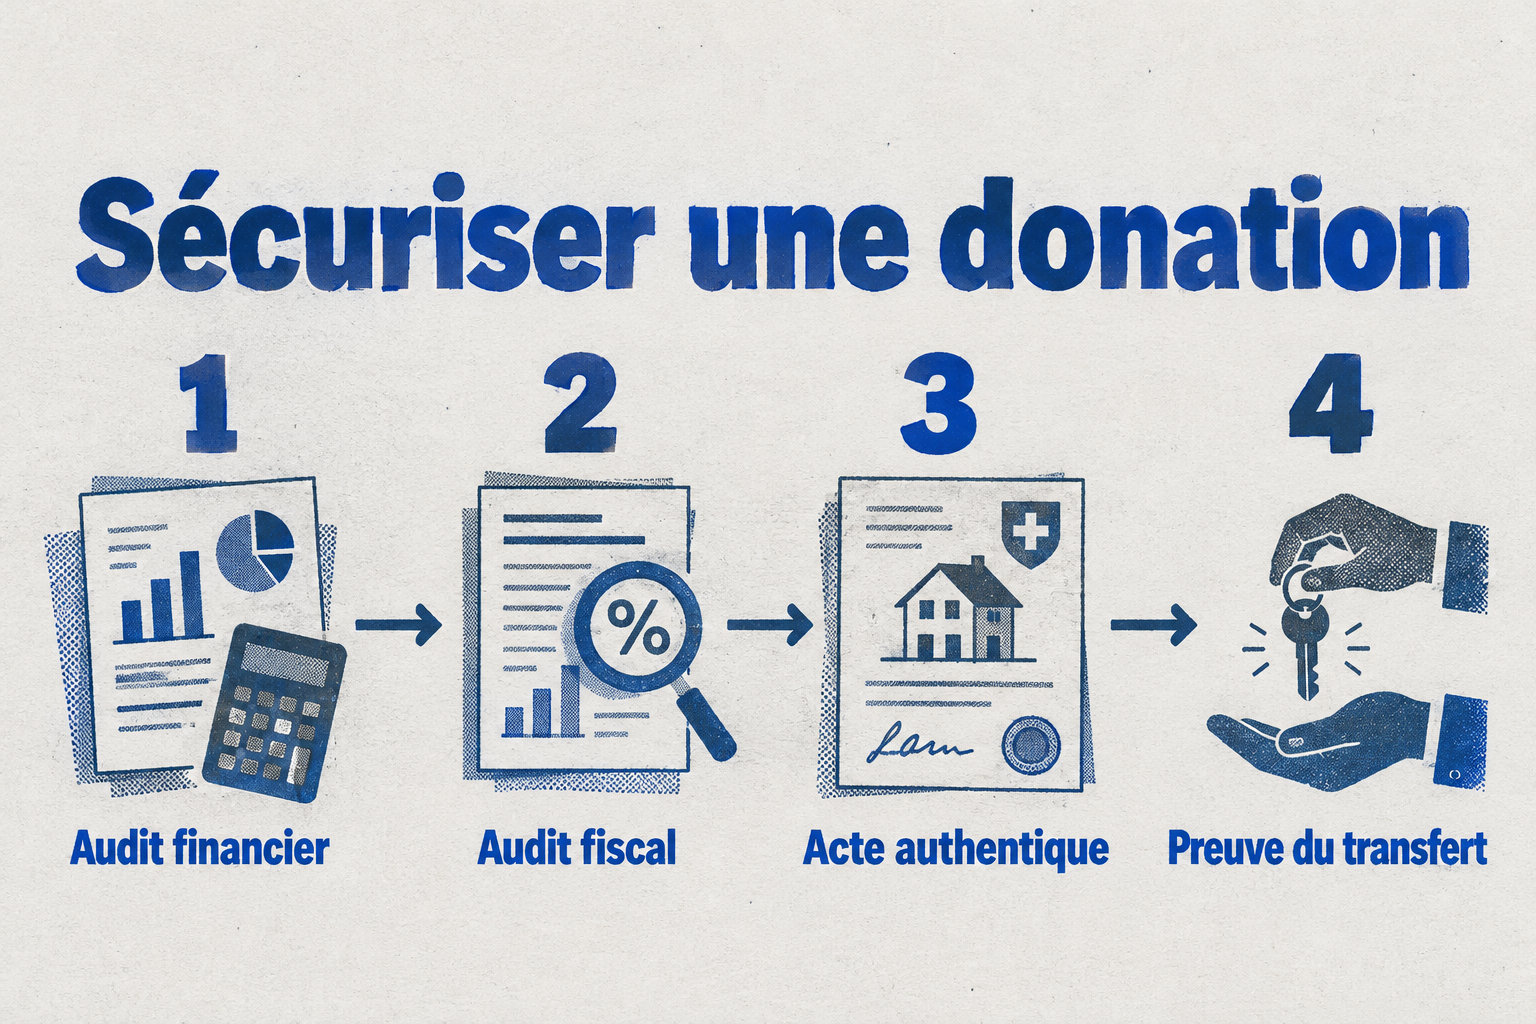
Troisième étape, l’écrit : pour un meuble non remis tout de suite, signez un écrit décrivant le bien et la date de remise. Quatrième étape, la preuve : un immeuble suisse exige un acte authentique puis une inscription au registre foncier.
Pour protéger vos proches au-delà de la donation, voyez comment sécuriser vos proches avec une assurance vie.
Les cas particuliers : conjoints, descendants et dons venus de l’étranger
Conjoints et descendants
Conjoints et descendants bénéficient souvent d’une exonération ou d’un allègement. À Genève, les époux, enfants, petits-enfants et grands-parents sont exonérés si le donateur n’est pas imposé d’après sa dépense annuelle, un forfait lié à son train de vie.
À Neuchâtel, un don mobilier est exonéré jusqu’à 10 000 CHF par année civile, sous réserve des règles applicables à ce type de don.
Chaque canton a ses conditions : pour votre cas, voyez les règles de votre canton avant de signer.
Dons reçus de l’étranger
Une exonération suisse ne vous dispense pas des obligations françaises. Si vous avez été domicilié fiscalement en France au moins six ans au cours des dix années précédentes, la France peut taxer le don de votre parent suisse.
Un don d’argent envoyé depuis la France se déclare sur le formulaire 2735 dès qu’il relève des dons manuels ou des sommes d’argent. Si c’est le cas, pensez à le déclarer.
Retenez l’essentiel : en Suisse, l’impôt sur un don dépend du canton et du lien de parenté. Avec la France, le même don peut être taxé deux fois.
Votre prochain pas : avant de donner, demandez l’avis d’un notaire ou d’un fiscaliste. Il vérifiera les deux pays avec vous.

