
Avec la réforme AVS 21, l’âge de départ dépend de votre année de naissance. Proche de la retraite, vous vous demandez sans doute quand partir sans perdre trop de revenu.
Nous vous expliquons ce que la réforme change, ce que rapportent l’AVS, la LPP et le 3e pilier, et quelles démarches lancer à temps.
Ce que la réforme AVS 21 change pour vous
Avec AVS 21, en vigueur depuis le 1er janvier 2024, l’âge de référence est de 65 ans pour les hommes. Pour les femmes, il monte pas à pas jusqu’à ce même âge.
Née entre 1961 et 1969 ? Vous faites partie de la génération transitoire : si vous reportez votre rente, vous pouvez recevoir un supplément à vie.
Repérez votre année de naissance dans le tableau. Ancien employeur ? Lancez une recherche LPP.
| Année de naissance | Âge de référence des femmes | Anticipation de la rente |
|---|---|---|
| 1961 | 64 ans et 3 mois | Dès 62 ans |
| 1962 | 64 ans et 6 mois | Dès 62 ans |
| 1963 | 64 ans et 9 mois | Dès 62 ans |
| 1964 et après | 65 ans | Sans période transitoire |
À quel âge peut-on vraiment partir ?
Anticiper sa rente AVS
Les hommes et les femmes nés en 1970 ou après peuvent partir à 63 ans au plus tôt ; les femmes nées de 1961 à 1969, dès 62 ans.
La rente baisse alors selon le nombre de mois d’avance. Cette baisse dure toute la vie : elle pèse sur chaque année de retraite, donc comptez-la dans votre budget.
Vous pouvez n’anticiper qu’une partie de votre rente, de 20 % à 80 % de son montant. Vous la fixez en francs ou en pourcentage entier.
Vous pouvez augmenter cette part une seule fois, le solde étant ensuite versé en entier. La caisse doit recevoir votre demande au plus tard le dernier jour du mois précédant le début souhaité.
Ajourner sa rente AVS
Ajourner, c’est reporter le début de sa rente AVS. Elle grossit selon la durée du report : de 5,2 % à 31,5 %, jusqu’à cinq ans après l’âge de référence, soit 70 ans.
À l’inverse, une anticipation baisse la rente à vie. Si vous travaillez encore après 65 ans, vous pouvez aussi ajourner votre rente LPP, jusqu’à 70 ans au plus tard. Pour chiffrer votre cas, utilisez nos simulations de retraite.
Ce que rapportent les trois piliers
Le pilier AVS
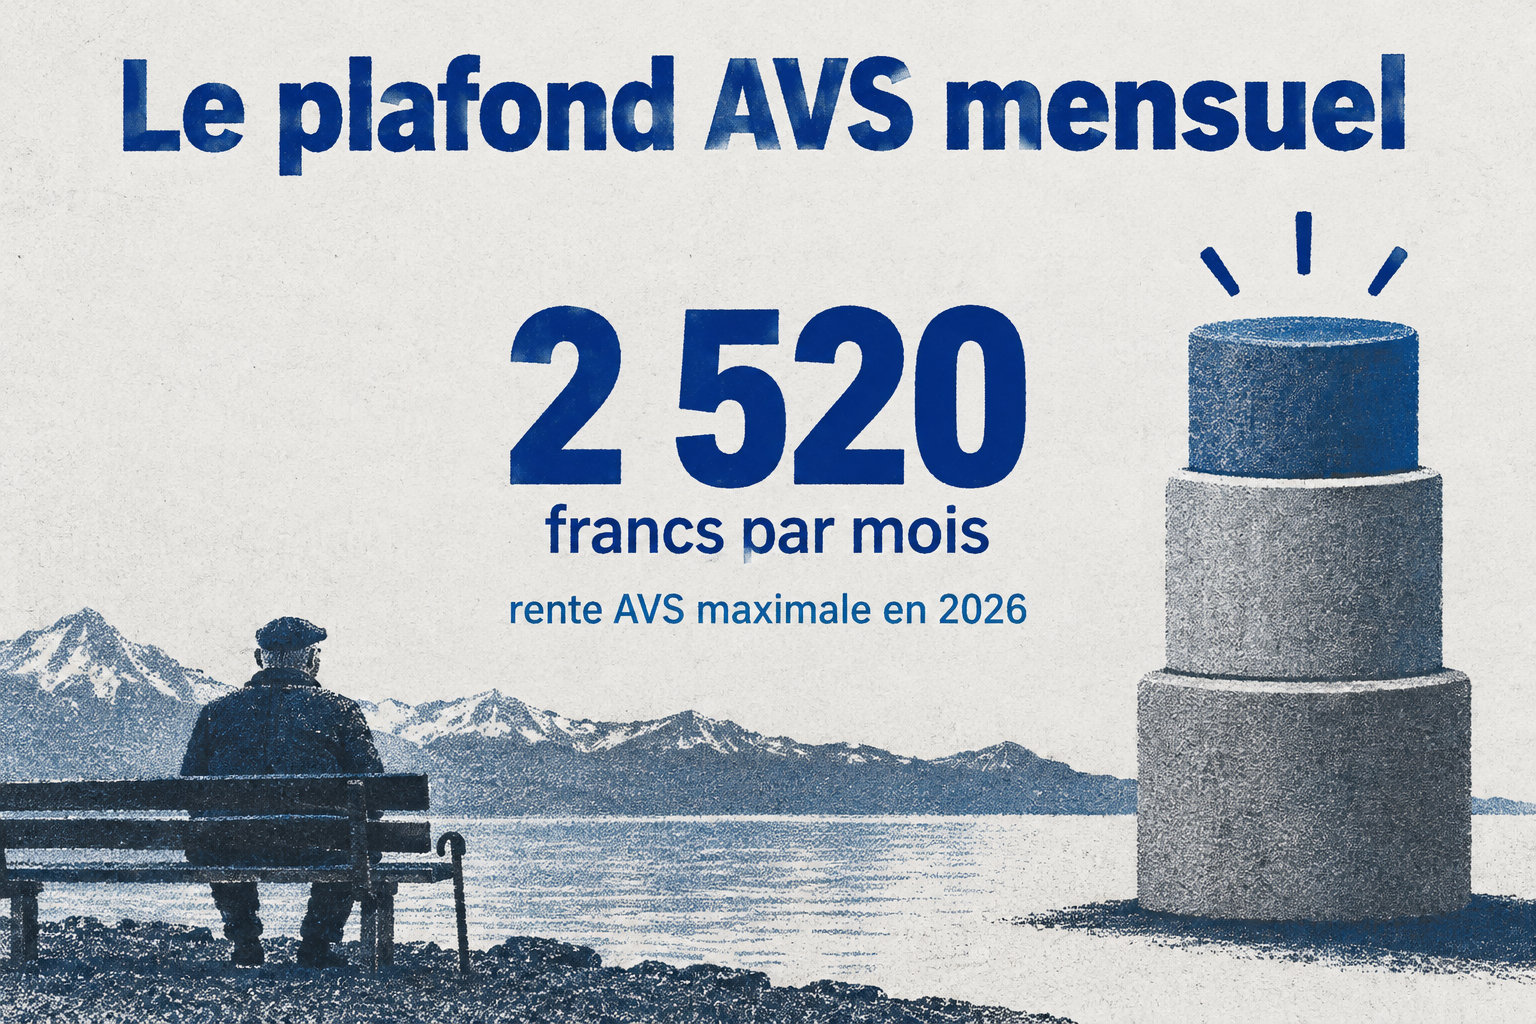
En 2026, la rente AVS maximale est de 2 520 francs par mois. C’est un plafond : votre rente dépend de vos années de cotisation et de votre revenu moyen.
Une carrière complète compte 44 années de cotisation. Chaque année manquante réduit la rente, mais une seule année cotisée ouvre déjà droit à une rente partielle.
Pour repérer vos lacunes, faites le calcul anticipé :
- Une année travaillée après l’âge de référence peut améliorer votre rente.
- Cette année doit atteindre 40 % de votre revenu moyen non partagé et non revalorisé d’avant cet âge.
- Ses cotisations doivent atteindre au moins 530 francs en 2026.
- Cette amélioration ne se produit qu’une seule fois.
Le 2e pilier LPP
Pour estimer votre rente LPP, multipliez votre avoir obligatoire par 6,8 %. Avec 100 000 francs, vous touchez au minimum 6 800 francs par an. Ce taux n’a pas changé, la réforme de 2024 ayant été refusée.
Si une partie dépasse le minimum légal, la caisse fixe son propre taux pour elle, et la rente peut être plus basse.
Le 3e pilier
Le 3e pilier est facultatif, mais il s’ajoute à l’AVS et à la LPP pour former votre revenu réel. Avec une caisse de pension, vous pouvez y verser jusqu’à 7 258 francs en 2026.
Sans caisse, c’est 20 % de votre revenu d’activité, sans dépasser 36 288 francs. Consultez les plafonds du 3e pilier en 2026 avant de verser.
Rente ou capital : à quoi tenez-vous ?
Rente ou capital : un arbitrage. La rente vous donne un revenu régulier jusqu’à la fin de votre vie. Le capital vous remet la somme, et c’est vous qui décidez de son usage.
Dans la LPP, vous pouvez demander qu’un quart de votre épargne retraite soit versé en capital. Si la caisse le permet, ce retrait va jusqu’à la totalité.
Comparez les deux options ligne par ligne, puis découvrez une offre de gestion de fortune si vous voulez organiser votre patrimoine.
| Critère | Rente | Capital |
|---|---|---|
| Délai | Aucune demande de capital | Délai fixé par la caisse |
| Retraite anticipée | Rente réduite | Somme plus petite |
| Rachat LPP | Pas de retrait en capital | Déduction refusée si retrait sous 3 ans |
Combien prévoir, et ce qu’il reste après impôts
Le budget à la retraite
Partir deux ans plus tôt crée un écart de revenu : pendant les mois sans rente AVS, il faut payer le quotidien avec d’autres ressources.
Le montant à mettre de côté dépend de vos dépenses mensuelles et des revenus qui restent pendant ces deux ans. Pour chiffrer le coût d’une retraite anticipée à 62 ans, listez vos dépenses avant de choisir votre date de départ.
Pour dresser votre budget, comparez vos revenus à vos dépenses :
- Revenus : rente AVS, rente LPP ou capital, et épargne du 3e pilier.
- Dépenses : loyer, nourriture, transports et autres frais mensuels.
- Assurance-maladie : la prime moyenne est de 465,30 francs par mois en 2026 pour un adulte, mais elle varie selon votre lieu de résidence, la franchise et l’assureur.
Ce qui est imposé
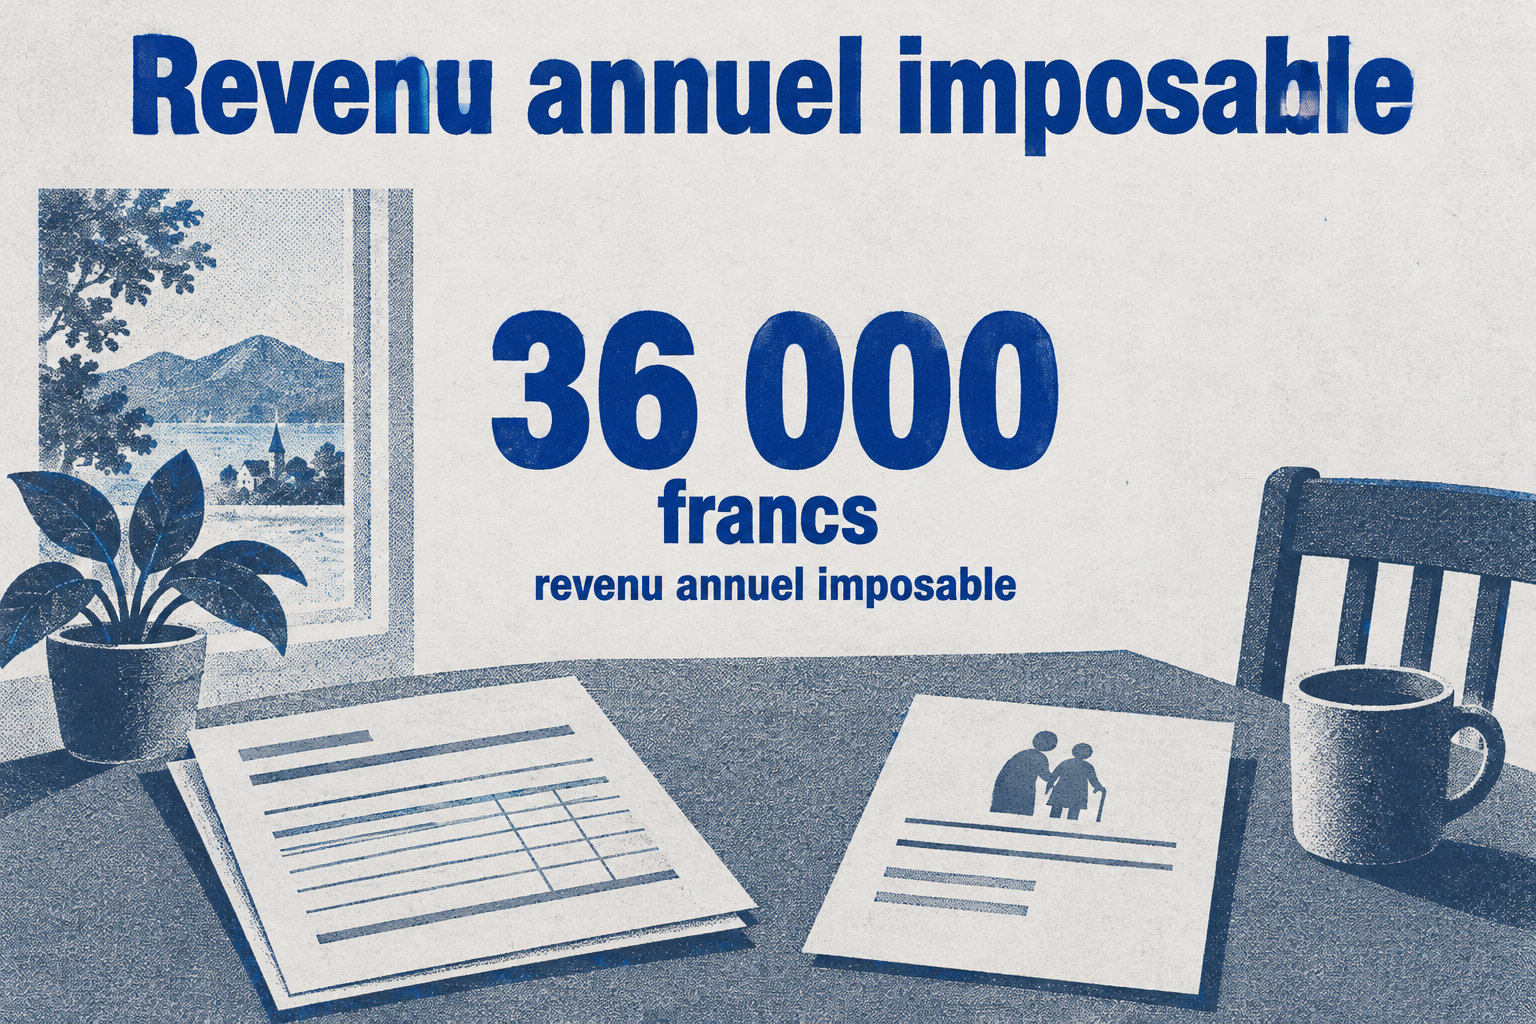
Les rentes AVS et LPP sont imposées comme un salaire. Une rente de 3 000 francs par mois donne 36 000 francs de revenu imposable par an, avant déductions.
Le capital d’une caisse de pension ou d’un pilier 3a est imposé à part, à un taux réduit. Ce taux dépend du canton et du montant retiré. Dans votre budget, comptez le net touché.
Démarches : quoi faire, et quand le faire
Pour demander votre rente AVS, utilisez le formulaire 318.370. Déposez-le trois à quatre mois avant l’âge de référence, ou avant la date où vous voulez commencer une rente anticipée.
Adressez-le à la caisse qui a reçu vos cotisations. Si votre conjoint touche déjà une rente, c’est la caisse qui la verse qui reçoit votre demande.
Six mois avant, faites le point avec une planification patrimoniale :
- Demandez un calcul anticipé de votre rente AVS et contrôlez vos lacunes.
- Envoyez la demande anticipée au plus tard le dernier jour du mois précédant le début du versement.
- Vérifiez le délai de la caisse pour le capital LPP avant de choisir.
- Indiquez à vos proches où sont vos papiers.
Frontaliers : deux pays, deux systèmes à coordonner
Frontalier, vous cotisez dans deux systèmes. Le règlement européen 883/2004 les coordonne : vos périodes en Suisse et en France sont additionnées pour vérifier votre droit.
Chaque pays verse ensuite sa part, selon ses propres années. Votre caisse LPP, elle, calcule votre rente selon votre avoir et son règlement, pas selon vos années en France.
La retraite ne se verse pas automatiquement : rassemblez vos papiers, lisez la fiscalité des frontaliers en Suisse et la mise en place de votre retraite, puis demandez-la dans chaque pays, six mois avant la date choisie en France :
- Vos relevés de carrière suisses.
- Les certificats LPP de votre caisse suisse.
- Les attestations de vos années de travail en France.
Retenez d’abord votre année de naissance : elle fixe votre âge de départ. Partir plus tôt réduit la rente à vie, alors que la reporter la fait grossir.
Votre prochain pas : demandez dès maintenant un calcul anticipé de votre rente AVS, puis comparez vos dépenses mensuelles à vos revenus. C’est ce budget qui vous dira si votre date de départ tient.

