
En fin de mois, le solde baisse sans qu’on sache pourquoi.
Sans méthode, on subit ses dépenses. Optimiser la gestion de vos finances personnelles ne demande pas de logiciel compliqué. On voit ensemble comment appliquer la règle 50/30/20 et automatiser vos virements.
Pourquoi reprendre la main sur son budget ?
Comment savoir où part votre argent ?
Commencez par faire le point. Recensez vos revenus nets mensuels, puis listez vos dépenses :
- les dépenses fixes, qui reviennent chaque mois
- les dépenses variables, qui fluctuent d’un mois à l’autre
- les dépenses occasionnelles, qui tombent de temps en temps
N’oubliez pas les charges annuelles, comme les impôts, l’assurance ou l’entretien de la voiture. Divisez-les par douze : vous obtenez leur poids réel chaque mois.
Fixez des objectifs qui parlent
Un objectif financier n’a de valeur que s’il est précis. « Épargner davantage » reste flou. « Mettre 3 000 € de côté en douze mois » vous donne une cible concrète : 250 € par mois. Prenez le temps de la formuler ainsi.
Soyons clairs : une somme qui ne progresse pas perd de sa valeur avec l’inflation.
En 2025, le pouvoir d’achat du revenu disponible brut des ménages a reculé de 0,4 % en France. Dans le même temps, le taux d’épargne atteignait 17,9 %. Votre budget doit donc assurer votre sécurité immédiate. Il doit aussi faire grandir votre patrimoine.
Construire son budget avec la règle 50/30/20
Appliquez la règle avec souplesse
Comment ça marche ? La règle 50/30/20 répartit votre revenu net mensuel en trois enveloppes : 50 % pour les besoins, 30 % pour les envies, 20 % pour l’épargne, le remboursement des dettes ou l’investissement. Ce n’est pas une obligation légale. C’est un repère utile.
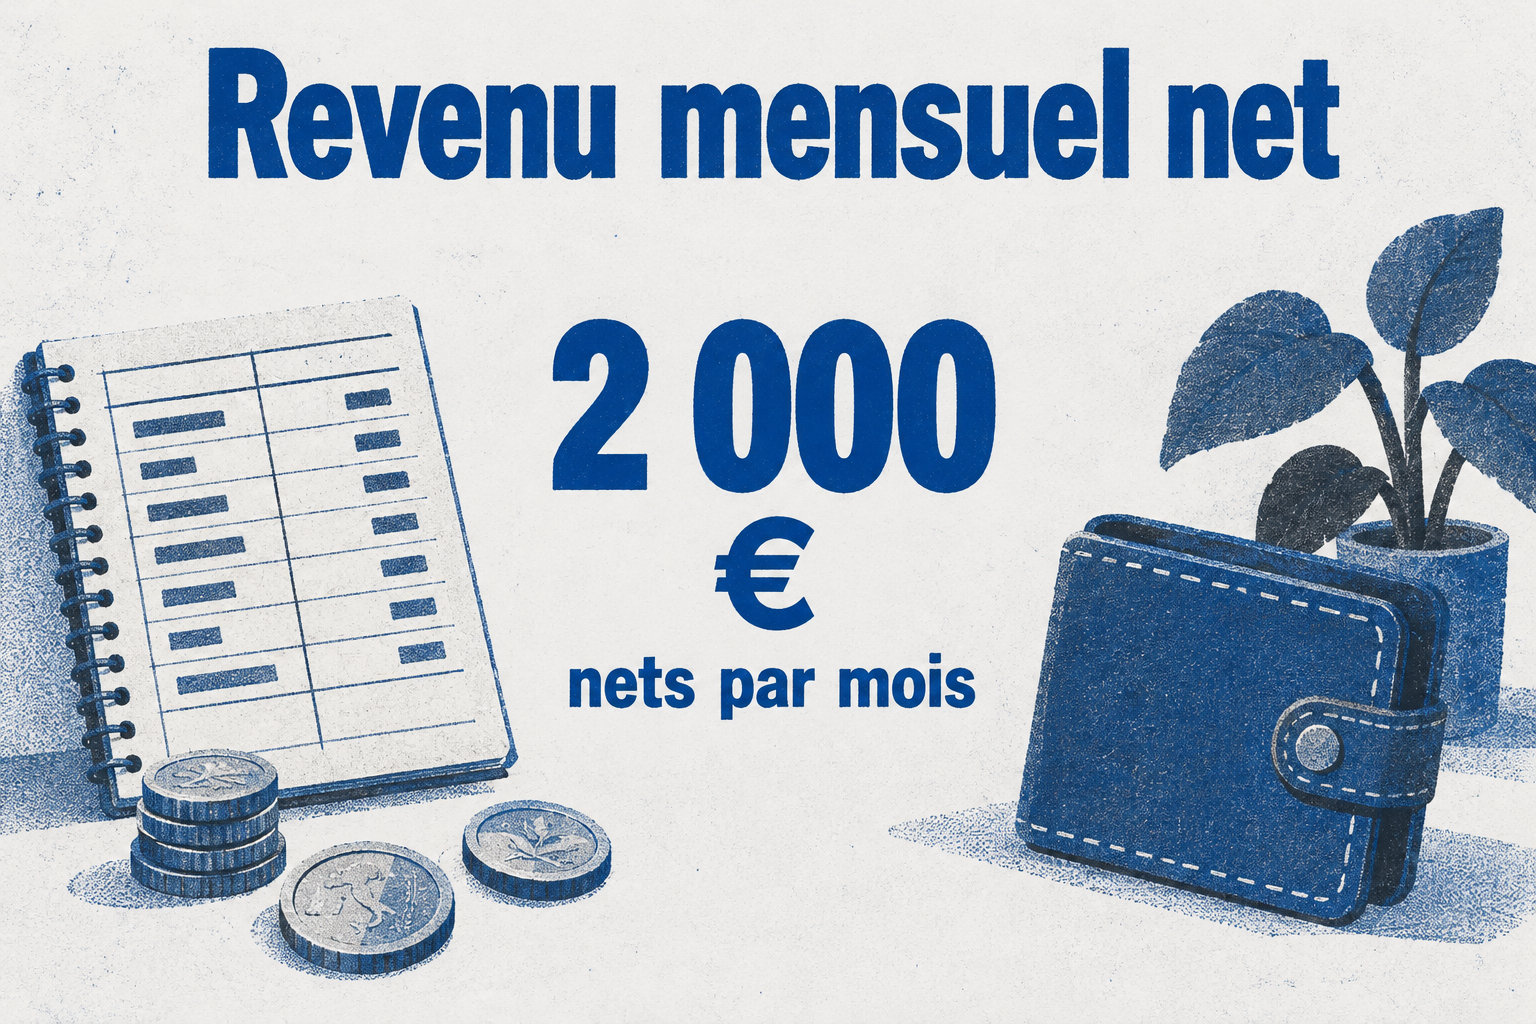
Prenons l’exemple de 2 000 € nets par mois :
- Besoins, 1 000 € : loyer ou crédit immobilier, énergie, alimentation, transports, assurances, santé, impôts et crédits.
- Envies, 600 € : restaurants, sorties, vacances, loisirs et abonnements de divertissement.
- Épargne, 400 € : fonds d’urgence, remboursement accéléré d’une dette, investissement ou projet.
Adaptez ces pourcentages à votre réalité. Un loyer élevé peut porter les besoins à 60 %. Une phase de désendettement peut ramener les envies à 20 %.
L’essentiel reste de préserver une capacité d’épargne. Elle peut être inférieure à 20 %, à condition de la faire progresser.
Dans la part des 20 %, donnez à chaque euro une fonction précise. Il peut servir au fonds d’urgence, au remboursement accéléré d’une dette ou à un investissement ou projet.
Suivez vos flux chaque mois
Il s’agit de garder une vision claire de vos comptes. Un agrégateur bancaire regroupe vos comptes et classe les opérations. Un simple tableur fait tout aussi bien l’affaire.
Contrôlez vos dépenses au moins une fois par mois, puis faites un bilan complet tous les trois mois.
Repérez notamment :
- les abonnements inutilisés,
- les doublons d’assurance,
- les frais de tenue de compte,
- les commissions liées aux incidents.
Renégociez les contrats à leur échéance. Affectez ensuite l’économie réalisée à votre épargne.
Pensez enfin à automatiser. Programmez un virement vers votre livret le lendemain de votre salaire. Vous épargnez avant de dépenser, sans y penser.
Sécuriser son épargne et maîtriser ses dettes
Bâtissez un socle de sécurité
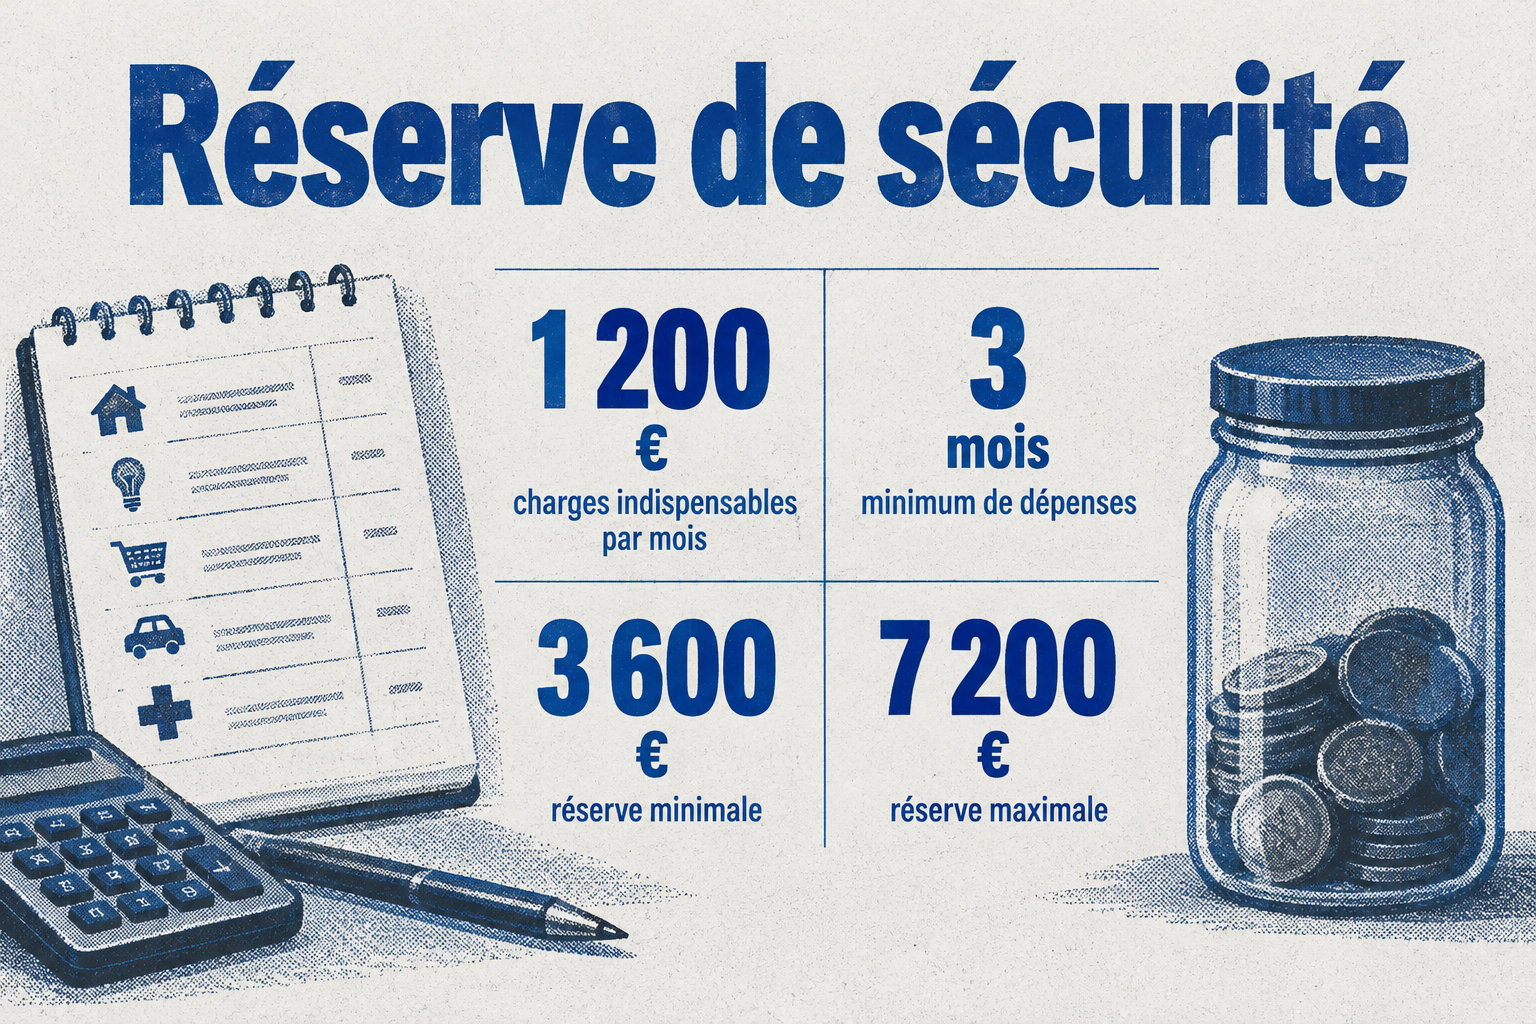
Combien faut-il mettre de côté ? Calculez trois à six mois de charges fixes, et non de revenus. Avec 1 200 € de dépenses indispensables par mois, votre matelas de sécurité doit se situer entre 3 600 € et 7 200 €.
Placez cette réserve sur des supports liquides, accessibles vite et garantis dans les limites légales. Le Livret A accepte jusqu’à 22 950 €. Son taux est de 1,7 % depuis le 1er août 2026. Ses intérêts sont exonérés d’impôt sur le revenu, comme des prélèvements sociaux.
Remboursez d’abord les dettes les plus coûteuses
Classez vos dettes par taux d’intérêt. Remboursez d’abord celle dont le taux est le plus élevé : c’est la méthode dite de l’avalanche. Elle réduit généralement le coût total des intérêts. Continuez de payer le minimum sur les autres crédits.
Vous pouvez aussi demander le remboursement anticipé d’un crédit à la consommation, total ou partiel. Au-delà de 10 000 € remboursés sur douze mois, une indemnité peut s’appliquer. Elle est plafonnée à 1 % du montant remboursé si la durée restante dépasse un an, à 0,5 % sinon.
Faire fructifier son épargne sans confondre rendement et garantie
Comprenez rendement et risque
Les intérêts composés réinvestissent les gains pour produire, à leur tour, de nouveaux gains. Des versements réguliers peuvent accélérer la constitution d’un capital, mais aucun rendement n’est sans risque sur les placements exposés aux marchés.
Diversifiez entre actifs, zones géographiques et secteurs. Un ETF, fonds indiciel coté, suit un indice et coûte souvent moins de 0,5 % par an. Sa valeur peut toutefois baisser avec le marché, subir un risque de change ou s’écarter de son indice.
Les SCPI, sociétés civiles de placement immobilier, donnent accès à un patrimoine immobilier collectif. Elles ne garantissent ni le capital ni les revenus, comportent des frais élevés, et la revente des parts peut prendre plusieurs semaines, voire plusieurs mois.
PEA, assurance-vie ou PER : que choisir ?
| Critère | PEA | Assurance-vie | PER |
|---|---|---|---|
| Frais à surveiller | Courtage, garde et frais des supports | Frais de versement, gestion et arbitrage | Frais de versement, gestion et supports |
| Fiscalité | Gains exonérés d’impôt sur le revenu après cinq ans, prélèvements sociaux dus | Gains taxés lors d’un rachat ; après huit ans, abattement annuel de 4 600 € ou 9 200 € | Versements parfois déductibles ; sortie imposée selon l’option choisie |
| Liquidité | Retrait avant cinq ans généralement clôturant | Rachat possible, avec fiscalité sur les gains | Épargne normalement bloquée jusqu’à la retraite, sauf cas prévus |
| Risque | Dépend des actions ou fonds choisis | Dépend des fonds en euros et des unités de compte | Dépend des supports retenus |
| Horizon | Long terme, souvent au moins cinq ans | Moyen ou long terme | Retraite |
Le PEA convient à une épargne investie en actions sur le long terme, souvent au moins cinq ans. L’assurance-vie permet un rachat et offre un choix de supports, tandis que le PER répond d’abord à un objectif de retraite et reste normalement bloqué jusque-là, sauf cas prévus.
Attention : les unités de compte peuvent perdre de la valeur. Seuls certains supports présentent une garantie du capital, selon leurs conditions.
Vérifiez les frais avant d’investir
- Versement : somme déposée. Peut parfois être négocié selon le contrat.
- Gestion : encours ou revenus du support. Pèse chaque année et devient important sur vingt ans.
- Arbitrage : montant transféré entre supports. Vérifiez le nombre d’opérations gratuites.
- Courtage : achat ou vente d’un titre. Comparez le montant fixe et le pourcentage.
- Sortie : retrait, rachat ou revente. Recherchez les pénalités et délais applicables.
Demandez un document clair sur les frais, le niveau de risque, la durée recommandée et les conditions de sortie. Pour un bilan patrimonial, prenez rendez-vous avec un conseiller d’Investissement Suisse exerçant en France, et vérifiez son statut, son immatriculation à l’ORIAS, sa rémunération et sa lettre de mission.
Avec la règle 50/30/20, un budget clair et une réserve de trois à six mois de charges fixes placée sur un support liquide et garanti, vous reprenez la main sur votre argent. Le plus efficace reste d’agir tôt et de laisser l’automatisation faire le travail à votre place. Commencez dès ce mois-ci : recensez vos revenus nets et vos charges, puis fixez-vous un premier virement d’épargne, même modeste.

