
Deux épargnants gagnent le même salaire. Dix ans plus tard, leurs patrimoines diffèrent. On court souvent après le placement le plus séduisant. Pourtant, la solidité se construit dans la durée.
Ce guide vous montre comment constituer un patrimoine durable, de l’épargne à l’optimisation fiscale.
Pourquoi bâtir son patrimoine sur le long terme ?
Une somme qui dort perd de sa valeur. En France, les prix ont progressé de 3,0 % sur un an en septembre 2026. Votre argent doit donc être jugé à son rendement réel, après inflation, frais et impôts.
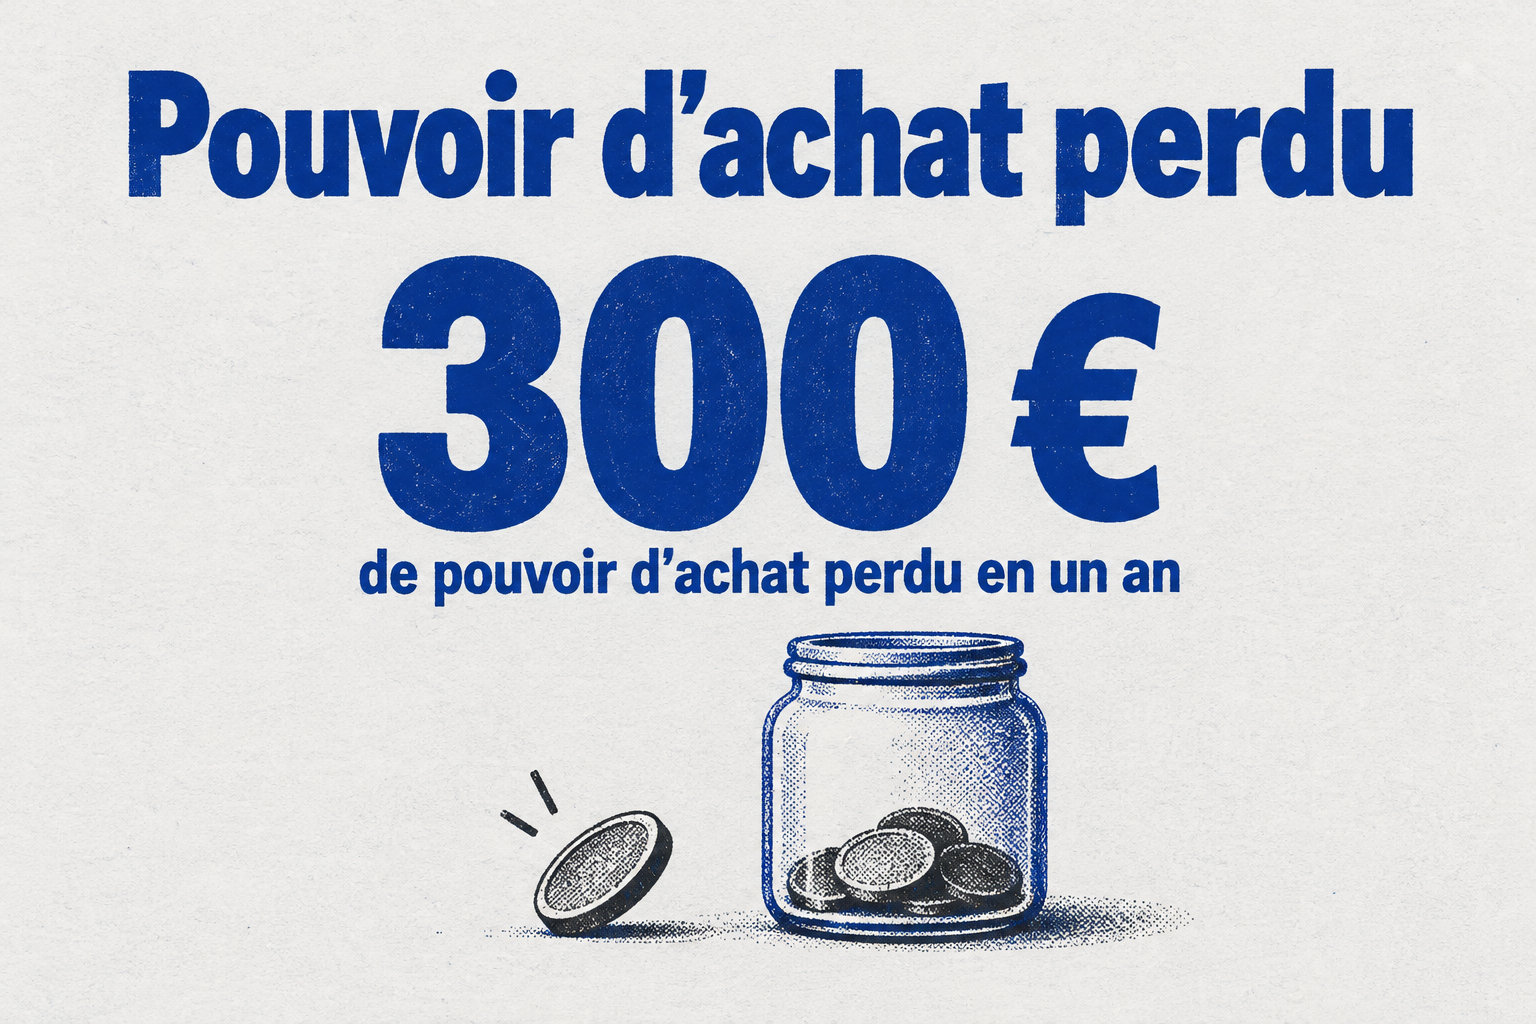
Avec 3,0 % d’inflation, 10 000 € laissés sans rémunération perdent environ 300 € de pouvoir d’achat en un an. Leur montant affiché, lui, ne bouge pas d’un centime.
Constituer un patrimoine vous concerne si vous pouvez épargner régulièrement et accepter un horizon de plusieurs années. Vous devez aussi encaisser des baisses passagères. Ce n’est pas forcément la priorité si votre budget reste déficitaire, si vous avez des dettes coûteuses ou si vous n’avez aucune réserve.
Commencez donc par une épargne de précaution, disponible immédiatement et sans risque. L’Autorité des marchés financiers conseille généralement deux à six mois de revenus. Le bon niveau dépend de la stabilité de votre emploi et du poids de vos charges.
Pour cette réserve, trois livrets réglementés vous permettent de retirer vos fonds sans frais, avec un capital garanti :
- le Livret A
- le Livret de développement durable et solidaire
- le Livret d’épargne populaire, si vous y êtes éligible
Le long terme ne démarre vraiment qu’une fois cette base en place. Pour des actions diversifiées, l’Autorité des marchés financiers recommande un horizon d’au moins cinq ans. Vendre dans la précipitation après une chute transforme une baisse provisoire en perte définitive.
Un projet à moins de cinq ans ne doit pas dépendre d’un actif dont le prix peut fortement varier. C’est le cas d’un apport immobilier, d’études ou d’une voiture. Réservez-lui des supports adaptés à sa date.
Réinvestir les gains fait grossir la base qui en produit de nouveaux. À titre purement illustratif, 300 € versés chaque mois pendant vingt ans font 72 000 € de versements. Avec une progression moyenne de 4 % par an, avant frais et impôts, le capital atteindrait environ 110 000 €. Ce résultat n’est pas garanti.
Qu’est-ce qu’une stratégie patrimoniale durable ?
Une stratégie patrimoniale durable met en cohérence vos actifs, vos dettes, vos revenus, vos objectifs et votre fiscalité. Elle se construit dans le temps. Il ne s’agit pas de courir après le placement le plus rentable. Il faut trouver une combinaison adaptée à vos besoins et à votre niveau de risque.
Prenez d’abord le temps de dresser un bilan précis :
- Actifs financiers : liquidités, livrets, comptes-titres, plans d’épargne et contrats d’assurance-vie.
- Actifs immobiliers : résidence principale, logements locatifs, parts de sociétés civiles de placement immobilier.
- Dettes : crédits immobiliers, prêts personnels, dettes professionnelles et cautions données.
- Flux mensuels : revenus nets, dépenses fixes, remboursements, pensions et capacité d’épargne.
- Protection : prévoyance, assurance décès, couverture de l’emprunteur et protection du conjoint.
- Transmission : situation familiale, enfants, donations déjà réalisées et bénéficiaires désignés.
La liquidité, c’est la facilité avec laquelle vous récupérez votre argent.
Un livret se débloque en quelques jours. Un compte-titres permet généralement de vendre des titres cotés. Une part de SCPI peut prendre plusieurs semaines, voire des mois. Un bien immobilier demande une vente bien plus longue.
Répartissez votre patrimoine selon vos objectifs, et non selon les produits qui se présentent :
- L’argent de précaution reste liquide.
- L’épargne destinée à un achat à moyen terme doit limiter le risque.
- Le capital de retraite peut accepter davantage de fluctuations si l’échéance est lointaine.
Diversifiez à trois niveaux :
- Entre les classes d’actifs : actions, obligations, immobilier et liquidités.
- À l’intérieur de chaque classe : plusieurs secteurs, émetteurs et types de biens.
- Entre les zones géographiques : France, Europe et autres marchés internationaux.
Comment le temps, les intérêts composés et la diversification agissent-ils ?
Les intérêts composés naissent dès que vos gains restent investis. Ils produisent eux-mêmes des gains.
Avec des versements réguliers, vous achetez davantage de parts quand les marchés baissent. Vous en achetez moins quand ils grimpent. Cette méthode ne garantit aucun rendement. Elle vous évite pourtant de dépendre d’un unique point d’entrée.
Associez des actifs qui ne réagissent pas toujours de la même façon :
- les obligations, qui peuvent évoluer autrement que les actions
- l’immobilier, qui suit ses propres cycles
- les liquidités, qui apportent une stabilité précieuse pour financer les besoins proches
Rééquilibrez votre portefeuille à intervalles définis, une fois par an par exemple. Vous pouvez aussi le faire dès que la répartition s’éloigne nettement de votre objectif.
Vendez une partie de l’actif devenu trop lourd. Renforcez celui qui a perdu du poids, en tenant compte des frais et de la fiscalité.
Livrets, PEA, assurance-vie, immobilier : que choisir ?
Ces options se distinguent surtout par leur risque de perte, leur durée, la disponibilité de l’épargne, leurs frais et leur fiscalité à la sortie. Choisissez d’abord l’enveloppe, puis les supports qu’elle accueillera.
- Livret A, LDDS ou LEP : versement accessible et argent disponible à tout moment. Pas de frais de fonctionnement usuels. Les intérêts sont exonérés et le capital garanti, mais le rendement reste limité et variable. Horizon : précaution et court terme.
- PEA : versements libres, retrait possible mais fiscalité liée à la durée. Courtage, tenue de compte ou gestion selon l’intermédiaire. Après cinq ans, gains exonérés d’impôt sur le revenu mais soumis aux prélèvements sociaux, capital non garanti. Horizon : actions diversifiées sur cinq ans ou plus.
- Assurance-vie : versements sans plafond légal, retrait possible selon les modalités du contrat. Frais de versement, gestion, arbitrage et supports. Fiscalité du gain lors du rachat, abattement après huit ans, capital variable selon les supports. Horizon : moyen et long terme.
- Immobilier direct ou SCPI : capital élevé en direct, parts accessibles selon les sociétés, revente parfois lente. Acquisition, crédit, gestion, entrée et revente. Revenus et plus-values soumis à fiscalité, capital non garanti. Horizon : long terme, souvent dix ans ou davantage.
Livrets et PEA
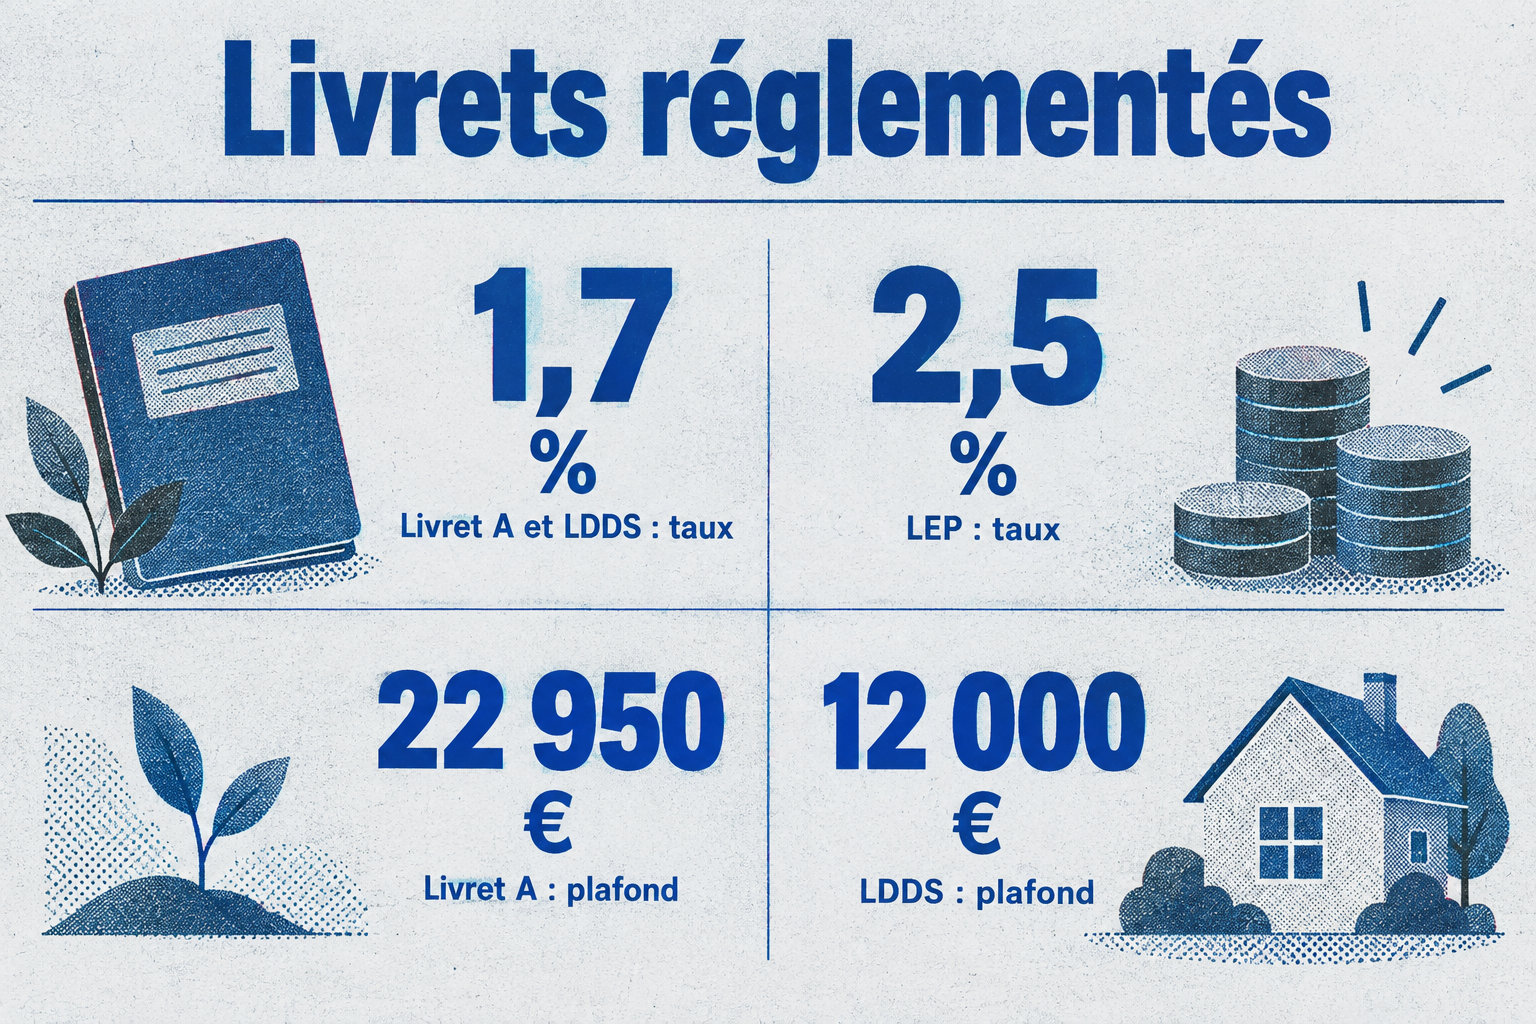
Le Livret A est plafonné à 22 950 € pour un particulier. Il est rémunéré à 1,7 % depuis le 1er août 2026. Le LDDS, plafonné à 12 000 €, affiche aussi 1,7 %. Le LEP rémunère 2,5 %, sous condition de revenus.
Le PEA permet d’investir dans des titres éligibles, notamment des actions européennes. Son plafond de versements est de 150 000 €. Après cinq ans, vous pouvez retirer sans clôturer le plan. Les gains restent exonérés d’impôt sur le revenu, mais les prélèvements sociaux restent dus.
Assurance-vie
L’assurance-vie combine un fonds en euros, dont le capital est protégé selon les conditions du contrat, et des unités de compte plus risquées. Les gains ne sont en général pas imposés tant qu’il n’y a pas de rachat.
Lors d’un retrait, seule la part de gains contenue dans la somme rachetée est concernée. Après huit ans, un abattement annuel s’applique sous conditions : 4 600 € pour une personne seule, 9 200 € pour un couple.
Immobilier et SCPI
L’immobilier direct rapporte des loyers. Mais il coûte aussi cher : frais d’acquisition, travaux, taxes, vacance, risque d’impayé. Le crédit peut accélérer la constitution du patrimoine, mais il alourdit les charges fixes.
En France, les banques appliquent un taux d’endettement maximal de 35 % et une durée de prêt limitée en général à 25 ans. Revenus, charges, taux, assurance et apport pèsent sur votre capacité d’emprunt.
Une SCPI vous permet d’investir indirectement dans un parc immobilier, sans gérer les locataires. Les frais d’entrée sont souvent de 5 % à 12 %, auxquels s’ajoutent des frais de gestion. Ni le capital ni les revenus ne sont garantis.
Le financement participatif immobilier prête à des promoteurs, souvent pour un à trois ans. Un retard de chantier ou la faillite d’un intervenant peut bloquer le remboursement. Vous pouvez alors perdre tout ou partie de la somme.
Comment établir son plan patrimonial en étapes ?
Un plan patrimonial part d’un état des lieux. Ce n’est pas l’achat d’un placement. Rassemblez vos relevés, tableaux d’amortissement, contrats, avis d’imposition et informations sur votre protection sociale.
- Inventoriez votre situation. Additionnez actifs, dettes, revenus et dépenses. Distinguez les sommes disponibles, les capitaux bloqués et les actifs difficiles à vendre.
- Calculez votre réserve. Partez de vos charges indispensables, puis ajustez selon la stabilité de vos revenus et votre couverture sociale.
- Fixez vos objectifs. Notez le montant visé, la date prévue et la perte acceptable pour chaque projet.
- Évaluez votre tolérance au risque. Demandez-vous quelle baisse temporaire vous pourriez supporter sans vendre dans l’urgence.
- Choisissez la diversification. Répartissez entre liquidités, supports financiers et immobilier selon vos objectifs, et non selon une mode.
- Sélectionnez les enveloppes. Le PEA convient à une exposition en actions éligibles, l’assurance-vie offre plusieurs familles de supports, et le PER vise principalement la retraite.
- Comparez le coût total. Additionnez frais d’entrée, gestion, courtage, garde, arbitrage, sortie et fiscalité. Un placement peu chargé chaque année peut se révéler plus efficace qu’un placement qui affiche une réduction initiale.
Avec quelques dizaines d’euros par mois, travaillez surtout la régularité. Avec un capital plus conséquent, les frais fixes, la fiscalité, la transmission et la diversification prennent davantage de poids.
Révisez votre stratégie après un mariage, une naissance, un divorce, un changement professionnel, une hausse de revenus, un héritage ou l’approche de la retraite. Une allocation adaptée à trente ans peut devenir trop risquée à cinq ans d’un projet.
Frais et fiscalité : ce qui pèse sur le rendement net
Les frais se répartissent en trois familles : ceux payés à l’achat, ceux prélevés chaque année et ceux facturés lors d’une vente ou d’un retrait. Les frais récurrents pèsent surtout sur la durée. Ils réduisent le capital qui pourrait produire des gains.
| Frais | Base de calcul | Ordre de grandeur ou effet | Peut-il être négocié ? |
|---|---|---|---|
| Courtage | Montant ou nombre d’ordres | Payé à chaque achat ou vente, avec parfois un minimum | Parfois, selon l’intermédiaire |
| Garde et tenue de compte | Valeur ou nombre de lignes détenues | Frais annuels du compte-titres ou du service | Souvent selon l’offre |
| Entrée ou versement | Montant versé | Réduit immédiatement la somme investie | Parfois |
| Gestion | Encours ou revenus du support | Prélevé chaque année, avec effet cumulé | Rarement sur les fonds, parfois sur le contrat |
| Arbitrage | Montant déplacé entre supports | S’ajoute lors d’un changement d’allocation | Parfois plafonné par contrat |
| Sortie ou rachat | Montant vendu ou retiré | Peut diminuer le capital récupéré ou augmenter le coût total | Selon le contrat |
Prenons l’exemple de l’Autorité des marchés financiers. Un placement de 1 000 € rapportant 5 % brut par an atteint environ 1 276 € après cinq ans sans frais. Avec les frais, il n’atteint qu’environ 1 090 €. Le rendement net annuel moyen tombe alors à 1,7 %.
Le PER permet de déduire vos versements volontaires du revenu imposable. Cette déduction a une limite. Pour 2026, le plafond est le montant le plus élevé entre 10 % de vos revenus professionnels de 2025, dans la limite de 37 680 €, et 4 710 €.
Cette déduction n’est pas une économie définitive. Elle réduit l’impôt aujourd’hui. La sortie en capital ou en rente reste imposée, selon l’origine des versements et le mode de sortie choisi.
Les erreurs qui peuvent fragiliser un patrimoine
L’erreur la plus coûteuse consiste à confondre rendement affiché et rendement net. Un taux brut de 5 %, amputé de 1,5 % de frais annuels puis de la fiscalité, ne produit pas 5 % dans votre patrimoine. Demandez toujours le montant final réellement récupérable.
- Investir la réserve de sécurité dans un actif risqué : gardez l’argent des imprévus sur un support disponible et garanti, pour ne pas être contraint de vendre pendant une baisse.
- Concentrer le patrimoine : ne réunissez pas toute votre épargne dans un seul logement, une seule entreprise ou un seul secteur.
- Suivre l’effet moutonnier : un placement populaire n’est pas forcément adapté à votre horizon. Comprenez le mécanisme, la liquidité et le scénario de perte avant d’investir.
- Sous-estimer les retards du crowdfunding immobilier : une durée annoncée d’un à trois ans peut être prolongée par un retard de chantier, une vente difficile ou une procédure collective.
Transmission, protection et rôle du conseiller
La transmission se prépare bien avant le décès, en analysant la composition du patrimoine, la situation familiale, les donations déjà réalisées et les bénéficiaires désignés. Une clause bénéficiaire d’assurance-vie mal rédigée, ou jamais actualisée, peut aboutir à un résultat différent de celui que vous aviez en tête.
En France, une donation entre parent et enfant bénéficie d’un abattement de 100 000 € par parent et par enfant. Le don familial de somme d’argent peut ajouter un abattement de 31 865 € lorsque les conditions d’âge et de lien familial sont réunies. Ces abattements se renouvellent après quinze ans.
Une holding patrimoniale peut centraliser des participations et préparer certaines transmissions. Elle entraîne cependant des frais de constitution, de comptabilité et des obligations juridiques, et elle ne supprime ni l’impôt ni le risque économique des actifs détenus.
Pour choisir un conseiller, examinez son statut, ses autorisations, sa rémunération, les produits qu’il peut vous proposer et le contenu de son suivi. Un bon conseil part de votre situation et de vos objectifs, pas d’une solution présentée comme universelle.
Si l’interlocuteur se présente comme conseiller en investissements financiers en France, vérifiez son inscription au registre de l’ORIAS. L’Autorité des marchés financiers recommande de contrôler la mention « inscrit », l’identité de la société, le statut déclaré et les informations remises lors de l’entrée en relation.
Pour une stratégie internationale ou des actifs suisses, vous pouvez vous faire accompagner par un expert établi à Genève. Si vous êtes résident français, faites toutefois vérifier les conséquences françaises en matière d’impôt, de succession, de prévoyance et de déclaration des comptes.
L’essentiel à retenir :
- Constituez d’abord une réserve disponible et sans risque, puis investissez l’argent dont l’horizon est suffisamment long.
- Choisissez une répartition entre liquidités, actions, obligations et immobilier selon vos objectifs et votre capacité à supporter les pertes.
- Utilisez le PEA, l’assurance-vie ou le PER selon leur fonctionnement, leur durée et leur fiscalité, jamais uniquement pour un avantage fiscal immédiat.
- Préparez la transmission et vérifiez les autorisations du conseiller avant de lui confier une décision patrimoniale.
Votre patrimoine évolue avec votre vie, et il mérite un regard régulier. Un mariage, une naissance, un changement professionnel ou l’approche de la retraite peuvent modifier vos besoins et votre capacité à prendre des risques. Gardez donc votre plan à jour, et surveillez chaque année le coût total de vos placements.

