
La semaine 42 a été marquée par des performances contrastées sur les marchés. Wall Street a battu ses records, et l’Europe a reculé. Pourquoi un tel écart ?
On fait le point sur ce qui porte New York et ce qui pèse sur les Bourses européennes.
Wall Street progresse sur la semaine, mais les petites valeurs décrochent
Les grands indices américains restent proches de leurs sommets
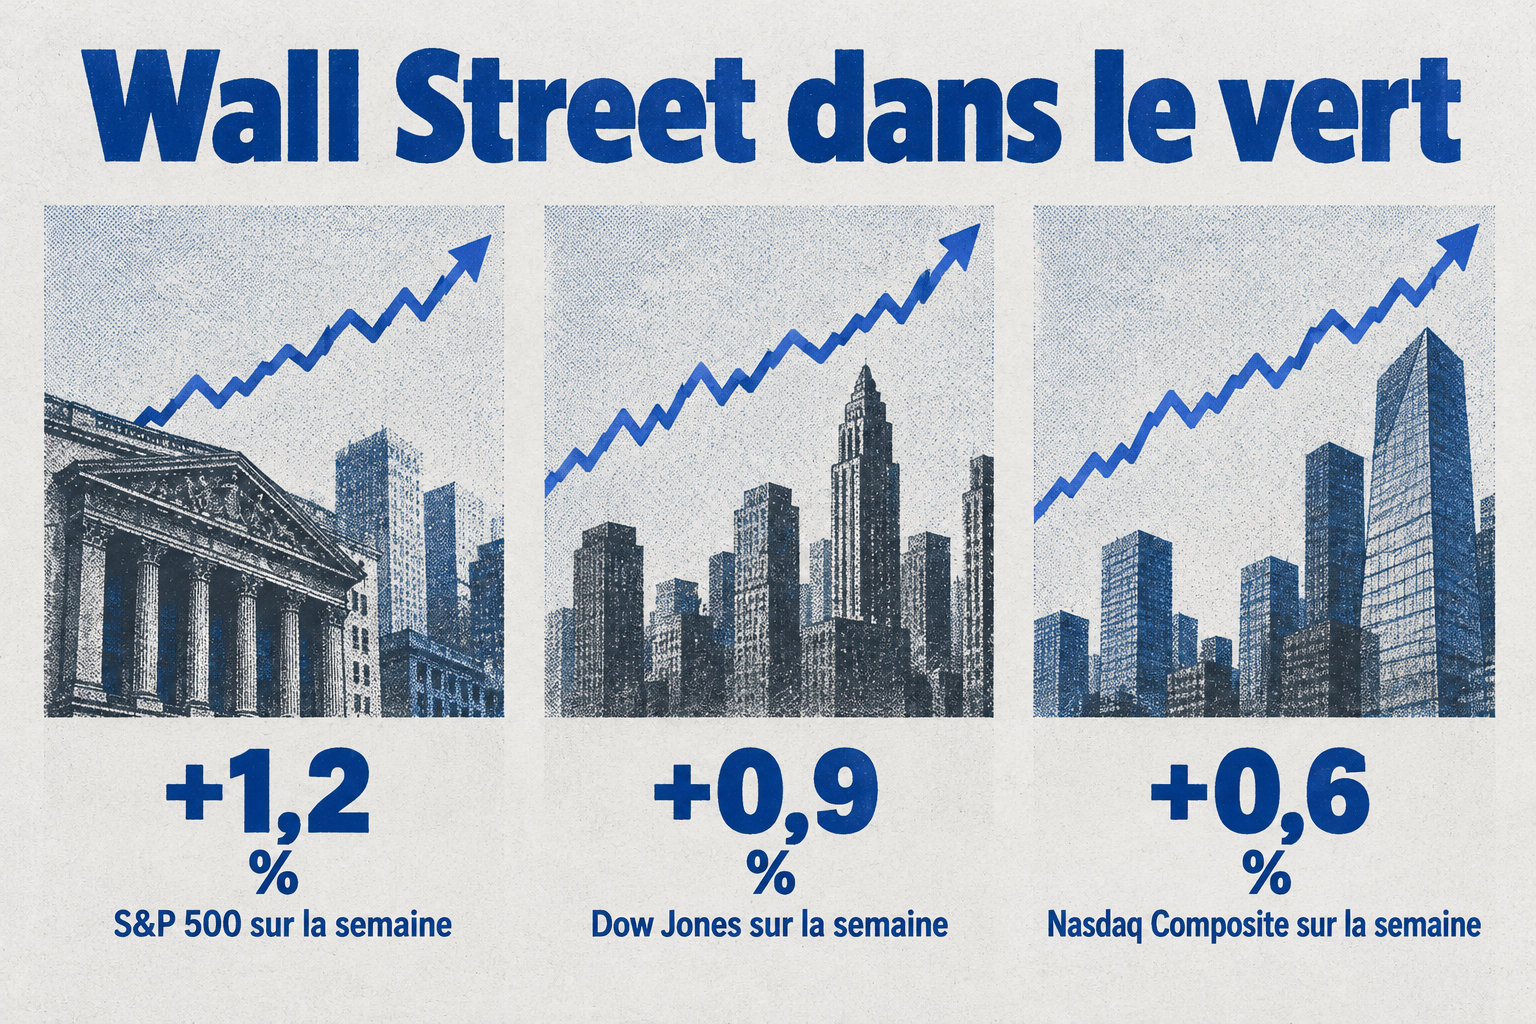
Cette semaine, Wall Street finit dans le vert. Le S&P 500 prend environ 1,2 %, après avoir touché un record en milieu de semaine.
Le Dow Jones gagne 0,9 % et clôture autour de 51 655 points. Le Nasdaq Composite grimpe de 0,6 % pour s’établir à 27 366 points. C’est sa quatrième semaine de hausse d’affilée.
Le Nasdaq-100 termine vendredi à 30 883,15 points, soit +0,5 % sur la séance.
Mais attention à ce qui se cache derrière ces chiffres. La hausse repose surtout sur quelques géants. Alphabet avance d’environ 1 %, Microsoft de 2,4 % et Amazon de 3,3 % vendredi.
Ce sont eux qui tirent les indices vers le haut. Le reste du marché participe nettement moins.
En revanche, le Russell 2000 raconte une autre histoire. Cet indice, qui reflète l’évolution des petites sociétés américaines, recule d’environ 0,9 % sur la semaine.
C’est sa cinquième baisse hebdomadaire consécutive. Autrement dit, les grandes entreprises avancent, les petites peinent.
Les indicateurs américains envoient des signaux contradictoires
Sur le marché obligataire, le rendement du Treasury à dix ans grimpe jusqu’à 5,35 % en séance, un sommet vu pour la dernière fois il y a 24 ans. Vendredi, il redescend près de 5,24 %.
Pourquoi cette tension ? La Réserve fédérale doit concilier une activité qui ralentit et des prix qui restent élevés. Sa prochaine réunion, prévue les 27 et 28 octobre, pourrait encore aboutir à une hausse des taux.
La semaine suivante sera décisive. L’indice des prix à la consommation de septembre est attendu à 3,6 % sur un an, contre 3,4 % en août.
Côté banques, les résultats tombent en deux temps :
- JPMorgan Chase, Goldman Sachs, Wells Fargo et Citigroup : mardi 13 octobre
- Bank of America et Morgan Stanley : mercredi 14 octobre
Les inquiétudes budgétaires françaises pèsent sur les marchés européens
Un rebond vendredi, après une semaine difficile
L’Euro Stoxx 50 regroupe cinquante grandes entreprises de la zone euro. Il perd 1,04 % sur la semaine, malgré un rebond de 0,76 % vendredi.
Les autres places européennes suivent ce mouvement de reprise :
- DAX allemand : +1,13 %
- CAC 40 : +0,95 %
- FTSE 100 britannique : +1,06 %
Ces hausses ne suffisent pas à effacer les pertes des séances précédentes.
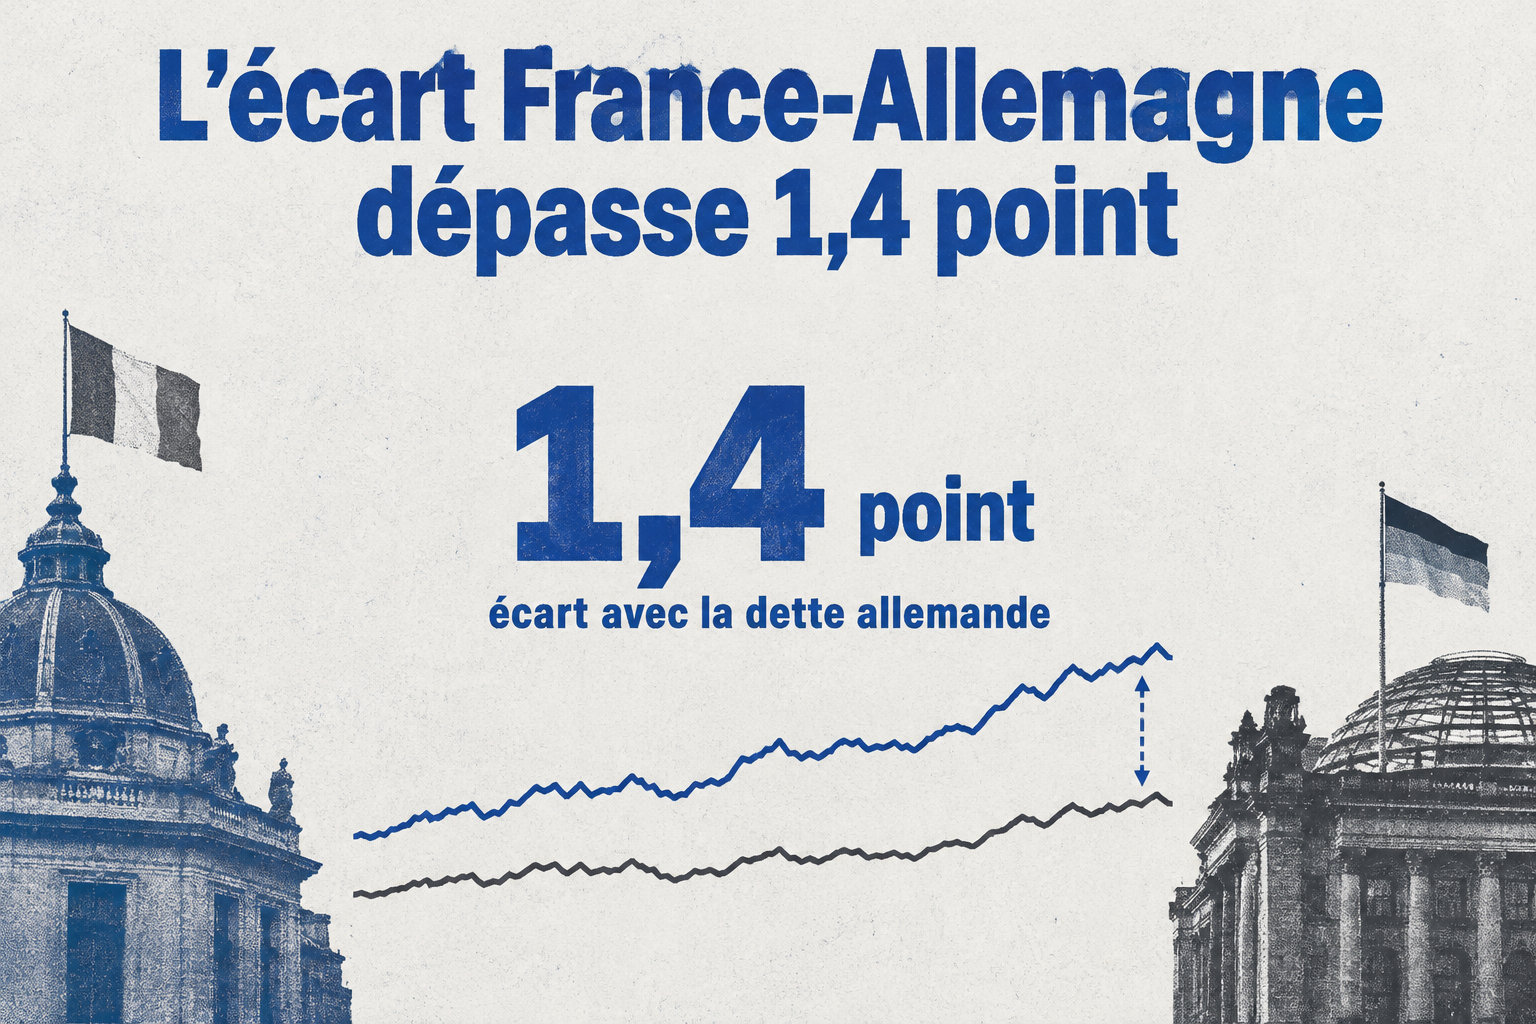
Côté France, le rendement de l’obligation à dix ans approche 5 % en début de semaine. L’écart avec la dette allemande dépasse 1,4 point. Ce supplément, appelé spread, mesure ce que les investisseurs réclament en plus pour prêter à la France plutôt qu’à l’Allemagne.
Le budget français inquiète
Le problème vient du déficit budgétaire français, attendu au-dessus de la limite européenne de 3 % du produit intérieur brut. Les investisseurs doutent que le pays fasse adopter un budget crédible. Ils réclament donc une prime de risque plus élevée sur la dette française.
Cette situation touche aussi les banques. Quand les États empruntent plus cher, les crédits deviennent plus difficiles à obtenir. La valeur des obligations qu’elles détiennent baisse alors. Les opérateurs télécoms reculent eux aussi, avec Deutsche Telekom, Vodafone, Orange et Telefónica parmi les valeurs les plus touchées.
De son côté, la Banque centrale européenne maintient ses taux directeurs inchangés :
- 2,65 % pour les opérations principales de refinancement
- 2,50 % pour la facilité de dépôt
- 2,90 % pour la facilité de prêt marginal
Le pétrole grimpe avec les interruptions de production dans le golfe du Mexique
Le Brent termine à 104,72 dollars le baril. Sur la semaine, il gagne 2,41 %.
Le WTI, la référence américaine, clôture à 91,85 dollars. Sa hausse hebdomadaire est de 0,81 %.
Qu’est-ce qui pousse les cours ? Des tensions géopolitiques et des craintes sur l’approvisionnement. Mais les discussions entre les États-Unis et l’Iran freinent la hausse. Les perspectives de reprise des exportations chinoises font de même.
L’or au comptant rebondit à environ 4 194 dollars l’once, soit +1,24 % sur la semaine. Vous voyez pourquoi : le métal attire les investisseurs qui cherchent à se protéger. Les tensions géopolitiques, les rendements obligataires élevés et les incertitudes sur les marchés d’actions jouent en sa faveur.
Les places asiatiques rebondissent vendredi, Hong Kong en tête
Les valeurs technologiques portent Hong Kong
Le Hang Seng gagne 1,79 % vendredi et termine à 24 211,35 points. Les valeurs technologiques entraînent largement le rebond, après plusieurs séances de baisse.
À Tokyo, le Nikkei 225 recule très légèrement, de 0,02 %, pour clôturer à 69 030,92 points. Il pâtit de la faiblesse des valeurs financières et électroniques.
Le marché suisse suit la reprise
Le SMI progresse de 1,10 % vendredi, à 13 787,40 points.
UBS rebondit de 2,76 %. Le secteur financier européen remonte dans son ensemble.
Le dollar, lui, se stabilise autour de 0,83 franc suisse.
Ce qui compte maintenant, c’est ce qui vient. L’inflation américaine de septembre, puis la réunion de la Fed, diront si la hausse des rendements se poursuit. Côté européen, suivez l’écart entre la dette française et la dette allemande : c’est lui qui montrera si la pression budgétaire s’apaise.

