
Peut-on viser l’indépendance financière à Genève dès 40 ans ? Tout tient à un seul chiffre, le capital à réunir. Or on le calcule souvent sur un budget mal estimé.
On reprend ces calculs pas à pas, du budget réel jusqu’au premier virement.
Pourquoi la règle des 4 % ne suffit pas, à elle seule, pour viser une retraite à 40 ans ?
La règle des 4 % reste un repère, pas une garantie
Comment fonctionne la règle des 4 % ? La première année, vous retirez 4 % de votre portefeuille. Avec 2 millions de francs suisses, cela fait 80 000 CHF. Ensuite, vous ajustez ce montant selon l’inflation, sans recalculer 4 % du capital chaque année.
Cette méthode vient de travaux historiques sur des portefeuilles mêlant actions et obligations. Elle vise à maintenir un revenu pendant environ 30 ans, avec un risque limité d’épuisement du capital. Elle ne promet ni un rendement annuel de 4 %, ni un capital stable.
Quarante ans de retraite demandent une marge supplémentaire
À 40 ans, votre capital doit financer cinq décennies. Un horizon de 35 ou 40 ans est donc bien plus exigeant que les 30 ans de la règle classique.
Les estimations récentes retiennent environ 3,5 % pour 35 ans et 3,3 % pour 40 ans. Ces taux visent 90 % de chances de réussite.
Pour un budget annuel de 80 000 CHF, les ordres de grandeur deviennent les suivants :
- 4 % : 2 millions de CHF, soit 25 fois les dépenses annuelles
- 3 % : environ 2,67 millions de CHF
Les simulations historiques donnent une probabilité de réussite, jamais une certitude pour votre avenir. Les marchés étudiés, les niveaux de valorisation, l’inflation, les impôts et le change peuvent différer fortement des périodes passées.
Genève ajoute une question de résidence fiscale
Comment savoir quel pays impose vos revenus ? Le lieu de travail ne suffit pas. Votre foyer, votre lieu de séjour principal et vos attaches personnelles peuvent fixer votre résidence fiscale.
Un salarié domicilié en France et travaillant à Genève ne se trouve pas dans la même situation qu’une personne installée fiscalement dans le canton. Retenez donc deux budgets : celui de votre activité et celui de votre lieu de vie à la retraite. Un départ à 40 ans suivi d’une installation en France ne demande pas le même capital qu’une retraite maintenue à Genève.
Le coût de la vie genevoise change le capital à viser
Le logement peut déplacer l’objectif de plusieurs centaines de milliers de francs
Quel budget faut-il financer à Genève ? Commencez par le logement, car c’est souvent là que se joue la plus grande différence entre votre train de vie actuel et votre retraite.
En 2025, le loyer mensuel moyen d’un logement genevois à loyer libre occupé par un locataire atteignait :
- environ 1 387 CHF pour trois pièces
- 1 676 CHF pour quatre pièces
- 2 008 CHF pour cinq pièces
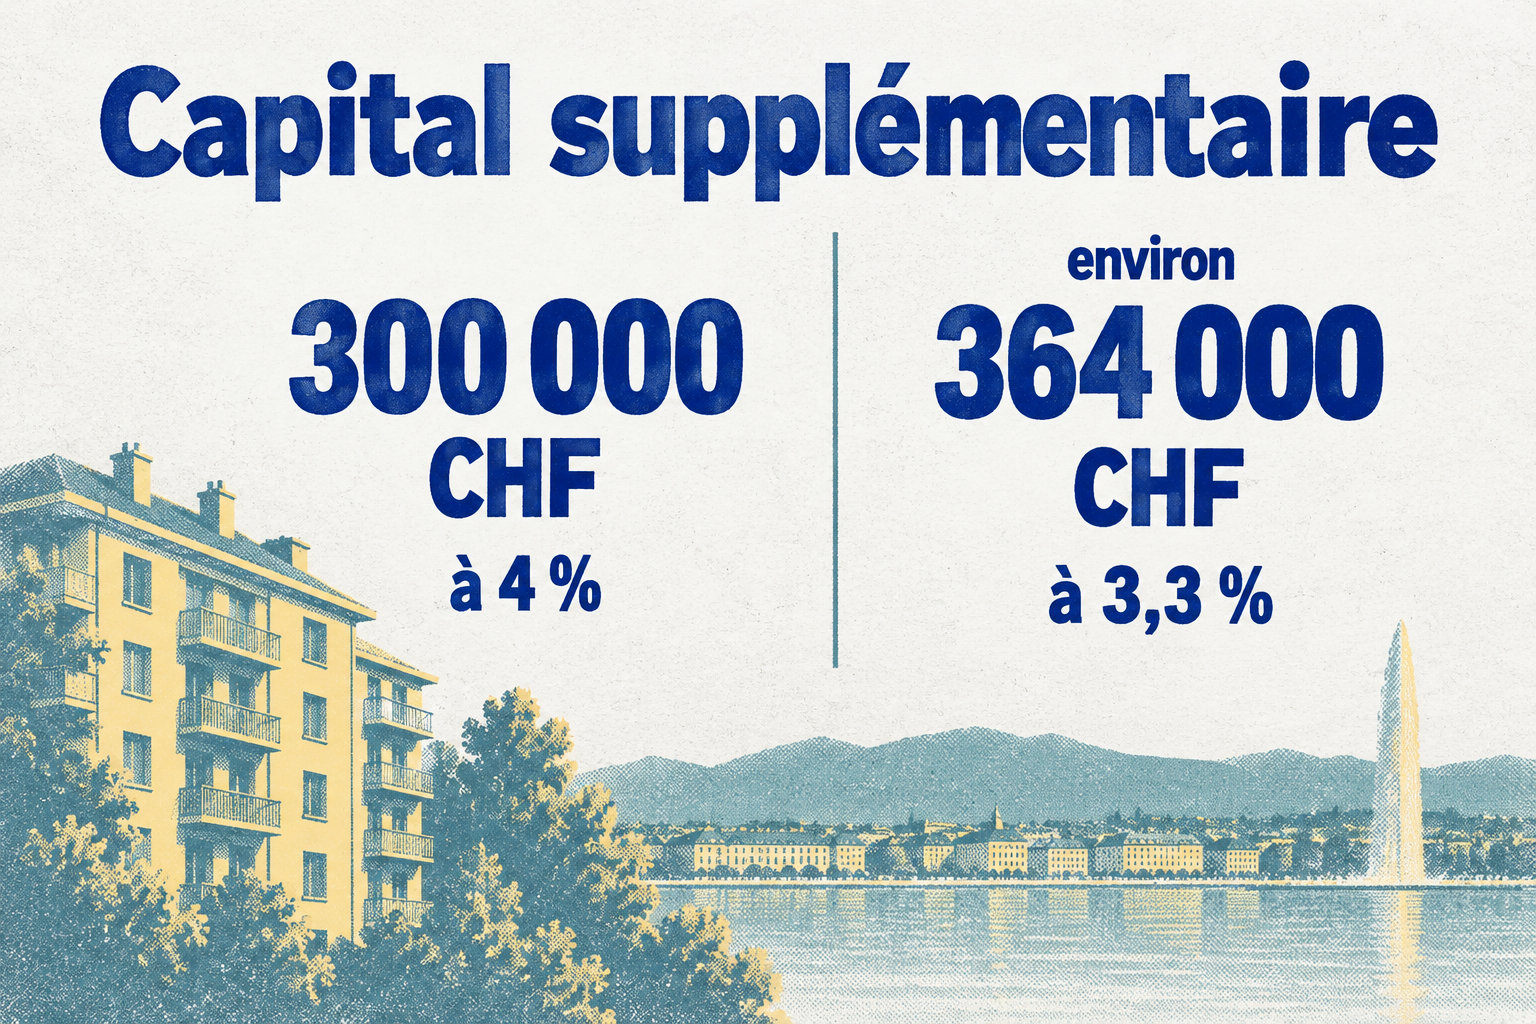
Un écart de 1 000 CHF par mois modifie fortement le capital à viser. Cela représente 12 000 CHF par an, soit 300 000 CHF avec une règle de 4 %, ou environ 364 000 CHF avec un taux de retrait de 3,3 %.
Le budget suisse ne se limite pas au loyer
En 2023, un ménage privé suisse moyen présentait les montants suivants :
- consommation : 5 049 CHF par mois
- dépenses obligatoires, dont impôts, cotisations sociales et assurance maladie : 3 154 CHF par mois, soit 30,5 % du revenu brut moyen
- logement et énergie : 1 449 CHF par mois
- santé : 236 CHF par mois
- transports : 744 CHF par mois
Ces montants décrivent un ménage suisse moyen, pas le budget précis d’une famille genevoise. Servez-vous-en comme point de comparaison, rien de plus.
Votre budget de retraite doit partir de dépenses observées
Comment calculer vos dépenses réelles ? Exportez douze mois de relevés bancaires et classez chaque paiement dans une catégorie. Séparez les dépenses indispensables, les dépenses ajustables et les dépenses exceptionnelles.
Votre classement peut distinguer :
- le logement et ses charges, en isolant le loyer, l’énergie et les travaux
- l’assurance maladie et la santé, avec une réserve pour les soins non remboursés
- une provision annuelle pour les appareils, les réparations et les imprévus
Projetez ensuite deux budgets. Le premier correspond à votre vie actuelle. Le second correspond à votre vie après 40 ans : loyer différent, moins de trajets, plus de temps libre. Le budget ne baisse pas forcément. Certains postes disparaissent, mais les loisirs, la santé ou les voyages peuvent augmenter.
Comment estimer un capital cible et son horizon ?
Le capital dépend du taux de retrait choisi
Le calcul de base reste simple : capital cible = dépenses annuelles divisées par le taux de retrait. Pour 80 000 CHF de dépenses annuelles, 2 millions de CHF correspondent à un retrait initial de 4 %.
| Dépenses annuelles | À 4 % | À 3,5 % | À 3,3 % |
|---|---|---|---|
| 60 000 CHF | 1,5 million CHF | environ 1,71 million CHF | environ 1,82 million CHF |
| 80 000 CHF | 2 millions CHF | environ 2,29 millions CHF | environ 2,42 millions CHF |
| 100 000 CHF | 2,5 millions CHF | environ 2,86 millions CHF | environ 3,03 millions CHF |
Ces montants sont des repères. Adaptez-les à votre fiscalité et à la composition de votre patrimoine. Ils supposent aussi que vos dépenses financées par le portefeuille sont bien définies. Ne mélangez pas revenus garantis, rente AVS et prestations de prévoyance.
Ne gonflez pas votre budget d’un pourcentage d’inflation, une seule fois. Exprimez plutôt votre budget en francs d’aujourd’hui. Puis testez sa progression année après année dans vos projections.
L’inflation moyenne suisse a atteint 0,2 % en 2025, après 1,1 % en 2024 et 2,1 % en 2023.
L’âge de départ détermine la durée de décaissement
Testez au moins deux scénarios. Le premier : un départ vers 35 ans, plus proche d’un départ entre 45 et 50 ans. Le second : un départ à 40 ans ou davantage, adapté à une indépendance financière à 40 ans.
Pour chaque scénario, calculez les dépenses après impôts. Un revenu de 80 000 CHF avant impôt ne finance pas le même train de vie qu’un revenu disponible de 80 000 CHF. La fiscalité dépend du canton, du pays de résidence et de la nature des retraits.
Accumuler le capital : épargne régulière, rendement et risque
L’effort d’épargne dépend du capital déjà constitué
Comment atteindre 2 millions de CHF ? Il faut combiner capital de départ, versements réguliers, durée et rendement.
Dans un modèle purement illustratif, le rendement nominal moyen est de 4 % par an, avec des versements mensuels constants. Sans capital initial, atteindre 2 millions de CHF demande environ :
- 13 600 CHF par mois sur 10 ans ;
- 7 500 CHF par mois sur 15 ans ;
- 5 450 CHF par mois sur 20 ans.
Ces chiffres ne sont pas une promesse de rendement. Un capital de départ de 500 000 CHF réduit fortement l’effort mensuel. Il ne supprime pas pour autant le risque de marché ni les frais.
Une hausse de revenus peut accélérer le calendrier. Pour cela, augmentez automatiquement vos investissements. Consacrer la moitié d’une augmentation salariale à votre portefeuille fait grimper votre taux d’épargne, sans baisser tout de suite votre niveau de vie.
Les rendements doivent être calculés après frais et impôts
Quel rendement retenir ? Ne prenez pas un rendement historique brut et appliquez-le tel quel à votre portefeuille. Déduisez d’abord les frais des supports, les frais de courtage, les frais de change et l’imposition. Vous obtenez alors un rendement net, qui reste incertain.
Le début des retraits est une période sensible
Le risque de séquence désigne l’effet d’une mauvaise série de rendements au début de la retraite. Deux portefeuilles peuvent afficher le même rendement moyen sur vingt ans. Le premier peut toutefois échouer si ses pertes surviennent pendant les premières années de retrait.
Gardez une réserve de liquidités couvrant plusieurs mois, voire années, de dépenses. Elle vous évite de vendre des actifs risqués après une forte baisse. Réexaminez la projection chaque année, et plus tôt si vos revenus, votre loyer, votre famille ou votre pays de résidence changent.
Placements : distinguer portefeuille, enveloppe et résidence fiscale
La résidence fiscale passe avant le choix du placement
Comment déclarer un compte suisse quand vous vivez en France ? Ce point mérite un examen attentif, et un bilan transfrontalier peut vous aider à y voir clair. En tant que résident fiscal français, vous devez déclarer vos revenus étrangers. Les dividendes et intérêts de source étrangère passent par le formulaire 2047. Ensuite, ils sont reportés dans votre déclaration principale.
Vous devez aussi déclarer les comptes ouverts, détenus, utilisés ou clôturés à l’étranger. C’est le cas de certains contrats de capitalisation et d’assurance-vie étrangers. Pour cela, utilisez le formulaire 3916 ou 3916 bis.
Attention : l’obligation s’applique pendant l’année concernée. Elle vaut même si vous n’avez utilisé le compte qu’une seule fois.
Ne confondez pas le pays de l’établissement financier avec votre résidence fiscale. Un même portefeuille peut produire des obligations différentes. Tout dépend de votre commune de résidence : Annemasse, Genève ou une autre commune française.
Une enveloppe fiscale ne remplace pas un portefeuille
Le plan d’épargne en actions, ou PEA, permet d’investir dans des titres éligibles selon ses règles propres. Après cinq ans, les retraits ne clôturent pas le plan et les nouveaux versements restent possibles. Les gains restent soumis aux prélèvements sociaux.
Le pilier 3a suisse est une prévoyance liée. Vous pouvez y cotiser si votre revenu est soumis à l’AVS, que vous soyez salarié ou indépendant. Les personnes domiciliées à l’étranger qui travaillent en Suisse peuvent aussi l’ouvrir, si elles relèvent du système suisse des assurances sociales.
Pour 2026, la cotisation maximale déductible est de 7 258 CHF avec un deuxième pilier. Sans deuxième pilier, elle atteint 20 % du revenu, plafonnée à 36 288 CHF. Ces versements suivent des règles de déduction et de retrait précises.
Le portefeuille doit suivre votre horizon FIRE
- Actions diversifiées : chercher la croissance du capital sur plusieurs décennies. Risque élevé, horizon recommandé de 10 ans ou plus.
- Obligations de qualité : réduire les fluctuations et financer une partie des retraits. Risque modéré, horizon de 5 à 10 ans.
- Immobilier : diversifier les sources de revenus et le patrimoine. Risque intermédiaire, horizon long et liquidité limitée.
- Liquidités : payer les dépenses proches et absorber les imprévus. Risque de marché faible, mais perte de pouvoir d’achat possible.
Un portefeuille pour une retraite à 40 ans peut accepter davantage d’actions. Un portefeuille qui finance les dépenses des deux prochaines années, lui, en accepte moins. À l’approche des retraits, augmentez les actifs liquides et les obligations nécessaires au budget de court terme.
Procéder par étapes et réviser le plan
Construisez une feuille de route chiffrée
Commencez par un inventaire annuel. Relevez vos dépenses des douze derniers mois. Ajoutez les dépenses irrégulières. Séparez ensuite celles qui disparaîtront de celles qui continueront après votre départ.
Calculez ensuite trois capitaux cibles, avec des taux de retrait de 4 %, 3,5 % et 3,3 %.
| Patrimoine | Liquidité | Fiscalité | À vérifier à 40 ans |
|---|---|---|---|
| Résidence principale | Faible, elle se vend lentement | Dépend du canton et de la vente | Si vous êtes encore propriétaire |
| Pilier 3a | Bloquée jusqu’à la retraite | Déductible, retrait taxé | Le montant accumulé et l’âge de retrait |
| Comptes-titres | Élevée, vente à tout moment | Gains imposés selon les règles en vigueur | Le solde net après impôts |
| Épargne de précaution | Immédiate | Intérêts imposables | Le montant qui reste disponible |
| Droits futurs | Aucune avant l’échéance | Imposés au moment du versement | La date réelle de versement |
Déduisez votre patrimoine réellement mobilisable. Ne tout additionner. Vérifiez d’abord la disponibilité de chaque élément à 40 ans.
Fixez enfin un taux d’épargne mensuel. Automatisez le virement le jour de réception du salaire. Séparez le compte courant du compte d’investissement. Augmentez le montant après chaque hausse de revenu.
Révisez le plan à chaque changement important
Mettez à jour votre projection au moins une fois par an, et après chaque événement majeur :
- changement de salaire ou de taux d’épargne ;
- déménagement entre la France et la Suisse ;
- modification du loyer ou de l’assurance maladie ;
- début des retraits ou baisse importante des marchés.
Un bilan patrimonial transfrontalier compare les scénarios de résidence, de prévoyance et de décaissement. Pour le préparer, réunissez vos relevés, vos contrats, vos déclarations fiscales, vos dépenses annuelles et vos objectifs d’âge.
Un conseiller spécialisé peut ensuite transformer ces données en feuille de route vérifiable. Il ne doit pas confondre rendement espéré et revenu garanti.
Les limites à intégrer avant d’appliquer la règle
Les données historiques ne prédisent pas Genève
La règle des 4 % repose surtout sur des données américaines. Or un portefeuille détenu par un résident français ou suisse subit d’autres effets : devises, frais, impôts et marchés européens.
Les prévisions restent incertaines. Elles servent à comparer des hypothèses et à éviter un scénario trop optimiste. Elles ne garantissent aucun rendement annuel.
Une marge de sécurité réduit le risque de rupture
Que se passe-t-il si votre portefeuille perd 25 % au début de la retraite ? Avec 2 millions de CHF, il tombe à 1,5 million. Un retrait de 80 000 CHF pèse alors plus de 5,3 % du capital, avant même l’inflation.
Une marge de sécurité peut prendre la forme d’une réserve de liquidités. Ces actifs peu volatils couvrent les dépenses proches.
Elle peut aussi reposer sur :
- une réduction des dépenses discrétionnaires en cas de sous-performance
- la conservation de plusieurs années de dépenses peu exposées aux actions
Vous pouvez enfin reporter un voyage ou limiter les retraits après une forte baisse. Une stratégie souple résiste mieux qu’un budget fixé une fois pour toutes.
Les coûts futurs peuvent changer votre objectif
💡 L’essentiel à retenir
- Calculez votre capital à partir de vos dépenses réelles, pas d’un montant standard.
- Utilisez 4 % comme repère de départ, puis testez 3,5 %, 3,3 % et 3 % pour un horizon long.
- Séparez le portefeuille, l’enveloppe fiscale et le pays de résidence.
- Intégrez le loyer genevois, l’assurance maladie, les impôts et les dépenses imprévues.
- Automatisez l’épargne, réexaminez vos hypothèses chaque année et gardez une marge de sécurité.
Références utilisées
- Morningstar, How Much Can You Safely Withdraw If You Retire Early ?
- Morningstar, How to Use Morningstar’s Retirement Income Research.
- Financial Planning Association, Sustainable Retirement Spending with Low Interest Rates.
- PGIM, Rethinking Safe Withdrawal Rates.
- Social Science Research Network, Safe Withdrawal Rates : A Guide for Early Retirees.
- impots.gouv.fr, règles de résidence fiscale française.
- impots.gouv.fr, formulaire 2047 et revenus de source étrangère.
- Office cantonal de la statistique, Mémento statistique du canton de Genève 2026.
- Office cantonal de la statistique, statistiques des loyers genevois.
- Office cantonal de la statistique, indice genevois des prix à la consommation 2025.
- Office fédéral de la statistique, revenus et dépenses des ménages 2023.
- Office fédéral de la statistique, consommation finale des ménages 2025.
- Office fédéral de la santé publique, primes moyennes régionales 2026.
- Office fédéral de la statistique, renchérissement annuel moyen 2025.
- J.P. Morgan Asset Management, 2026 Long-Term Capital Market Assumptions.
- impots.gouv.fr, formulaire 2047.
- Convention fiscale entre la France et la Suisse, article 11.
- impots.gouv.fr, formulaires 3916 et 3916 bis.
- Service-Public.fr, plan d’épargne en actions.
- Administration fédérale des contributions et Office fédéral des assurances sociales, pilier 3a.
Avant de fixer un chiffre, commencez par vos dépenses réelles de Genève, puis testez-les avec les taux de 4 %, 3,5 % et 3,3 %. Gardez ensuite une marge de sécurité et une réserve de liquidités, puis réexaminez votre projection chaque année. Si vous prévoyez de vous installer en France après votre départ, établissez dès maintenant un bilan transfrontalier, pour que votre plan repose sur le bon pays de résidence.

