
L’essentiel à retenir : les produits structurés constituent des solutions sur mesure alliant protection du capital et performance cible de 8 % par an. En combinant obligations zéro-coupon et options sur actifs comme le SMI, ces instruments sécurisés par UBS et Swissquote optimisent vos rendements en marchés stables. Cette ingénierie financière précise transforme la volatilité en opportunité tout en garantissant votre sérénité patrimoniale.
La capitalisation des produits structurés en France a atteint des sommets historiques, confirmant leur rôle de pilier dans la gestion de fortune moderne. Pourtant, face à la volatilité des marchés, vous peinez peut-être à trouver le juste équilibre entre la quête de performance et la préservation de votre patrimoine. Les investisseurs se retrouvent souvent captifs de placements traditionnels dont les rendements stagnent alors que l’incertitude économique croît.
Cet article décortique le fonctionnement de ces solutions sur mesure pour vous aider à optimiser vos rendements tout en sécurisant votre capital. Nous analysons comment l’alliance des obligations et des instruments dérivés permet de bâtir une stratégie résiliente et parfaitement adaptée à vos objectifs financiers.
- Comprendre l’investissement en produits structurés et ses mécanismes financiers
- 3 typologies majeures pour diversifier efficacement votre capital
- Pourquoi intégrer des solutions sur mesure dans votre gestion ?
- Évaluer les risques financiers réels avant toute souscription
- 4 leviers pour valoriser la fiscalité de vos placements
- L’influence directe des taux d’intérêt sur la conception financière
Comprendre l’investissement en produits structurés et ses mécanismes financiers
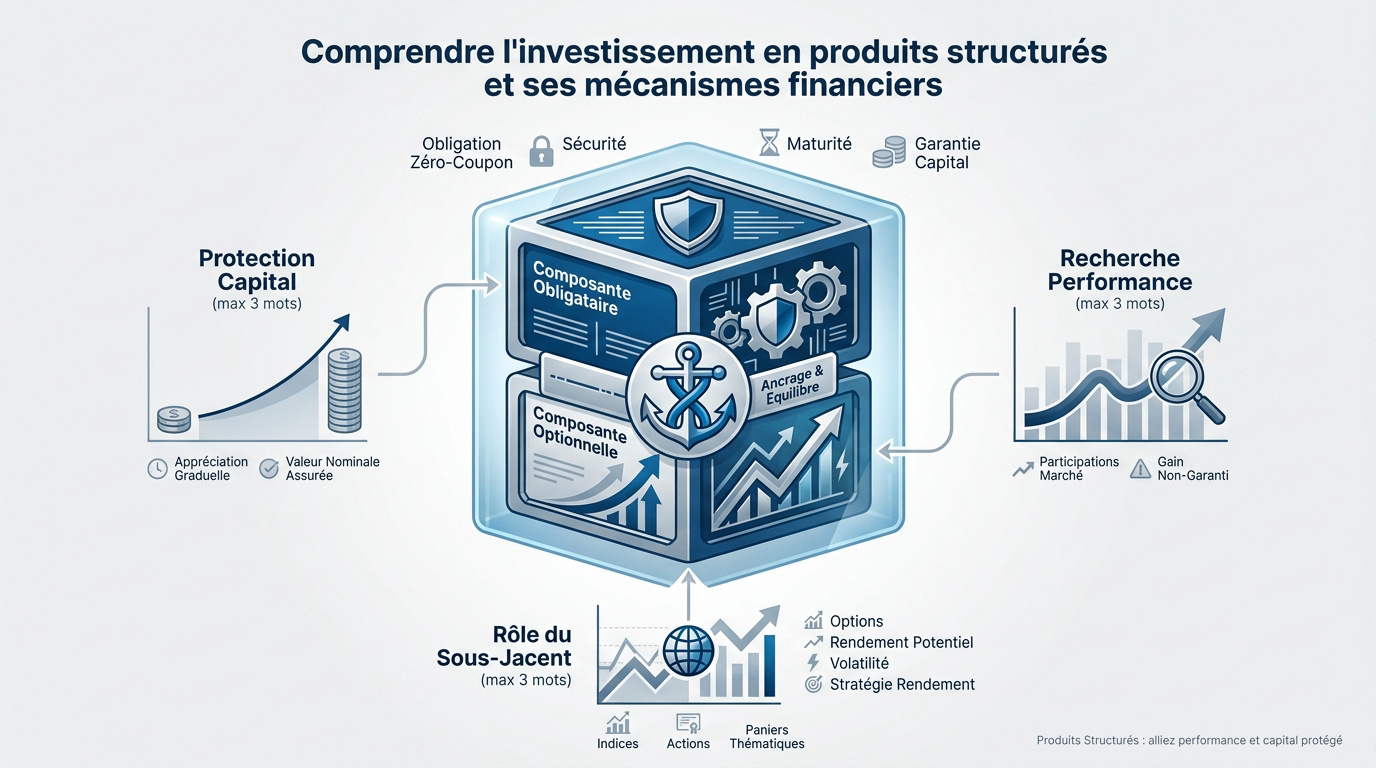
Les produits structurés combinent une obligation zéro-coupon pour la protection et des options pour le rendement, offrant souvent un objectif de 8% annuel. La sécurité repose sur des émetteurs comme UBS via des comptes Swissquote, structurant ainsi la garantie du capital.
Pour appréhender ces solutions, il faut d’abord se pencher sur la solidité de leur base protectrice issue du marché obligataire.
La composante obligataire pour la protection du capital
L’obligation zéro-coupon constitue le socle sécuritaire. Elle est achetée avec une décote importante. Sa valeur s’apprécie mécaniquement jusqu’à atteindre le montant nominal à l’échéance prévue.
Cette part garantit contractuellement votre remboursement final. Une maturité longue réduit le coût d’acquisition de cette protection. Cela libère alors un budget conséquent pour financer la performance du certificat.
La durée d’immobilisation définit le niveau de sécurité. Votre sérénité repose sur cette patience temporelle.
La composante optionnelle pour la recherche de performance
L’achat d’options permet de capter la croissance des marchés financiers. Cette part active définit votre gain futur. Elle transforme les variations d’actifs en opportunités concrètes de rendement.
Le rendement visé dépend directement du risque accepté. Les dérivés autorisent une stratégie de rendement efficace. Ils génèrent des coupons même si les marchés stagnent ou oscillent faiblement.
Consultez notre guide dédié : Produits structurés : alliez performance et capital protégé pour approfondir ces mécanismes.
Le rôle du sous-jacent dans la stratégie globale
Le choix du sous-jacent, comme l’indice SMI, est déterminant. Cet actif de référence dicte le comportement du produit. Il représente le socle fondamental de votre investissement sur mesure.
La volatilité influence le prix des options intégrées. Une forte agitation boursière augmente souvent les coupons potentiels. Le strike établit le niveau de référence précis au lancement du produit.
Voici les actifs généralement sélectionnés par notre comité d’investissement :
- Indices boursiers majeurs
- Actions individuelles liquides
- Paniers thématiques sectoriels
Prenez rendez-vous avec un de nos conseillers Investissement suisse pour un bilan patrimonial complet et découvrez comment ces solutions s’adaptent à votre fiscalité et votre retraite.
3 typologies majeures pour diversifier efficacement votre capital
Après avoir compris les rouages techniques, il convient d’explorer les structures concrètes disponibles pour votre portefeuille.
Cet article explore les produits structurés, des investissements collectifs conçus pour diversifier les portefeuilles, optimiser les rendements et réduire les risques grâce à une composition variée d’instruments financiers.
Les produits à capital garanti pour la sécurité maximale
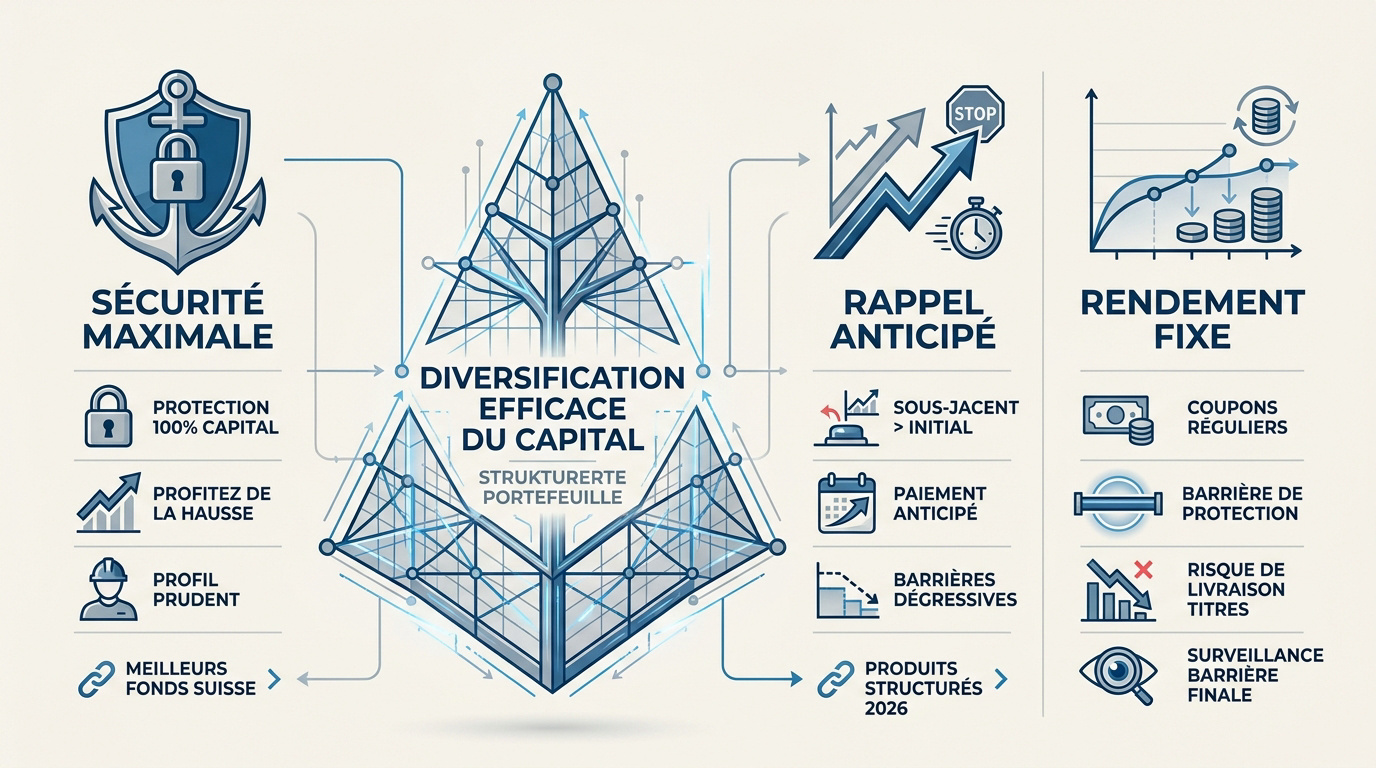
Nous vous présentons des solutions offrant une protection à 100% du capital. C’est l’alternative idéale aux fonds en euros classiques. Vous profitez de la hausse sans risquer la mise initiale. La sécurité est ici votre priorité absolue.
Ce format rassure ceux qui craignent les secousses boursières. Le rendement est souvent capé en échange de cette garantie. Nous recommandons cette structure pour sécuriser vos actifs les plus précieux.
Les meilleurs Fonds d’Investissement en Suisse. Prenez rendez-vous pour un bilan patrimonial complet.
Le mécanisme Autocall et son rappel anticipé automatique
Le rappel se déclenche si le sous-jacent dépasse son niveau initial. Le capital et les coupons sont versés par anticipation. C’est un dénouement rapide, fluide et particulièrement efficace.
Des barrières dégressives facilitent le rappel au fil du temps. Même si le marché stagne, le produit peut s’activer. Cela libère vos liquidités plus tôt que prévu initialement.
Investissement produits structurés 2026 : votre stratégie. Contactez nos conseillers pour votre fiscalité.
Les Reverse Convertibles pour le versement d’un rendement fixe
Ces titres assurent le versement régulier de coupons fixes. La direction du marché importe peu pour vos gains. La visibilité sur vos revenus récurrents constitue un atout majeur.
Soyons clairs sur le risque de livraison des titres. En cas de chute sous la barrière, vous recevez les actions dépréciées. Il faut accepter cette éventualité pour obtenir un rendement élevé. La barrière protège jusqu’à un seuil défini.
Sachez qu’il faut surveiller la barrière de protection à l’échéance finale. Sollicitez-nous pour votre retraite.
Pourquoi intégrer des solutions sur mesure dans votre gestion ?
Le choix de la structure ne suffit pas ; l’accompagnement et la solidité des partenaires transforment l’essai en succès durable.
Rendement moyen de 8% et comité d’investissement
Nous visons une performance annuelle cible de 8% pour vos capitaux. Ce rendement surpasse nettement les solutions d’épargne classiques. Notre stratégie repose sur une sélection rigoureuse des meilleures opportunités boursières.
Un comité d’investissement dédié assure la surveillance de vos actifs. Ces experts se réunissent régulièrement pour ajuster vos positions. Ils décryptent les cycles macroéconomiques avec une liberté de jugement totale.
Nous privilégions une analyse indépendante pour garantir la pertinence de chaque arbitrage. Votre allocation bénéficie d’une attention constante. Chaque décision vise à sécuriser la croissance de votre patrimoine.
Sécurité renforcée par UBS et compte Swissquote
La conservation de vos avoirs est confiée à UBS. Cette institution de rang mondial déploie une protection robuste pour vos fonds. C’est un gage de sérénité absolue pour l’investisseur helvétique.
Vous accédez à vos positions via la plateforme Swissquote. Ce dispositif technique moderne permet d’investir sans subir de frais additionnels cachés. La transparence totale constitue le socle de notre relation de confiance.
| Partenaire | Rôle | Avantage majeur |
|---|---|---|
| UBS | Banque dépositaire | Sécurité systémique des fonds. |
| Swissquote | Plateforme de transaction | Exécution fluide et sans frais cachés. |
Personnalisation totale selon le profil financier individuel
Nous concevons des portefeuilles sur mesure parfaitement alignés sur vos attentes. Chaque investisseur manifeste une tolérance au risque spécifique. Notre équipe module la structure des produits pour atteindre vos objectifs financiers. La flexibilité demeure notre priorité absolue pour votre gestion.
Cette méthodologie s’appuie sur la réalisation de votre bilan patrimonial complet. Nous analysons vos contraintes réelles avant de formuler la moindre recommandation. Il s’agit d’une approche artisanale garantissant une précision chirurgicale dans vos placements.
Découvrez notre expertise : Produit structuré suisse | Investissement optimisé & sécurisé.
Évaluer les risques financiers réels avant toute souscription
Tout investissement comporte sa part d’ombre, et la maîtrise des risques est le premier pas vers la performance.
La perte en capital et les barrières de protection
Le franchissement de la barrière de protection constitue le scénario catastrophe majeur. Si le sous-jacent chute sous ce seuil, votre capital devient vulnérable. La protection initiale s’efface alors totalement.
La valeur fluctue quotidiennement selon les forces du marché. Ne paniquez pas devant ces variations temporaires de prix. Seule la valeur à l’échéance détermine le remboursement final contractuel.
En période de baisse extrême, le risque s’intensifie. Comprenez bien que le capital n’est pas garanti à 100% sur l’intégralité des produits structurés proposés.
Le risque de crédit lié à la solidité de l’émetteur
Une défaillance de l’institution financière émettrice menace directement votre investissement. Si la banque fait faillite, le remboursement devient incertain. La signature de l’émetteur est donc un critère de sélection primordial.
La notation de crédit sert d’outil d’analyse indispensable. Un rating élevé témoigne d’une solidité financière rassurante pour vos avoirs. Nous sélectionnons uniquement des émetteurs de premier rang pour garantir votre sécurité.
Analyse marché financier suisse : la résilience du SMI. En examinant ces données, vous comprenez l’importance de la stabilité institutionnelle.
La liquidité et les contraintes de sortie anticipée
Revendre avant le terme impacte lourdement votre bilan financier. Vous pourriez subir une perte réelle malgré un marché stable. Les frais de sortie anticipée s’avèrent parfois significatifs pour l’investisseur.
Le prix sur le marché secondaire dépend de la volatilité et des taux. L’émetteur assure la liquidité mais impose ses propres conditions financières. La valeur liquidative peut alors diverger du capital initial.
- Délai de rachat habituel : quotidien.
- Impact des taux d’intérêt : influence la valorisation actuelle.
- Frais de sortie anticipée : variables selon les contrats.
Cet article explore les produits structurés, des investissements collectifs conçus pour diversifier les portefeuilles, optimiser les rendements et réduire les risques grâce à une composition variée d’instruments financiers. Pour un bilan patrimonial complet, nous vous invitons à prendre rendez-vous avec un de nos conseillers chez Investissement suisse.
4 leviers pour valoriser la fiscalité de vos placements
La performance brute n’est qu’une étape ; l’optimisation fiscale détermine ce qui reste réellement dans votre poche.
L’avantage comparatif de l’enveloppe assurance-vie
La fiscalité devient dégressive selon la durée de votre contrat. Plus vous maintenez votre épargne, plus la pression fiscale diminue. C’est un moteur puissant pour la croissance de votre capital.
Les gains réinvestis bénéficient d’un report d’imposition systématique. Vos intérêts fructifient sans être amputés par le fisc immédiatement.
Nous vous invitons à lire notre guide : Investir en cryptomonnaies en Suisse : guide et fiscalité.
L’éligibilité au PEA et au compte-titres ordinaire
Certains produits structurés sont éligibles au PEA sous conditions strictes. Cette enveloppe permet une exonération d’impôt après cinq ans. C’est un cadre fiscal très attractif pour les résidents français.
Le compte-titres offre une flexibilité totale pour vos arbitrages. La liberté est totale mais la fiscalité est souvent plus lourde.
Privilégiez une gestion active pour exploiter pleinement les opportunités du compte-titres. Adaptez le support à votre stratégie globale.
Analyse du rendement net après frais et prélèvements
Il faut différencier le rendement brut du gain net réel perçu. Les frais de gestion et les taxes réduisent la performance finale. Il faut toujours calculer le net.
Anticipez l’impact des prélèvements sociaux sur vos coupons perçus. Ces coûts sont inévitables mais peuvent être anticipés avec précision.
Découvrez notre analyse : Différence SMI SPI : optimisez votre stratégie boursière.
L’importance de la lecture du document DIC/KID
Le DIC est un outil de transparence financière obligatoire pour tout investisseur. Ce document résume les risques et les frais de manière claire. Ne signez rien sans l’avoir parcouru.
Repérez les indicateurs de risque notés de 1 à 7. C’est la boussole indispensable pour comparer objectivement plusieurs offres concurrentes.
Exigez cette transparence financière. Ce document standardisé protège vos intérêts.
L’influence directe des taux d’intérêt sur la conception financière
Enfin, l’environnement macroéconomique, et particulièrement les taux, dicte la générosité des produits que nous concevons pour vous.
Corrélation entre taux directeurs et générosité des coupons
La hausse des taux favorise votre protection. Le coût de l’obligation zéro-coupon diminue mécaniquement avec des taux élevés. Cela laisse plus d’argent pour acheter des options performantes. Les coupons deviennent alors beaucoup plus attractifs pour vous.
L’analyse du coût du financement révèle un impact majeur. Un environnement de taux élevés est souvent une aubaine pour vos rendements.
Scénarios de marché et application de l’effet mémoire
L’effet mémoire permet le rattrapage de vos gains. Si une condition n’est pas remplie, le coupon est stocké. Il vous est versé plus tard si le marché remonte enfin.
Ce mécanisme sécurise vos revenus sur le long terme. C’est une protection supplémentaire contre la volatilité ambiante. Votre capital travaille ainsi efficacement, même en marché stable.
Bilan patrimonial personnalisé avec Investissement suisse
Prenez rendez-vous dès aujourd’hui avec nos experts. Nous analysons votre situation pour la retraite et la prévoyance. Cet article explore les produits structurés, des investissements collectifs conçus pour diversifier les portefeuilles, optimiser les rendements et réduire les risques grâce à une composition variée d’instruments financiers.
Un accompagnement sur mesure est la clé d’un patrimoine solide. Nous sommes là pour vous guider. Déterminons ensemble l’adéquation des produits avec vos objectifs réels.
Optimisez votre patrimoine en alliant protection du capital, diversification stratégique et rendements cibles performants. Sollicitez dès maintenant nos experts pour un bilan personnalisé et intégrez un investissement produits structurés sur mesure à votre gestion. Sécurisez votre avenir financier grâce à des solutions robustes conçues pour transformer la volatilité en opportunité durable.

