
L’essentiel à retenir : l’ouverture d’un compte en Suisse est une démarche légale exigeant une transparence totale via l’échange automatique d’informations. Vous sécurisez ainsi votre patrimoine grâce à la stabilité du franc suisse et une garantie des dépôts de 100 000 CHF. La rigueur du dossier, justifiant l’origine licite des fonds, demeure le pilier indispensable pour accéder à cette excellence bancaire.
La stabilité du Franc suisse demeure une référence mondiale, offrant une protection rigoureuse de votre capital face à l’érosion monétaire européenne. Mais quelles sont les exigences concrètes et les procédures de conformité actuelles pour établir une relation bancaire pérenne en Suisse ?
L’ouverture d’un compte à l’étranger impose désormais une transparence absolue et une maîtrise parfaite des obligations déclaratives françaises. Nous décortiquons ensemble les étapes indispensables pour sécuriser votre patrimoine tout en respectant scrupuleusement le cadre légal de l’échange automatique d’informations.
- Ouvrir un compte bancaire en Suisse : fondements et cadre légal actuel
- 3 piliers de la conformité bancaire helvétique (LBA)
- Comment choisir votre établissement selon votre profil patrimonial ?
- 5 documents indispensables pour valider votre dossier de non-résident
- Maîtriser les coûts et frais spécifiques aux comptes étrangers
- Obligations fiscales françaises et échange automatique d’informations
- Pourquoi diversifier vos actifs en Francs Suisses (CHF) ?
- Optimiser votre stratégie de retraite et d’investissement transfrontalier
Ouvrir un compte bancaire en Suisse : fondements et cadre légal actuel
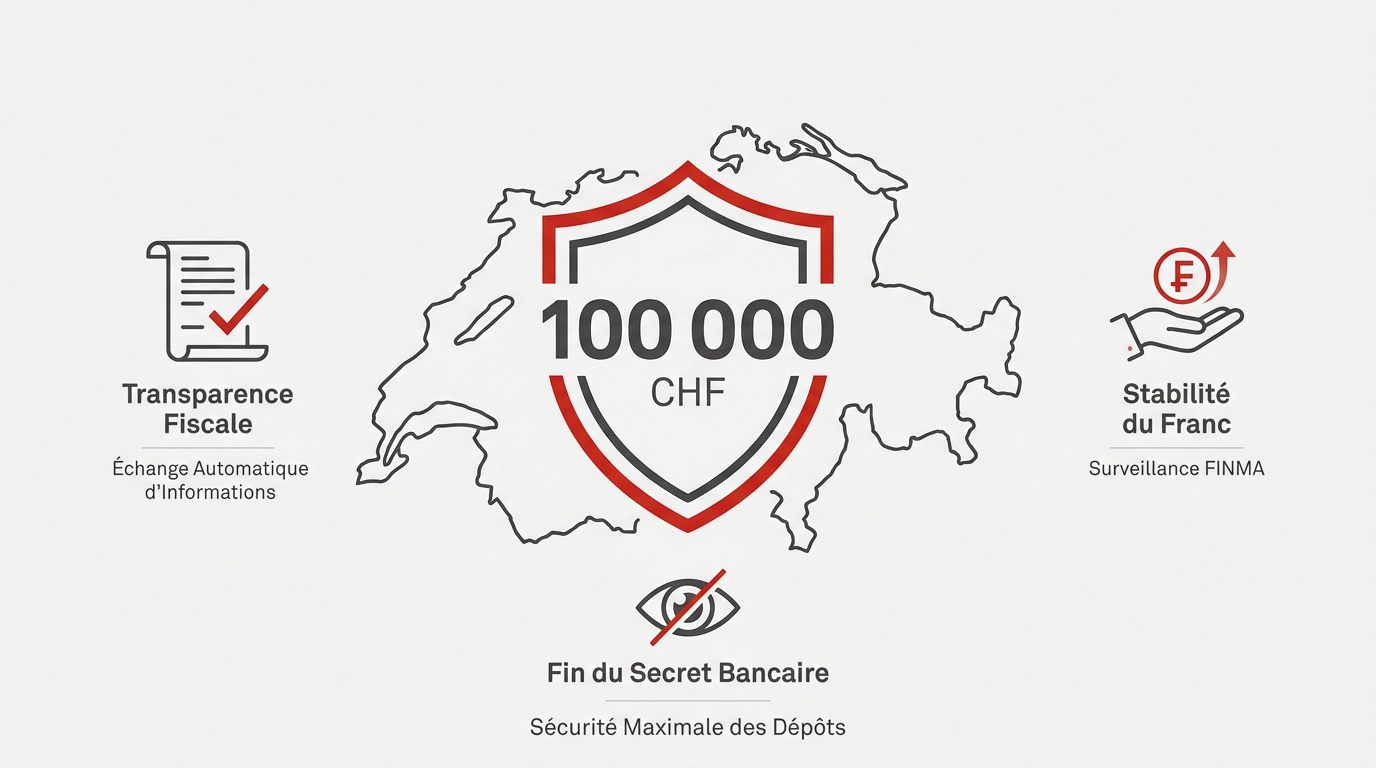
L’ouverture d’un compte en Suisse impose la transparence via l’échange automatique d’informations (EAR). La stabilité du Franc suisse (CHF) et la surveillance stricte de la FINMA garantissent une sécurité maximale des dépôts jusqu’à 100 000 CHF.
La fin de l’opacité historique marque un tournant majeur, nous vous invitons à comprendre comment la juridiction a évolué vers une transparence totale.
La fin du secret bancaire traditionnel
Le secret bancaire absolu est désormais un vestige du passé bancaire helvétique. Nous observons un passage historique de l’anonymat strict vers une transparence totale des avoirs financiers.
Les banques collaborent désormais activement avec les autorités étrangères. Cette coopération internationale vise prioritairement à prévenir la fraude fiscale.
La FINMA surveille rigoureusement les marchés financiers suisses. Elle assure que les établissements respectent les standards de probité les plus élevés au monde.
La réalité de la transparence fiscale en 2026
Le mécanisme de l’échange automatique d’informations fonctionne sans votre intervention directe. Les données bancaires circulent annuellement entre Berne et Paris de manière automatisée. La confidentialité protège vos données des tiers privés, mais jamais de l’État.
Toute détention d’avoirs en Suisse est connue de l’administration fiscale française. L’honnêteté déclarative est donc devenue la norme obligatoire pour tout résident. Vous devez assumer cette visibilité fiscale totale.
Vos données sont protégées des regards privés. Pourtant, le fisc dispose d’un accès complet.
Accessibilité pour les résidents fiscaux français
Détenir un compte à l’étranger est une démarche parfaitement légale et libre. Tout citoyen français peut ouvrir un compte en Suisse sans restriction de résidence spécifique.
Pour concrétiser votre projet, découvrez les étapes pour une ouverture de compte en Suisse réussie et conforme.
Les barrières historiques sont tombées grâce à la numérisation des processus bancaires. Les établissements accueillent favorablement les profils français transparents et rigoureux. Les démarches administratives se sont considérablement simplifiées.
Avantages de la juridiction helvétique
La Suisse demeure un havre de paix financier mondialement reconnu. Sa stabilité économique exceptionnelle protège vos actifs des crises qui secouent régulièrement la zone euro.
Les banquiers suisses suivent des règles éthiques et prudentielles très strictes. Cette gouvernance locale garantit une gestion saine de vos capitaux.
Les prestations de gestion dépassent souvent les standards des banques de détail classiques. Cette expertise reconnue mondialement valorise durablement votre patrimoine. Nous recommandons de solliciter nos conseillers chez Investissement suisse pour un bilan patrimonial complet.
3 piliers de la conformité bancaire helvétique (LBA)
Mais avant de valider votre dossier, il faut franchir l’étape cruciale de la conformité réglementaire.
Comprendre la Loi sur le Blanchiment d’Argent
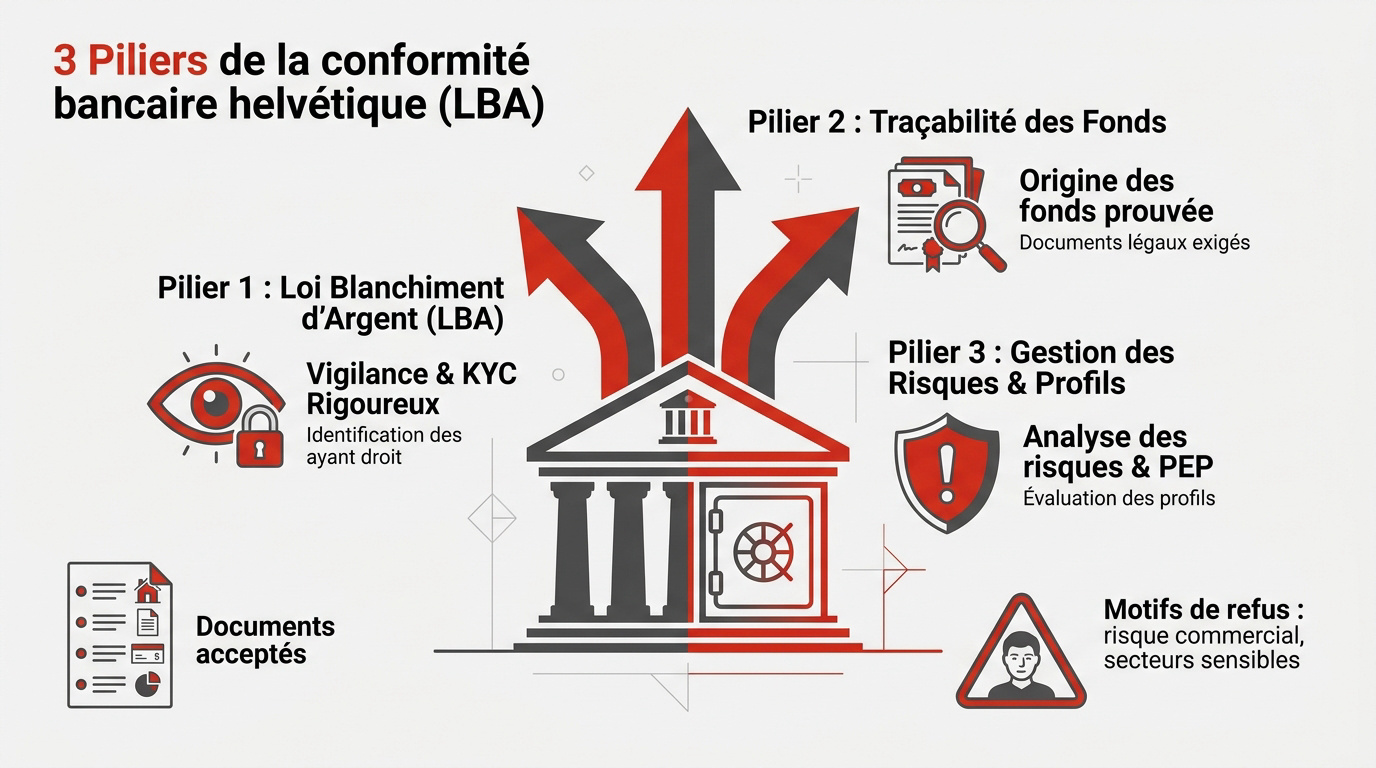
Le cadre législatif suisse impose aux établissements bancaires des obligations de vigilance extrêmement strictes. Nous soulignons que chaque banque doit identifier formellement l’ayant droit économique de chaque compte. La procédure KYC (Know Your Customer) est désormais systématique et rigoureuse. Aucun compte ne peut être ouvert sans cette vérification préalable.
Le processus de vérification d’identité ne laisse aucune place à l’improvisation. La banque croise systématiquement vos documents officiels avec des bases de données mondiales sécurisées. C’est une barrière robuste contre le crime financier international.
Les sanctions pour les banques négligentes sont sans appel. Les amendes s’avèrent colossales et particulièrement dissuasives.
L’exigence de traçabilité des fonds entrants
Justifier l’origine de vos fonds constitue une étape fondamentale de votre démarche. Vous devez démontrer avec précision que votre capital provient exclusivement d’activités légales. C’est le socle de la confiance bancaire helvétique.
Pour constituer votre dossier, vous devrez fournir des documents probants tels que :
- Actes de vente immobilière certifiés.
- Certificats d’héritage officiels.
- Fiches de paie cumulées sur plusieurs périodes.
- Dividendes certifiés par un expert-comptable.
La banque applique une politique de rejet immédiat pour les fonds opaques. Sans un historique financier clair et documenté, votre versement initial sera systématiquement refusé.
Pourquoi les banques refusent certains profils ?
Il faut bien comprendre qu’il n’existe pas de droit au compte universel en Suisse. Une banque conserve la liberté de vous éconduire sans obligation de motif. Elle évalue souverainement son propre risque commercial et réputationnel.
Certains secteurs d’activité subissent des examens de conformité renforcés. Les transactions liées aux cryptomonnaies ou au négoce international sont scrutées avec une attention particulière. Ces domaines sont souvent jugés trop risqués par les établissements.
Le statut de Personne Exposée Politiquement (PEP) complexifie également la donne. Cette classification impose des contrôles de conformité beaucoup plus lourds et des clarifications approfondies.
Structurer un dossier pour éviter le rejet
Anticipez dès maintenant les interrogations légitimes de l’officier de conformité. Nous recommandons de préparer des réponses détaillées sur votre parcours financier global. La précision chirurgicale de vos explications évite les suspicions inutiles.
Présentez une narration cohérente et structurée de votre fortune. Expliquez concrètement comment vous avez accumulé vos actifs au fil des années passées. Une logique patrimoniale limpide rassure immédiatement votre banquier.
Nous vous conseillons une honnêteté radicale lors de vos échanges. Toute dissimulation découverte durant l’enquête entraînera inévitablement une clôture immédiate de la relation bancaire.
Pour sécuriser votre stratégie, nous vous invitons à prendre rendez-vous avec un de nos conseillers de chez Investissement suisse pour un bilan patrimonial complet.
Comment choisir votre établissement selon votre profil patrimonial ?
Une fois le cadre légal assimilé, il convient de sélectionner le type de partenaire bancaire adapté à vos ambitions. Cet article explore les conditions, les procédures et les implications pour les résidents français souhaitant ouvrir un compte bancaire en Suisse, en détaillant les exigences de transparence et de conformité fiscale.
Les néobanques pour une activation rapide
Les solutions digitales modernes transforment l’accès au marché helvétique. Ces banques ne demandent souvent aucun dépôt minimum pour valider votre inscription. L’accès est ainsi démocratisé pour tous les profils.
L’ouverture s’effectue intégralement à distance en seulement 48 heures. Tout se passe via une application mobile sécurisée et intuitive. C’est la solution la plus agile pour les besoins immédiats.
Pourtant, notez bien les limites pour les opérations complexes. Ces outils ne conviennent pas aux montages patrimoniaux sophistiqués. Ils privilégient la simplicité transactionnelle avant tout.
Banques de détail pour les flux courants
Ces établissements ciblent prioritairement les besoins des travailleurs frontaliers. Ils facilitent grandement le rapatriement des salaires en euros vers la France. Les frais de gestion restent souvent très compétitifs.
Concernant les délais en agence physique, soyez prévoyants. Comptez deux à trois semaines pour traiter un dossier complet. Un entretien présentiel est parfois requis par le conseiller.
Sachez que des dépôts symboliques sont généralement exigés. Quelques centaines de francs suffisent pour activer les services de base. C’est un compromis idéal pour la gestion quotidienne.
La gestion de fortune en banque privée
Les banques privées définissent des seuils d’entrée particulièrement élevés. Elles exigent souvent 250 000 CHF au minimum pour débuter une relation. C’est le ticket d’entrée du luxe financier suisse.
Vous bénéficiez alors d’un accompagnement sur mesure et exclusif. Un conseiller dédié pilote vos investissements avec une rigueur absolue. Nous vous invitons à découvrir l’expertise de Swisskap, spécialiste en gestion de fortune.
Précisez toutefois la durée nécessaire aux vérifications réglementaires. Les enquêtes de conformité peuvent ici durer plus d’un mois. La transparence sur l’origine des fonds est ici une règle d’or.
Critères de sélection selon vos actifs
Orientez votre choix selon votre volume de transactions annuel. Un petit épargnant privilégiera naturellement le coût des services. Un investisseur cherchera plutôt la performance des produits financiers. Analysez bien vos besoins réels avant de signer.
Évaluez les services d’investissement proposés par chaque institution. La Suisse offre des accès privilégiés aux marchés mondiaux. La solidité des bilans bancaires demeure un critère primordial.
Vérifiez scrupuleusement la notation de l’établissement. La sécurité de votre capital en dépend directement.
5 documents indispensables pour valider votre dossier de non-résident
Le choix de la banque fait, la réussite de votre démarche repose désormais sur la qualité des pièces justificatives fournies. Une préparation rigoureuse est le gage d’une acceptation fluide par les autorités de conformité helvétiques.
Identification et justificatifs de domicile
Pour initier votre demande, vous devez présenter une pièce d’identité officielle en cours de validité. Un passeport ou une carte nationale d’identité suffit amplement. Veillez à ce que les documents soient parfaitement lisibles lors de l’envoi.
La preuve de votre résidence fiscale est tout aussi impérative pour l’établissement. Une facture d’électricité datant de moins de trois mois constitue le justificatif idéal. Ce document atteste concrètement de votre ancrage fiscal actuel.
Nous attirons votre attention sur la cohérence géographique de votre dossier. Votre adresse de résidence doit correspondre strictement à vos déclarations fiscales officielles en France. Toute divergence pourrait susciter des interrogations inutiles de la part du banquier.
Preuves de l’origine licite de la fortune
La banque suisse exige une transparence totale sur la provenance de vos avoirs. Un acte notarié de vente immobilière représente une preuve parfaite de liquidités. Vos derniers avis d’imposition et fiches de paie valident la régularité de vos revenus.
Dans le cadre d’une succession, les exigences de traçabilité sont renforcées. Un certificat de décès ainsi qu’un acte de partage notarié deviennent alors indispensables. Sachez que l’établissement bancaire tracera scrupuleusement chaque franc déposé sur votre nouveau compte.
Soyez exhaustif dans vos transmissions documentaires. Tout manque ralentira considérablement le processus d’ouverture.
Spécificités pour les entrepreneurs et dirigeants
Si vous agissez en tant que chef d’entreprise, fournissez systématiquement votre extrait Kbis et les statuts à jour. Ces pièces prouvent l’existence légale de votre structure. Elles constituent le socle de votre crédibilité professionnelle auprès de l’institution.
Il vous sera également demandé de produire vos derniers bilans comptables certifiés. La banque analyse ainsi la santé financière réelle de votre société. Elle s’assure par ce biais de la réalité et de la légitimité de vos dividendes.
Enfin, vérifiez la clarté de votre structure d’actionnariat. Les bénéficiaires effectifs doivent être identifiés sans ambiguïté pour satisfaire aux normes de conformité internationales.
Le CV du déposant : une pièce sous-estimée
Le curriculum vitae est un outil précieux pour votre futur banquier. Ce dernier souhaite comprendre votre ascension professionnelle et la logique de votre carrière. Cela permet de crédibiliser naturellement le montant de vos économies actuelles.
La cohérence entre votre patrimoine et votre parcours est un point de contrôle majeur. Un patrimoine élevé doit résulter d’une suite logique d’étapes professionnelles documentées. Le banquier cherche à valider la rationalité de votre fortune.
Nous vous conseillons d’adopter une rédaction sobre, factuelle et précise. Inutile de surcharger ce document, restez concentré sur les faits marquants de votre vie active.
Maîtriser les coûts et frais spécifiques aux comptes étrangers
L’ouverture d’un compte en Suisse par un résident français s’inscrit dans une démarche de diversification patrimoniale rigoureuse. Cet article explore les conditions, les procédures et les implications pour les résidents français souhaitant ouvrir un compte bancaire en Suisse, en détaillant les exigences de transparence et de conformité fiscale. Au-delà des documents, il est impératif de comprendre la structure tarifaire helvétique pour éviter les mauvaises surprises.
Frais de tenue de compte pour non-résidents
La gestion d’un compte transfrontalier implique des coûts de structure plus élevés pour les établissements helvétiques. Vous devez anticiper des frais de non-résident s’élevant souvent à un minimum de 30 CHF par mois. C’est le prix de la gestion administrative spécifique.
| Type de banque | Frais mensuels non-résident | Dépôt minimum | Délai d’ouverture |
|---|---|---|---|
| Néobanque | 0 à 10 CHF | Symbolique | 24 à 72 heures |
| Banque de détail | 30 à 50 CHF | Quelques centaines CHF | 2 à 3 semaines |
| Banque privée | Sur mesure | 250 000 CHF | Plus de 3 semaines |
| Banque cantonale | 30 à 40 CHF | Variable | 2 à 4 semaines |
Cette tarification se justifie par une conformité accrue imposée aux profils étrangers. Les vérifications réglementaires régulières génèrent des frais administratifs réels que les banques répercutent logiquement.
Commissions sur les virements internationaux
Les transferts de fonds entre la France et la Suisse nécessitent une attention particulière sur les protocoles utilisés. Les virements en euros via le système SEPA sont généralement gratuits ou peu coûteux. En revanche, les zones hors SEPA impliquent des frais SWIFT supérieurs.
L’utilisation de vos moyens de paiement hors du territoire helvétique peut rapidement devenir onéreuse. Les commissions fixes par retrait aux distributeurs étrangers s’additionnent souvent aux marges de change. Surveillez attentivement votre barème tarifaire.
Gardez à l’esprit qu’une inactivité prolongée sur votre compte peut déclencher des frais de maintenance punitifs. Si un compte devient inutile, nous recommandons de procéder à sa clôture formelle. La vigilance est ici votre meilleure alliée.
Impact du taux de change CHF/EUR
La détention d’avoirs en devises étrangères vous expose mécaniquement à un risque de change permanent. La conversion entre vos euros et vos francs suisses fluctue selon les marchés. Cette variation impacte directement la valeur réelle de votre capital disponible.
Pourtant, le franc suisse demeure une valeur refuge historique face à l’inflation européenne. La solidité de cette monnaie offre une protection stratégique pour votre patrimoine sur le long terme. C’est un bouclier financier reconnu mondialement.
Pour optimiser vos opérations, évitez de convertir l’intégralité de votre capital en une seule transaction. Nous vous conseillons de lisser vos entrées afin de moyenner votre prix de revient. La patience est une vertu financière.
Garantie des dépôts et sécurité financière
La sécurité de vos avoirs repose sur un cadre législatif helvétique extrêmement protecteur et rigoureux. Chaque client bénéficie d’un plafond de protection légal fixé à 100 000 CHF par établissement. Ce système est administré par l’organisme esisuisse. En cas de défaillance bancaire, vos fonds sont couverts efficacement. La pérennité de votre épargne est ainsi garantie par la loi.
Le fonctionnement de ce mécanisme repose sur une solidarité contractuelle entre les établissements financiers du pays. Les banques cotisent à un fonds commun pour assurer le remboursement rapide des déposants. C’est un pilier de la stabilité financière suisse.
En comparaison avec les standards européens, cette protection s’avère équivalente, voire supérieure. La rapidité d’exécution du système suisse renforce la confiance des investisseurs internationaux.
Obligations fiscales françaises et échange automatique d’informations
Posséder un compte en Suisse implique des devoirs stricts envers l’administration fiscale de votre pays de résidence. Cette transparence est la contrepartie nécessaire à la sécurité offerte par les établissements helvétiques.
Le fonctionnement de l’échange automatique d’informations
La Suisse transmet annuellement vos soldes bancaires au fisc français de manière automatique. Cette procédure est désormais totalement fluide et parfaitement rodée entre les deux administrations. Vous ne pouvez plus compter sur l’opacité d’antan.
Votre identité, vos numéros de comptes et l’ensemble de vos revenus financiers sont systématiquement transmis. Rien n’échappe désormais à cette coopération fiscale internationale rigoureuse. Les flux financiers sont tracés avec une précision chirurgicale.
Sachez que l’anonymat bancaire appartient au passé. En 2026, cacher un compte étranger est devenu quasiment impossible pour tout contribuable. La transparence est désormais totale et irréversible.
Déclarer son compte via le formulaire 3916
Vous devez impérativement remplir l’annexe 3916 lors de votre déclaration de revenus annuelle. Il suffit de cocher la case dédiée sur votre formulaire principal. Indiquez ensuite les coordonnées précises de votre établissement bancaire suisse.
Tout nouveau compte doit être signalé lors de la campagne fiscale suivant son ouverture. N’attendez surtout pas une relance administrative pour régulariser votre situation. L’anticipation est votre meilleure alliée face à l’administration.
Cette obligation concerne également les comptes clos durant l’année civile. Même si le compte n’existe plus au moment de déclarer, il doit figurer sur votre déclaration annuelle. La clôture n’efface pas l’historique.
Imposition des intérêts et gains en France
Vos intérêts perçus en Suisse sont soumis à la flat tax de 30 % en France. Il s’agit du prélèvement forfaitaire unique standard appliqué aux revenus du capital. Cette règle assure une fiscalité prévisible.
La convention fiscale franco-suisse permet d’éviter efficacement toute double imposition sur vos dividendes. Vous bénéficiez d’un crédit d’impôt correspondant à l’impôt déjà prélevé à la source en Suisse. Votre patrimoine est ainsi préservé.
Nous vous invitons à consulter nos conseils pour optimiser la fiscalité du quasi-résident suisse et sécuriser votre stratégie globale. Prenez le temps de structurer vos avoirs correctement.
Sanctions encourues en cas d’omission
L’administration applique une amende fixe de 1 500 euros par compte non déclaré et par année d’omission. La facture grimpe très vite en cas de comptes multiples. C’est une sanction administrative automatique et particulièrement sévère.
Le fisc peut également appliquer une majoration de 80 % sur les sommes cachées ou non justifiées. Le risque financier devient alors immense pour votre patrimoine global. La rigueur déclarative est donc une nécessité absolue.
Une simple omission déclenche souvent un audit complet de votre patrimoine. Soyez parfaitement transparents pour éviter ces désagréments majeurs.
Pourquoi diversifier vos actifs en Francs Suisses (CHF) ?
La contrainte fiscale acceptée, il reste à exploiter le potentiel stratégique d’une épargne libellée en monnaie helvétique.
Le Franc Suisse comme valeur refuge
La résilience historique du Franc Suisse demeure incontestable face aux turbulences. Cette devise gagne régulièrement en puissance comparativement à l’euro. Elle constitue ainsi un bouclier souverain contre les dévaluations monétaires.
En période de crise, les flux de capitaux mondiaux convergent systématiquement vers la Confédération. Ce phénomène renforce mécaniquement votre pouvoir d’achat global. Votre capital bénéficie alors d’une protection optimale contre l’instabilité.
Détenir des devises fortes représente un impératif de prudence élémentaire. Sécuriser votre patrimoine en francs suisses s’inscrit dans une stratégie rigoureuse de bon père de famille.
Stratégies de diversification hors zone euro
Il est fondamental de ne pas concentrer l’intégralité de vos avoirs dans un panier monétaire unique. La zone euro manifeste des fragilités structurelles latentes. Diversifier géographiquement réduit votre exposition aux risques systémiques.
Le marché helvétique offre des opportunités d’investissement dans des multinationales extrêmement solides. La place financière de Zurich affiche des performances historiques remarquables. Ces actifs garantissent une pérennité supérieure à vos placements.
L’analyse des données sur dix ans confirme que le franc suisse a largement surperformé la monnaie unique. Cette appréciation constante valorise durablement votre patrimoine financier global.
Protection contre la volatilité des marchés
L’économie helvétique se distingue par une volatilité nettement inférieure à celle de ses voisins européens. Votre épargne y subit des chocs moins brutaux lors des corrections boursières. La stabilité suisse assure une sérénité indispensable.
Pour un travailleur frontalier, le compte miroir devient un outil de gestion quotidien absolument essentiel. Il permet de piloter vos flux entre deux devises avec une agilité maximale. Vous optimisez ainsi chaque transaction monétaire.
Nous recommandons de conserver une part significative de vos actifs en francs suisses. Cette répartition stratégique protège efficacement la valeur réelle de votre patrimoine contre l’érosion monétaire.
Accès au crédit immobilier et domiciliation
Établir une relation bancaire pérenne en Suisse facilite grandement l’obtention d’une hypothèque avantageuse. Les taux d’intérêt peuvent s’avérer très attractifs pour les profils présentant des garanties solides. La domiciliation de vos revenus constitue un levier de négociation majeur.
Les non-résidents doivent toutefois respecter des critères spécifiques, notamment concernant l’apport personnel en devises. Nous vous invitons à consulter notre guide pour votre demande d’hypothèque en Suisse afin d’optimiser votre dossier de financement.
La fidélité envers un établissement helvétique ouvre des opportunités exclusives. Une collaboration durable renforce votre crédibilité institutionnelle.
Optimiser votre stratégie de retraite et d’investissement transfrontalier
Pour transformer un simple compte en véritable levier patrimonial, l’appui d’experts locaux devient une nécessité absolue. Naviguer entre les réglementations françaises et helvétiques exige une précision chirurgicale que seul un accompagnement sur mesure peut garantir.
Rôle du conseiller financier indépendant
L’expertise locale en gestion est une ressource inestimable. Un conseiller suisse maîtrise les subtilités du marché bien mieux que quiconque. Il optimise chaque aspect de votre fortune avec rigueur.
Le bilan patrimonial constitue le socle de votre démarche. Avant d’ouvrir un compte, analysez votre situation globale en détail. C’est la clé d’une stratégie réussie et pérenne dans le temps.
Ne laissez pas votre avenir au hasard. Contactez nos experts chez Investissement Suisse pour un diagnostic personnalisé et gratuit. Votre patrimoine mérite cette attention particulière dès aujourd’hui.
Préparer sa retraite avec les outils suisses
Les solutions d’épargne retraite helvétiques se distinguent par leur solidité. Le 3ème pilier suisse offre des rendements souvent supérieurs aux produits français classiques. C’est un outil de prévoyance exceptionnel pour vous.
La mise en place d’une stratégie efficace passe par une optimisation du 3ème pilier adaptée à votre profil de frontalier. Cette démarche sécurise vos revenus futurs de manière significative.
Anticiper vos besoins est un impératif de gestion. Accumuler des francs suisses aujourd’hui sécurise votre niveau de vie futur. Le CHF agit comme une valeur refuge face à l’inflation.
Solliciter une fiduciaire pour les structures complexes
L’appui technique est indispensable pour les entrepreneurs transfrontaliers. Une fiduciaire gère vos obligations légales et fiscales en Suisse avec exactitude. C’est un gain de temps précieux pour votre activité.
Les services de secrétariat juridique sont essentiels à votre sérénité. Ils assurent la conformité totale de vos holdings ou sociétés locales helvétiques. La sécurité juridique est ainsi parfaitement garantie par des pros.
L’accompagnement professionnel limite drastiquement vos risques opérationnels. Évitez les erreurs coûteuses en déléguant à des spécialistes du droit helvétique. La rigueur suisse protège ainsi vos intérêts financiers les plus stratégiques.
Bilan patrimonial : l’étape indispensable
Nous appliquons une méthodologie d’analyse globale rigoureuse. Nos experts passent en revue tous vos actifs, en France et à l’étranger. Cette vision consolidée permet d’identifier les zones de risque potentielles. C’est un audit complet et nécessaire pour décider.
Une fortune structurée génère des bénéfices immédiats. Une bonne organisation fiscale réduit vos charges et augmente vos rendements nets. La cohérence entre vos actifs est votre meilleure alliée pour prospérer durablement.
Prenez rendez-vous dès maintenant. Nos experts vous attendent pour sécuriser votre avenir financier.
La détention d’actifs en Suisse offre une stabilité monétaire et une sécurité des dépôts jusqu’à 100 000 CHF, à condition de respecter une transparence fiscale absolue. Préparez dès maintenant vos justificatifs d’origine des fonds pour activer votre compte helvétique et sécuriser ainsi votre patrimoine durablement face à la volatilité européenne.

