
Vous vivez en France et travaillez en Suisse. Un seul régime de sécurité sociale vous couvre, et ce n’est pas toujours celui auquel on pense.
Il faut savoir lequel vous suit et quelles déclarations faire à temps. Dans cet article, nous expliquons comment se décide votre affiliation, quoi déclarer et ce qui vous expose à une régularisation.
Qu’est-ce qu’un travailleur frontalier, et quelle loi sociale s’applique ?
Un travailleur frontalier vit dans un pays, travaille dans un autre et rentre chez lui chaque jour ou au moins une fois par semaine. C’est cette résidence et ce retour régulier qui le font entrer dans cette catégorie.
C’est le principe d’unicité : un salarié n’est rattaché qu’à une seule législation de sécurité sociale, même s’il travaille dans plusieurs pays de l’Union ou en Suisse. L’article 13 du règlement européen n° 883/2004 pose cette règle.
Pour savoir quelle loi sociale vous suit, regardez où vous travaillez. Si vous travaillez au moins 25 % de votre temps en France, ou gagnez au moins 25 % de votre salaire là-bas, c’est la loi française qui s’applique.
Si votre activité en France reste sous 25 % et que vous n’avez qu’un employeur, c’est la loi suisse qui s’applique.
Pour vérifier votre cas, consultez le guide du frontalier en 2026.
Qui peut choisir l’assurance maladie française ?
Vous pouvez choisir l’assurance maladie française si vous êtes ressortissant de l’Union européenne ou suisse, que vous travaillez en Suisse et vivez en France. Vous avez alors le choix entre le régime français et le régime suisse.
Votre famille peut suivre ce choix. Les membres sans activité lucrative, comme votre conjoint ou vos enfants, peuvent être rattachés au régime français. Vous les inscrivez en même temps que vous, sur le même formulaire.
Le délai est de trois mois. Il court depuis le début de votre travail en Suisse ou de votre installation en France. Si vous vivez déjà en France, il part du début de votre emploi suisse.
Ce choix est en principe irrévocable.
Trois cas permettent d’en changer : la reprise d’un emploi en Suisse après chômage, un changement de pays de résidence, ou le passage au statut de pensionné.
Sans choix, vous êtes affilié à l’assurance maladie suisse.
Choisir l’assurance française : les étapes à suivre
Première étape : téléchargez le formulaire « Choix du système d’assurance maladie » sur ameli.fr, remplissez-le et joignez les justificatifs demandés dans son annexe. Tout doit tenir dans le délai de trois mois, donc ne laissez pas traîner cette étape.
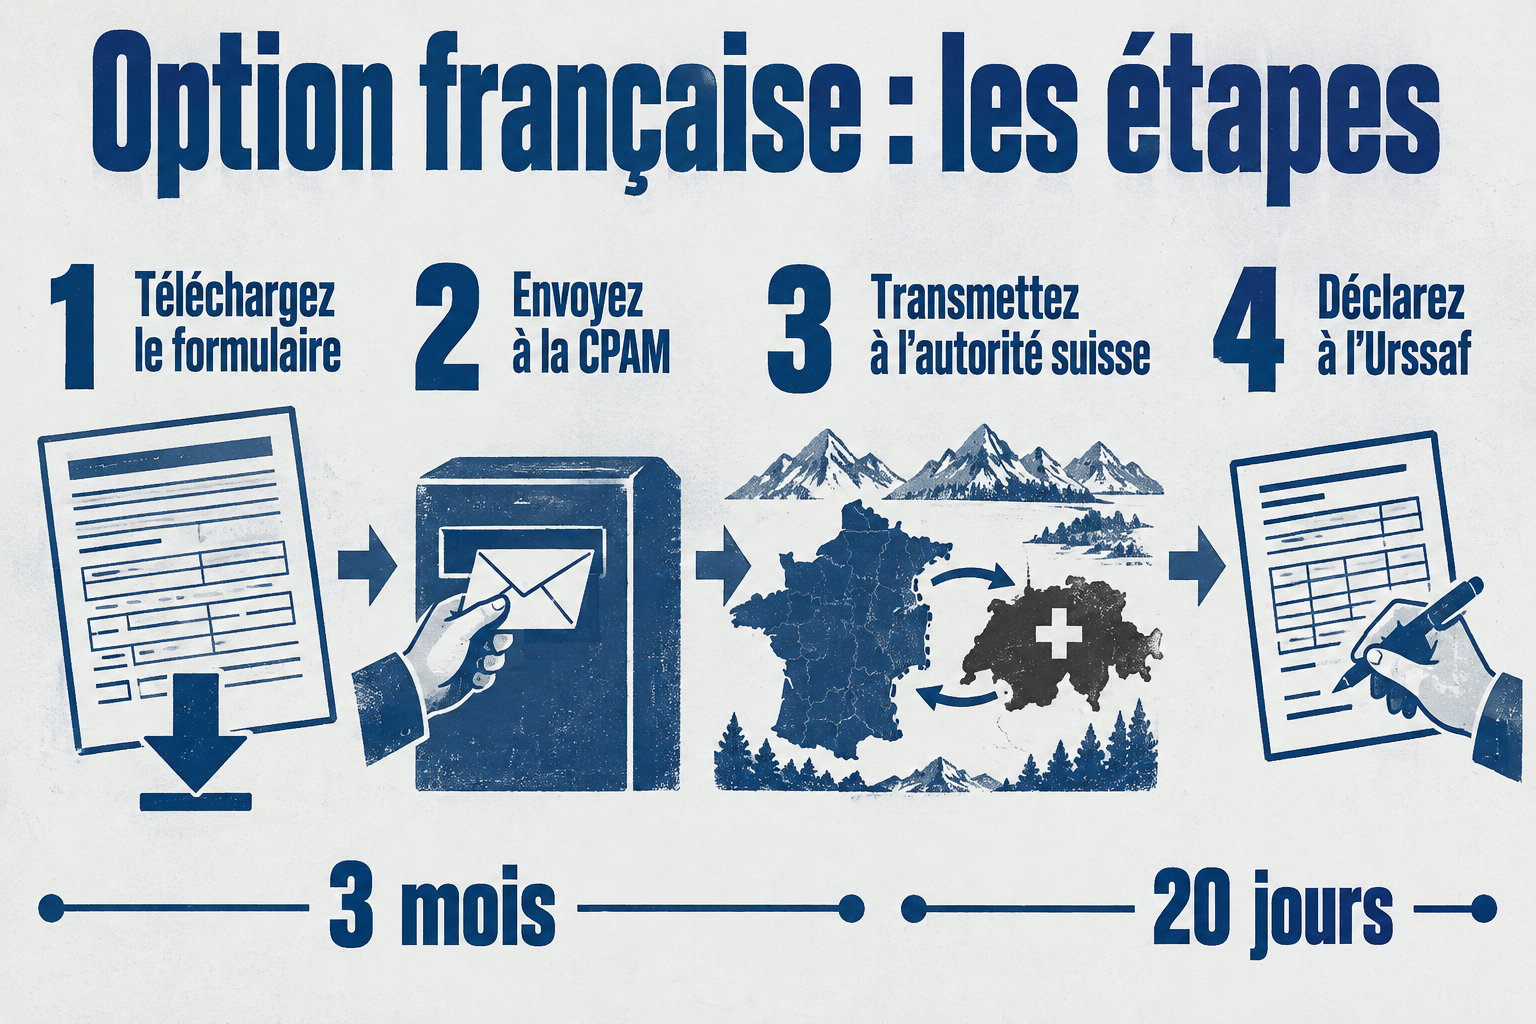
Deuxième étape : envoyez le formulaire et les justificatifs à la CPAM de votre département. C’est elle qui complète le formulaire et vous affilie. Plus vous envoyez tôt, moins vous risquez de dépasser le délai.
Quand la CPAM a complété le formulaire, voici les dernières étapes :
- Transmettez le formulaire complété à l’autorité suisse compétente pour l’assurance maladie, dans le canton où vous travaillez.
- Après votre immatriculation, déclarez vos revenus sur votre compte Urssaf dans les 20 jours.
- Pour cette déclaration, munissez-vous de votre avis d’impôt.
Télétravail : quand l’affiliation suisse reste-t-elle la règle ?
Bonne nouvelle : l’accord-cadre franco-suisse vous permet de rester affilié en Suisse si votre télétravail depuis la France reste sous 50 % de votre temps de travail total. Au-delà de ce seuil, la règle ne s’applique plus.
Cet accord est en vigueur depuis le 1er juillet 2023 pour cinq ans, puis il se prolonge par périodes de cinq ans. Pour rester sous le seuil, notez chaque jour de télétravail au fil de l’année.
Pour savoir si votre affiliation suisse peut rester en place, regardez deux points : vos employeurs et les autres activités que vous exercez en France.
| Critère | Un seul employeur établi en Suisse | Une autre activité salariée en France |
|---|---|---|
| Employeurs | Un seul, ou plusieurs établis dans le même pays | Au moins un employeur établi en France |
| Affiliation suisse | Maintien possible, si l’institution suisse l’accorde | Hors de cet accord |
| Pièce de preuve | Document A1 après accord | Pas de document A1 à ce titre |
Combien coûte la cotisation française ?
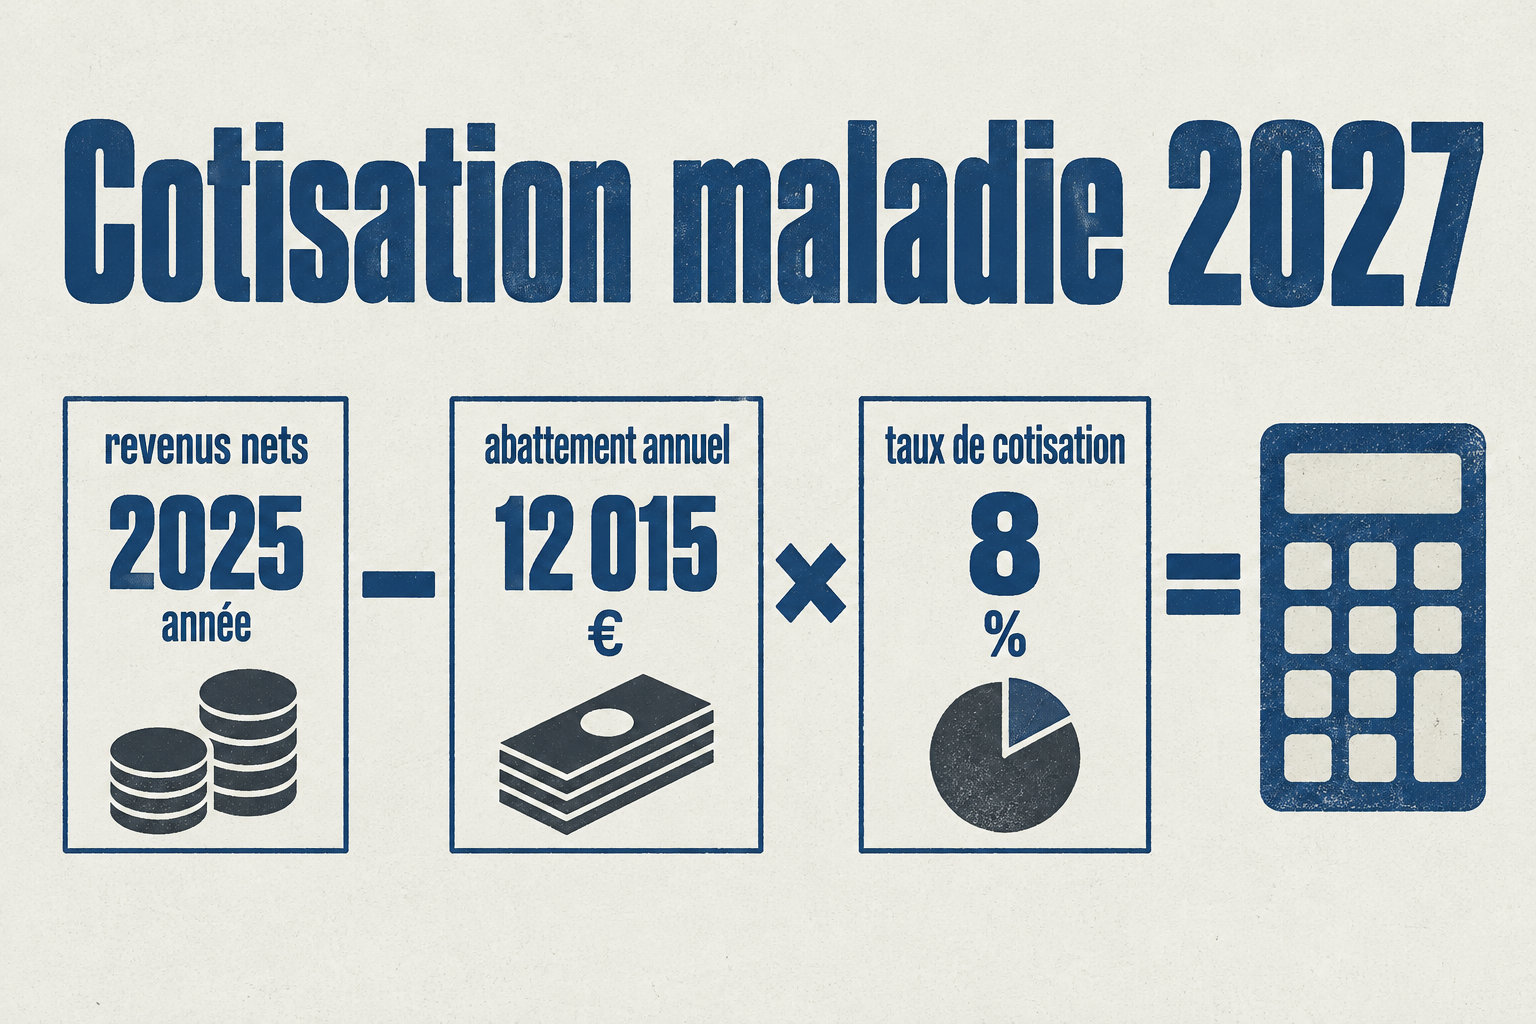
En 2026, la cotisation maladie française se calcule au taux de 8 %. Elle porte sur vos revenus de l’avant-dernière année, après un abattement : on retire 12 015 € du montant. Pour 2026, ce sont donc vos revenus de 2024 qui comptent.
Prenons 40 000 € de revenus en 2024. La base tombe à 27 985 €, et la cotisation s’élève à environ 2 239 €. Calculez votre base avant de prévoir la somme à payer.
Pour la cotisation de 2027, déclarez les revenus de 2025 figurant sur votre avis d’impôt 2026, et si vous touchez une retraite, lisez d’abord la réforme sociale de 2026 :
- Vos salaires, pensions et rentes nets.
- Certains autres revenus imposables.
- Le revenu fiscal de référence.
- Si vous commencez ou terminez votre activité en cours d’année, la cotisation est ajustée selon le nombre de jours d’affiliation.
Que risque-t-on sans déclaration ou sans preuves ?
Sans déclaration de revenus, l’Urssaf vous taxe d’office. Elle calcule alors votre cotisation sur une base forfaitaire de 240 300 € en 2026, soit cinq fois le plafond annuel de la Sécurité sociale.
Vous payez donc sur une base très supérieure à vos revenus réels.
Si vous déclarez après cette taxation, l’Urssaf recalcule la cotisation sur vos revenus déclarés. Elle ajoute pourtant une majoration de 10 %. Déclarez donc à temps, même si vos revenus sont modestes.
Si un organisme vous demande des comptes, gardez les preuves suivantes :
- Vos justificatifs de revenus et d’affiliation, classés par année.
- La trace de chaque jour télétravaillé et de chaque jour travaillé en Suisse, par exemple un calendrier tenu à jour ou les relevés de votre employeur.
- Le document A1, qui prouve quelle législation de sécurité sociale vous suivez. Demandez-le à votre employeur dès que l’accord-cadre s’applique à votre situation.
Impôt, chômage et retraite : ce qui dépend de votre situation
Si vous avez choisi l’assurance maladie française, vous payez votre cotisation maladie à l’Urssaf pendant toute votre période d’affiliation.
Pour l’impôt suisse, tout dépend du canton où vous travaillez. Pour votre cas, voyez les règles fiscales des frontaliers 2026, puis vérifiez auprès des services compétents en France et en Suisse.
Si vous perdez votre emploi, le formulaire U1 compte. Il atteste les périodes de travail ou d’assurance que vous avez accomplies dans un autre pays, et l’examen de votre demande de chômage s’appuie dessus.
Gardez donc vos fiches de paie et vos attestations de travail suisses. Elles aident à retrouver ces périodes et à compléter votre dossier.
Votre couverture sociale dépend du lieu où vous travaillez et, si vous avez le droit de choisir, du régime retenu. Vos déclarations à l’Urssaf en découlent.
Votre prochain pas : vérifiez votre délai de choix dès maintenant, puis envoyez le formulaire à la CPAM. Sans ce choix dans les temps, vous restez affilié à l’assurance suisse.

