
Pour un frontalier domicilié fiscalement en France, la CDHR peut s’ajouter à l’impôt quand les revenus sont élevés.
Reste à savoir si elle vous concerne et combien verser d’avance. Dans cet article, nous allons voir comment estimer l’acompte, où le payer et ce qu’un retard vous coûte.
Qu’est-ce que la CDHR et son acompte de 95 % ?
La CDHR est un plancher : elle s’ajoute à l’impôt quand celui-ci reste trop bas.
Elle touche les foyers domiciliés en France dont le revenu de référence dépasse 250 000 € (personne seule) ou 500 000 € (couple imposé ensemble), et dont le taux moyen reste sous 20 %.
Ce revenu de référence part du RFR, diminué de certains abattements et revenus exonérés.
L’acompte de 95 % n’est pas une taxe en plus : c’est une avance sur la CDHR que vous devez pour l’année.
Il se calcule sur la contribution estimée par votre foyer pour 2026, arrondie à l’euro le plus proche. Pour votre cas de couple frontalier, voyez la fiscalité du foyer binational avant de chiffrer votre estimation.
Qui est concerné par la CDHR quand on est frontalier ?
Être frontalier ne suffit pas à être concerné. Ce qui compte, c’est votre domicile fiscal : si vous êtes fiscalement domicilié en France, la CDHR peut vous toucher.
Deux conditions doivent être réunies. Vos revenus doivent dépasser le seuil applicable à votre foyer, et votre taux moyen d’imposition doit rester sous 20 %.
Pour votre canton, voyez Tout savoir sur la fiscalité frontalier suisse en 2026 et repérez vos revenus exonérés :
- Salaire genevois : il se déclare en 2042-C, lignes 1AC à 1DC, si vous le retenez pour le taux effectif.
- Autre revenu exonéré : case 2047, cadre 8, puis 8TI, net des charges et de l’impôt étranger.
- Revenu exonéré par convention : case 8CD, pour réduire le revenu de référence.
Comment se calcule la CDHR en 2026 ?
Le calcul de la contribution définitive
Pour la CDHR définitive, on part de 20 % de votre revenu de référence, après application de la décote.
On retire ensuite de ce montant l’impôt sur le revenu, la CEHR, les prélèvements libératoires et les majorations retenus. Ce qui reste, c’est la CDHR.
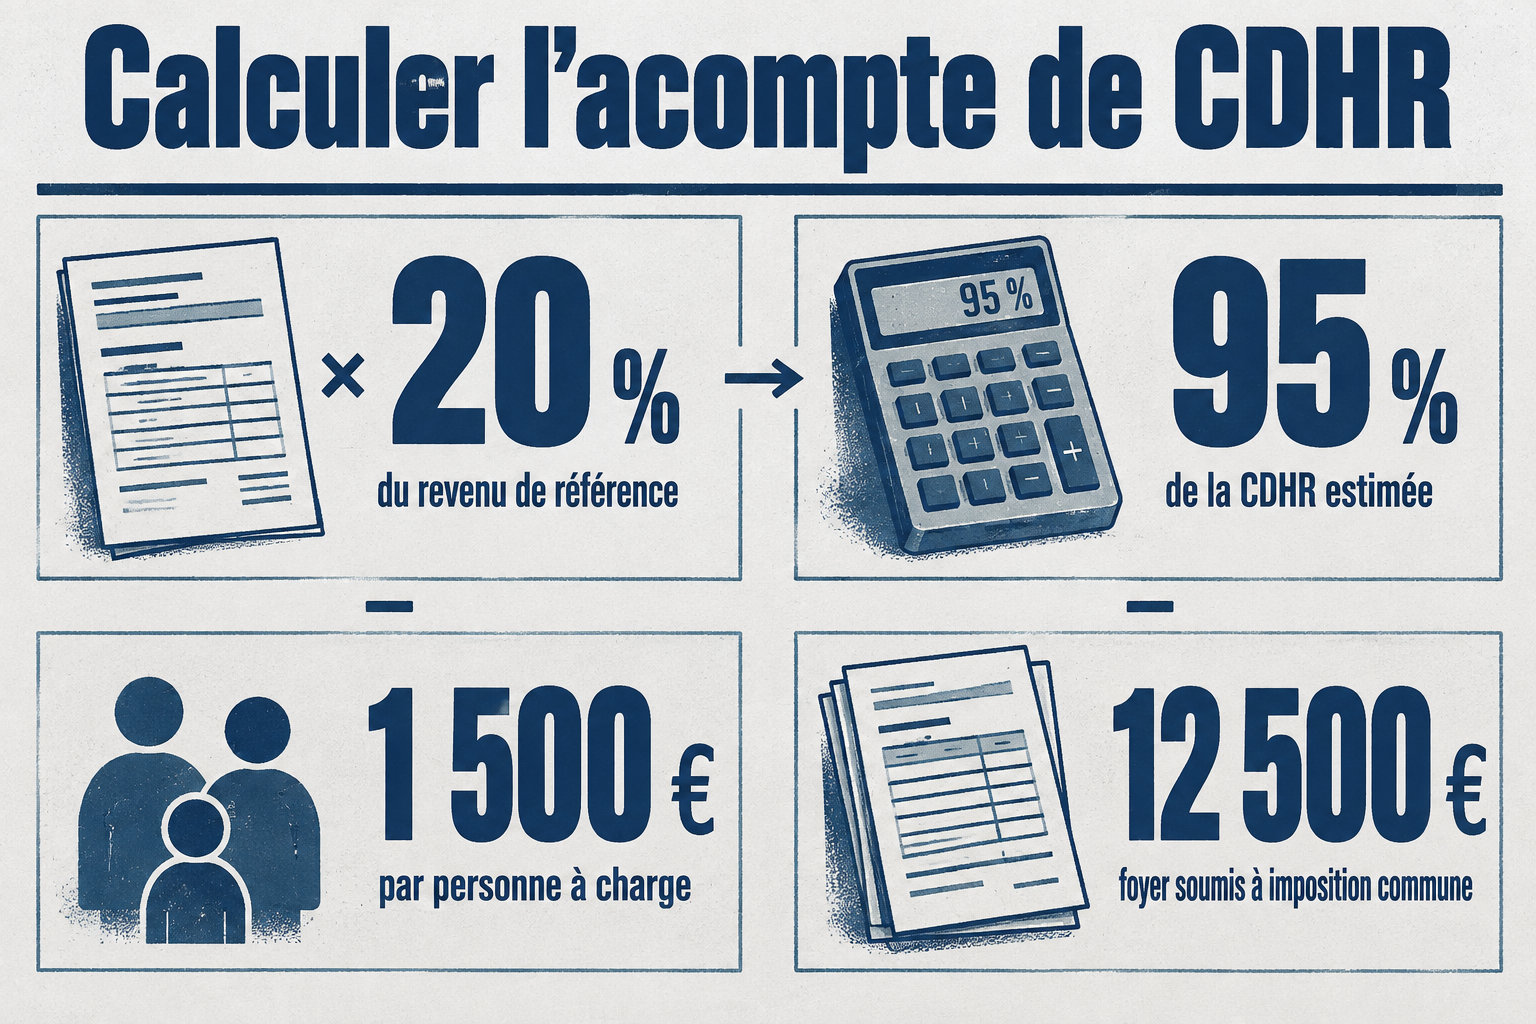
Concrètement, chaque euro d’impôt ou de majoration en moins augmente la CDHR d’autant. Vérifiez donc chaque ligne avant de payer.
Si vous avez des personnes à charge, chacune réduit la CDHR de 1 500 €. Pour un foyer soumis à imposition commune, la majoration est de 12 500 €.
Un revenu exceptionnel ne compte que pour un quart, à condition d’être inhabituel par sa nature et de dépasser la moyenne de vos revenus nets imposables des trois années précédentes.
Son impôt et sa CEHR sont retenus pour un quart aussi.
Le calcul de l’acompte de 95 %
Pour estimer l’acompte, additionnez les revenus perçus jusqu’au 1er décembre 2026 et ceux que vous pouvez encore toucher jusqu’au 31 décembre. Cette somme sert de base à votre CDHR estimée.
Prenez 95 % de cette CDHR estimée, puis arrondissez à l’euro le plus proche : à partir de 50 centimes, on arrondit à 1 €. Pour anticiper vos revenus de fin d’année, voyez nos conseils fiscaux pour frontaliers.
Un exemple de calcul : une CDHR définitive de 10 000 €
Prenons une CDHR définitive de 10 000 €. L’acompte à payer correspond à 95 % de ce montant, soit 9 500 €.
Si votre contribution finale est de 10 000 €, c’est donc 9 500 € que vous devrez avoir versé entre le 1er et le 15 décembre. Gardez ce chiffre en tête quand vous faites votre estimation.
Refaisons chaque ligne avec 7 000 € puis 9 000 € versés, et pour les règles propres aux frontaliers suisses, voyez le guide frontalier suisse 2026.
| Ligne du calcul | Acompte versé : 7 000 € | Acompte versé : 9 000 € |
|---|---|---|
| Acompte réellement dû (95 % de 10 000 €) | 9 500 € | 9 500 € |
| Écart avec l’acompte versé | 2 500 € | 500 € |
| Majoration de 20 % sur l’écart | 500 € | 0 € |
Quand et comment payer l’acompte de 95 % ?
Le calendrier du 1er au 15 décembre 2026
Le paiement de l’acompte se fait entre le 1er et le 15 décembre 2026. Ne le repoussez pas au dernier jour : préparez le montant dès que vous avez vos revenus de l’année en main.
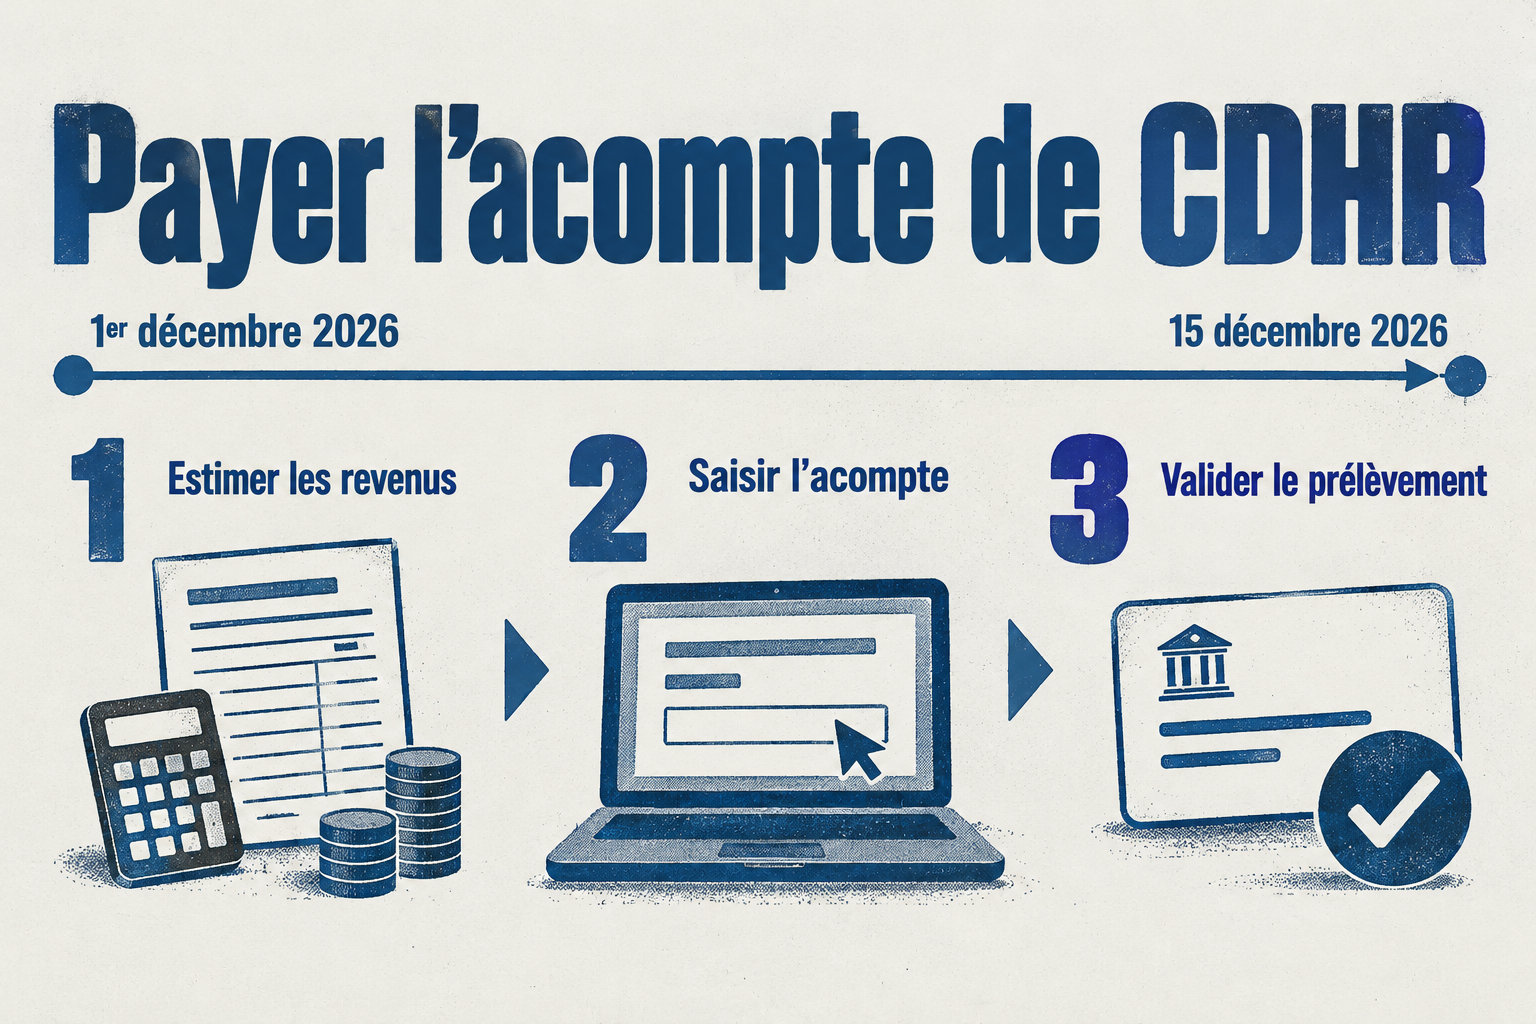
Pour le calculer, prenez les revenus déjà perçus au 1er décembre, puis ajoutez ceux que vous pensez toucher jusqu’au 31 décembre. Plus cette estimation est juste, moins vous aurez d’écart à régler ensuite.
La démarche sur impots.gouv.fr
Avant de payer, vérifiez votre situation de frontalier sur fiscalité des frontaliers franco-suisses 2026, puis passez par votre espace personnel sécurisé sur impots.gouv.fr :
- Ouvrez la rubrique « Prélèvement à la source » pour payer l’acompte.
- Dans la rubrique « Particulier », utilisez le simulateur de calcul de la contribution pour estimer le montant à payer.
- L’acompte payé se déduit de la CDHR due pour l’année. Si vous avez payé plus que la contribution finale, l’excédent vous est restitué.
Que risque-t-on en cas de retard ou d’acompte insuffisant ?
Le retard ou l’absence de paiement
Un acompte non payé ou payé en retard vous coûte une majoration de 20 %. Cette majoration se calcule sur 95 % de la CDHR due pour l’année. Payez entre le 1er et le 15 décembre 2026.
Si le solde de la CDHR est payé en retard, il ajoute des intérêts de retard de 0,20 % par mois. Ces intérêts courent à partir du premier jour du mois suivant la date limite.
Des majorations de l’impôt sur le revenu peuvent aussi s’ajouter, dont 10 % pour un retard de paiement. Un paiement à temps évite ces surcoûts.
L’acompte sous-estimé
Vous avez versé moins que prévu ? La majoration de 20 % ne frappe pas tout votre acompte. Elle s’applique seulement si le montant payé est inférieur de plus de 20 % aux 95 % dus.
Dans ce cas, elle porte uniquement sur l’écart entre les 95 % dus et la somme versée. Ce que vous avez déjà payé n’est pas majoré. Mieux vaut donc payer au plus près des 95 %, pour limiter ce surcoût.
Ce qui ne réduit pas la CDHR, et comment bien anticiper
Les dispositifs classiques de défiscalisation ne réduisent pas la CDHR. Ne les utilisez donc pas pour alléger l’acompte, sous peine de le payer trop faible.
La CDHR ne réduit pas non plus le prélèvement à la source. Pour bien anticiper, partez de vos revenus réels et de ceux prévus jusqu’au 31 décembre, puis refaites le calcul ligne par ligne.
Pour vos revenus étrangers, voyez déclaration revenus suisses 2026, puis contrôlez :
- Salaires et pensions exonérés : lignes 1AC à 1DC ou 1AH à 1DH.
- Autres revenus étrangers : 2047, cadre 8, puis case 8TI.
- Revenus exonérés par convention : montant net en case 8CD.
- Crédits d’impôt et retenues : ils s’imputent d’abord sur l’impôt sur le revenu.
Vous êtes concerné si votre domicile fiscal est en France et si vos revenus dépassent le seuil de votre foyer. Il faut alors verser 95 % de votre contribution estimée entre le 1er et le 15 décembre 2026.
Votre prochain pas : estimez vos revenus de l’année, puis payez sur impots.gouv.fr, rubrique « Prélèvement à la source ». Ne repoussez pas au dernier jour.

