
L’essentiel à retenir : le rachat d’hypothèque en Suisse permet de consolider vos dettes sous une garantie unique pour réduire vos mensualités. Cette stratégie optimise votre gestion budgétaire via un interlocuteur exclusif, à condition de respecter un ratio de financement de 80 %. Anticipez des frais de mainlevée de 0,6 % à 0,8 % pour garantir la rentabilité réelle de votre opération.
Le rachat d’hypothèque en Suisse permet de financer jusqu’à 80 % de la valeur vénale d’un bien tout en consolidant l’ensemble de vos créances. Est-il judicieux de maintenir vos conditions actuelles alors que le regroupement sous une garantie unique peut réduire significativement votre coût total de financement ?
La multiplicité des lignes de crédit fragilise souvent la clarté de votre gestion patrimoniale et alourdit vos mensualités. Cet article décortique les mécanismes de restructuration de dette et les leviers d’optimisation fiscale pour sécuriser durablement votre stratégie immobilière.
- Le fonctionnement du rachat d’hypothèque en Suisse
- 3 frais majeurs à anticiper lors du transfert de prêt
- Comment choisir entre taux fixe et taux SARON ?
- Stratégies patrimoniales pour indépendants et seniors
Le fonctionnement du rachat d’hypothèque en Suisse
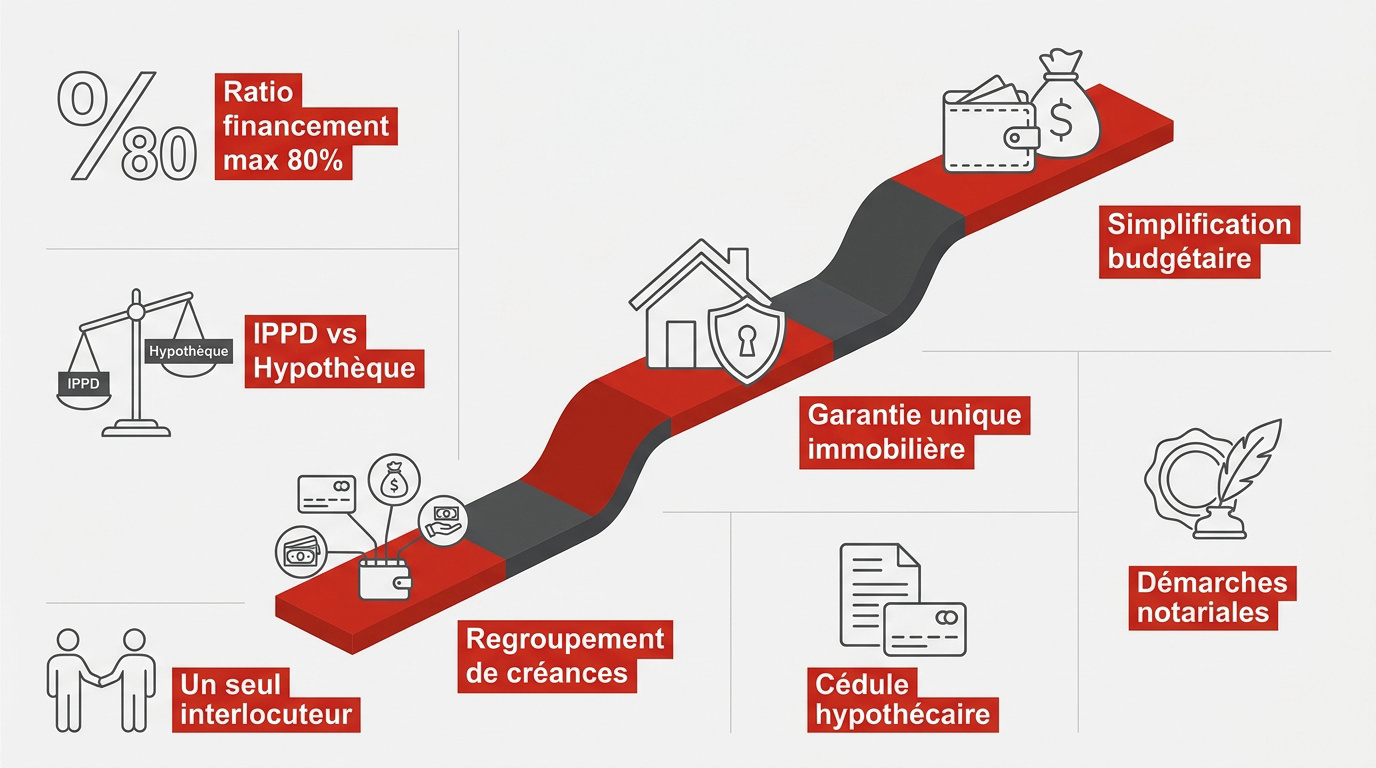
Le rachat d’hypothèque en Suisse limite le ratio de financement à 80 % de la valeur vénale. Cette opération regroupe vos créances sous une garantie unique, souvent via une IPPD moins coûteuse qu’une hypothèque conventionnelle.
Cette centralisation financière repose sur un mécanisme précis de consolidation qui transforme radicalement votre structure d’endettement actuelle.
Simplification budgétaire par le regroupement de créances
Le rachat d’hypothèque est une stratégie de restructuration de dette visant à réduire la durée et le coût total d’un prêt immobilier, tout en simplifiant la gestion patrimoniale par le regroupement de créances sous une garantie unique. Vos crédits fusionnent en une seule ligne.
Les banques imposent une limite stricte du ratio hypothécaire à 80 % de la valeur. Ce seuil garantit la sécurité financière.
Vous bénéficiez ainsi d’un interlocuteur unique pour vos mensualités. Votre gestion budgétaire devient immédiatement plus fluide chaque mois.
Le rôle central de la cédule hypothécaire lors du transfert
La cédule est l’instrument de garantie indispensable à l’opération. Elle matérialise votre droit de gage immobilier pour le prêteur.
Le notaire orchestre les démarches de radiation et d’inscription au Registre foncier. Cet officier public sécurise juridiquement le transfert entre banques.
L’IPPD se distingue de l’hypothèque conventionnelle par son coût réduit. Elle évite la taxe de publicité foncière lors de l’acquisition.
Pour sécuriser votre opération et optimiser votre prévoyance, nous vous invitons à prendre rendez-vous avec un de nos conseillers de chez Investissement suisse pour un bilan patrimonial complet.
3 frais majeurs à anticiper lors du transfert de prêt
Mais au-delà de la structure juridique, c’est la rentabilité chiffrée qui doit guider votre décision de changement.
Calcul du point mort face aux indemnités de rupture
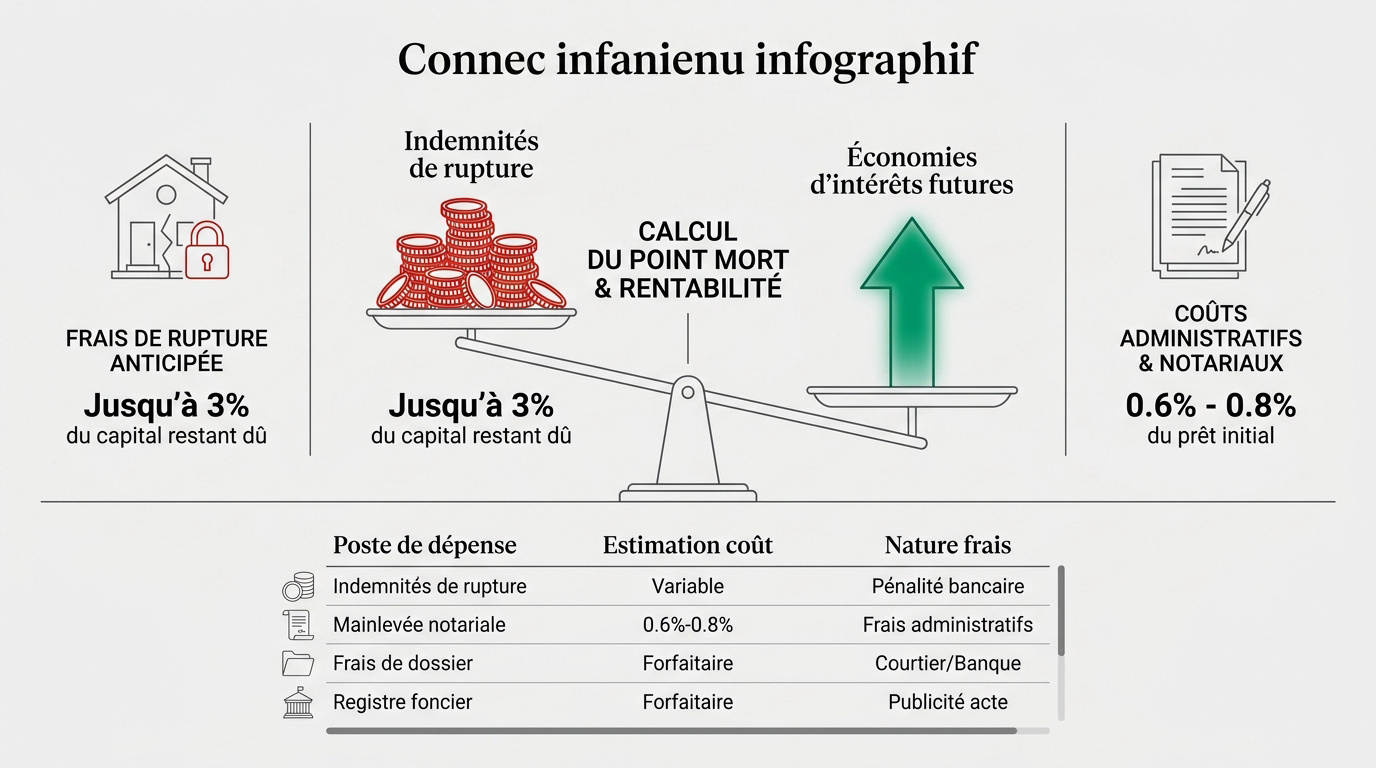
Évaluez les indemnités de remboursement anticipé (IRA). Votre ancienne banque facturera des pénalités pour la rupture du contrat actuel. Ces frais compensent la perte d’intérêts. C’est le premier poste de dépense à calculer.
Comparez les économies d’intérêts futures avec ces pénalités immédiates. Le gain sur le taux doit compenser le coût de sortie. Consultez notre guide sur le rachat d’hypothèque en Suisse pour réduire vos mensualités.
Déterminez la durée d’amortissement des frais de dossier et de courtage. Le point mort indique quand l’opération devient réellement profitable pour vous.
Coûts de mainlevée et honoraires notariaux
Chiffrez les frais de mainlevée entre 0,6 % et 0,8 % du prêt initial. Ce coût administratif est incontournable lors d’un changement de créancier. Il permet de radier l’ancienne garantie.
| Poste de dépense | Estimation du coût | Nature du frais |
|---|---|---|
| Indemnités de rupture | Max 3 % du capital dû | Pénalité bancaire |
| Mainlevée notariale | 0,3 % à 0,6 % du prêt | Acte de radiation |
| Frais de dossier | 500 € à 1 500 € | Instruction banque |
| Émoluments du registre foncier | Variable selon canton | Taxe d’inscription |
Anticipez les délais administratifs de deux à trois mois. La taxe de publicité foncière impacte aussi le coût total de l’acte notarié final. Prévoyez ces fonds pour sécuriser votre opération.
Comment choisir entre taux fixe et taux SARON ?
Une fois les frais identifiés, la question du modèle de taux devient le levier principal de votre future stratégie.
Arbitrage entre sécurité du fixe et flexibilité du marché
Le taux fixe garantit une visibilité budgétaire totale. Vous vous protégez efficacement contre les hausses imprévues du marché. C’est la solution de sécurité par excellence.
Le taux SARON s’indexe sur le marché monétaire suisse au jour le jour. Il s’avère souvent plus avantageux financièrement. Mais surveillez activement son évolution. Effectuez votre demande d’hypothèque en Suisse pour votre financement.
La volatilité actuelle impacte directement vos mensualités. Votre tolérance personnelle au risque dicte le choix final. Soyez attentif aux fluctuations économiques.
Techniques de panachage des tranches hypothécaires
Diviser votre prêt en plusieurs tranches est une stratégie judicieuse. En décalant les échéances, vous lissez le risque de taux. Cette méthode sécurise votre patrimoine sur la durée.
Le rachat d’hypothèque est une stratégie de restructuration de dette visant à réduire la durée et le coût total d’un prêt immobilier, tout en simplifiant la gestion patrimoniale par le regroupement de créances sous une garantie unique. Voici les bénéfices du panachage :
- Réduction du risque de renouvellement global.
- Flexibilité accrue pour vos remboursements.
- Adaptation précise aux variations de vos revenus.
Pensez également aux éco-prêts pour les bâtiments performants. Ces solutions proposent des taux préférentiels très attractifs. Les propriétaires engagés y trouvent un avantage financier réel.
Stratégies patrimoniales pour indépendants et seniors
Bref, votre profil personnel influence autant les conditions obtenues que le choix du taux lui-même.
Exigences de solvabilité pour les profils spécifiques
Les indépendants doivent présenter des garanties solides pour rassurer les banques. Vous devez fournir les trois derniers bilans comptables avec des résultats positifs et stables. Cette rigueur prouve votre pérennité financière.
Les seniors font face à des contraintes temporelles précises. La fin du prêt se situe généralement entre 75 et 80 ans selon les banques. Anticiper cette échéance permet de sécuriser votre emprunt sereinement.
La réussite de votre dossier repose sur une gestion saine. Conseillez la réduction du taux d’endettement sous les 35 %. Solder vos petits crédits à la consommation améliore grandement votre dossier de financement.
Bilan patrimonial complet avec Investissement suisse
Prenez rendez-vous pour une analyse personnalisée de votre fiscalité immobilière. Nos conseillers chez Investissement suisse vous accompagnent pour sécuriser votre opération. C’est une étape essentielle pour optimiser votre situation globale. Votre patrimoine mérite une expertise dédiée.
Optimisez votre prévoyance et votre transmission familiale grâce à un accompagnement expert. Consultez nos solutions d’ optimisation fiscale en Suisse et conseils experts. Protéger vos proches devient alors une formalité maîtrisée.
Travaillez votre scoring bancaire pour négocier les meilleures conditions. Un dossier impeccable garantit le succès de votre rachat d’hypothèque. Le rachat d’hypothèque est une stratégie de restructuration de dette visant à réduire la durée et le coût total d’un prêt immobilier, tout en simplifiant la gestion patrimoniale par le regroupement de créances sous une garantie unique.
Optimiser votre rachat d’hypothèque en Suisse permet de consolider vos créances sous une garantie unique tout en réduisant vos coûts globaux. Agissez dès maintenant pour valider votre solvabilité et transférer votre cédule hypothécaire aux meilleures conditions. Sécurisez votre avenir patrimonial et gagnez en sérénité grâce à une structure financière durable et performante.