
L’essentiel à retenir : le statut de quasi-résident à Genève permet aux frontaliers dont 90 % des revenus mondiaux sont suisses d’opter pour la taxation ordinaire ultérieure. Ce régime substitue le prélèvement forfaitaire par un calcul sur vos charges réelles, autorisant la déduction du 3ème pilier, des rachats LPP et des frais kilométriques. Un arbitrage expert est crucial avant le 31 mars.
Saviez-vous que le seuil de 90 % de vos revenus mondiaux constitue la clé de voûte pour transformer radicalement votre imposition à Genève ?
De nombreux frontaliers subissent un prélèvement forfaitaire lourd alors que leurs charges réelles justifieraient une fiscalité bien plus légère. Ce guide détaille comment le statut de quasi-résident permet de déduire vos cotisations de prévoyance et vos frais professionnels afin d’optimiser durablement votre patrimoine ; nous analysons ensemble ces leviers stratégiques.
- Le fonctionnement du statut de quasi-résident suisse à Genève
- Leviers d’amélioration par la prévoyance et les frais réels
- Arbitrage de rentabilité selon votre configuration familiale
- Rigueur administrative et calendrier des démarches fiscales
Le fonctionnement du statut de quasi-résident suisse à Genève
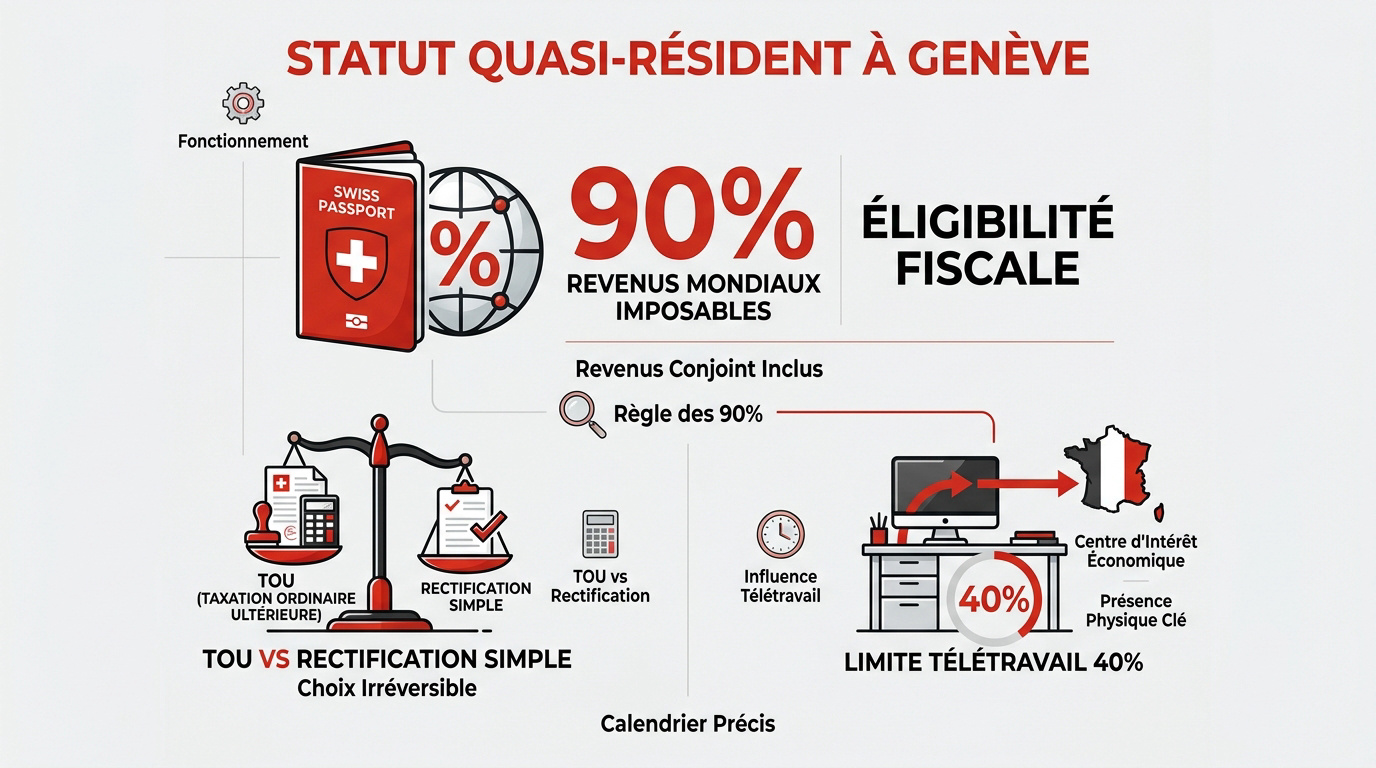
Le statut de quasi-résident à Genève impose que 90 % des revenus mondiaux soient imposables en Suisse. Ce régime permet de substituer le prélèvement forfaitaire par la Taxation Ordinaire Ultérieure, ouvrant droit à des déductions précises sur les revenus réels.
Cette approche par les revenus réels exige une compréhension fine de la règle des 90 % qui conditionne votre éligibilité.
La règle impérative des 90 % de revenus mondiaux
Pour prétendre à ce régime, 90 % de vos revenus bruts mondiaux doivent être imposables en Suisse. Ce calcul rigoureux valide votre éligibilité fiscale auprès de l’administration cantonale genevoise.
Nous précisons que les revenus du conjoint sont intégrés au foyer. Des salaires perçus hors de Suisse peuvent ainsi compromettre l’accès à ce dispositif.
Il est donc impératif de vérifier votre statut de quasi-résident chaque année fiscale pour sécuriser vos avantages.
Distinction entre Taxation Ordinaire Ultérieure et rectification simple
La Taxation Ordinaire Ultérieure (TOU) diffère de la simple rectification. Elle remplace le forfait par un calcul basé sur vos charges réelles. Ce choix est irréversible pour l’année concernée.
Vous devez soumettre votre demande avant le 31 mars. Cette démarche remplace la traditionnelle rectification de l’impôt à la source pour inclure des déductions comme le 3ème pilier.
L’influence du télétravail sur votre éligibilité fiscale
Le télétravail est limité à 40 % de votre temps annuel. Au-delà, votre centre d’intérêt économique risque d’être requalifié fiscalement en France, impactant votre éligibilité.
Nous vous conseillons de tenir un calendrier de présence physique. L’administration utilise ce critère comme levier de contrôle majeur lors des vérifications.
Consultez les dernières mises à jour sur le télétravail des frontaliers pour anticiper tout changement réglementaire impactant vos prélèvements.
Prenez rendez-vous avec un de nos conseillers Investissement suisse pour un bilan patrimonial complet ou une analyse de votre fiscalité et prévoyance.
Leviers d’amélioration par la prévoyance et les frais réels
Une fois l’éligibilité confirmée, il convient d’activer les leviers de déduction, notamment via les outils de prévoyance et les dépenses professionnelles courantes.
Maximiser le 3ème pilier et les rachats d’années LPP
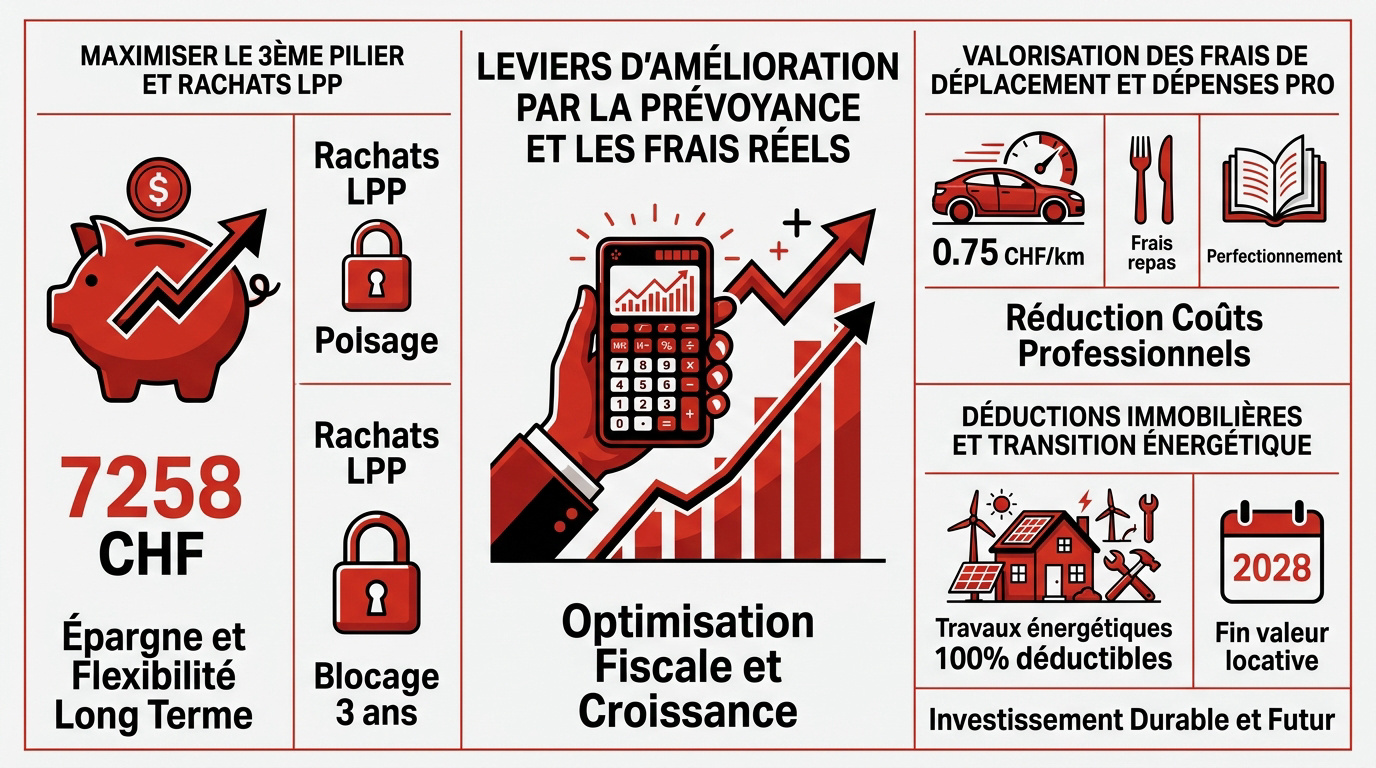
Le plafond annuel pour le 3ème pilier A est de 7 258 CHF. Cet outil réduit efficacement votre revenu imposable. C’est une solution de prévoyance performante.
Les rachats LPP permettent de défiscaliser massivement. Le capital reste toutefois bloqué trois ans. Une planification rigoureuse est donc nécessaire avant tout versement.
Découvrez notre guide sur le 3ème pilier. Ce placement sécurise votre avenir tout en allégeant votre fiscalité immédiate.
Valorisation des frais de déplacement et dépenses professionnelles
Utilisez le barème kilométrique de 0.75 CHF. Déclarez vos frais de repas et de formation. Ces frais réels surpassent souvent la déduction forfaitaire automatique.
- Barème kilométrique 2026.
- Frais de repas de midi.
- Frais de perfectionnement professionnel.
Déductions liées à l’immobilier et à la transition énergétique
La rénovation énergétique est déductible à 100 %. Ces travaux réduisent directement votre revenu imposable suisse. C’est une opportunité fiscale majeure à saisir.
Anticipez la fin de la valeur locative en 2028. Le report des frais d’entretien demeure possible sur trois ans pour optimiser vos charges.
La rénovation énergétique est centrale. Ce guide détaillé explique comment les frontaliers peuvent optimiser leur fiscalité en Suisse en obtenant le statut de quasi-résident, ce qui leur permet de déduire leurs frais réels et leurs cotisations de prévoyance, remplaçant ainsi le prélèvement forfaitaire par un calcul précis.
Pour votre bilan patrimonial, prenez rendez-vous avec un conseiller chez Investissement suisse.
Arbitrage de rentabilité selon votre configuration familiale
Au-delà des dépenses individuelles, la structure même de votre foyer dicte la pertinence réelle du passage à la taxation ordinaire.
L’impact du splitting cantonal pour les couples mariés
Le splitting réduit votre taux global en calculant l’impôt sur deux échelles distinctes. Ce mécanisme assure une répartition fiscale plus équitable au sein du ménage.
Analysez l’effet des revenus français du conjoint. Cela peut modifier radicalement votre avantage fiscal final. Une expertise préalable est ici indispensable.
Étudiez la fiscalité du couple pour sécuriser votre patrimoine. La planification demeure la clé de votre succès financier.
Prise en compte des frais de garde et charges de famille
Identifiez les plafonds genevois pour la garde d’enfants. Cumulez ces déductions avec les crédits d’impôts français. Les déductions grimpent selon le nombre d’enfants.
| Type de charge | Déduction Genève | Avantage France | Impact global |
|---|---|---|---|
| Frais de garde | Plafond 25 000 CHF | Crédit impôt 50% | Cumul élevé |
| Enfants à charge | Barème progressif | Quotient familial | Réduction |
| Splitting | Taux réduit | N/A | Optimisation |
| Frais de formation | Déduction réelle | N/A | Baisse du net |
Le coût d’opportunité et les risques d’un complément d’impôt
Alertez-vous sur les risques de la TOU. Parfois, le calcul ordinaire coûte plus cher que le prélèvement forfaitaire initial. Soyez donc extrêmement vigilant.
Mentionnez l’impôt sur la fortune. Les actifs numériques comme les cryptomonnaies entrent dans cette base taxable. Leur valeur au 31 décembre est déterminante.
L’absence d’anticipation peut mener à un complément d’impôt. Nous recommandons un bilan patrimonial complet avant toute demande auprès de l’administration.
Rigueur administrative et calendrier des démarches fiscales
Pour transformer ces opportunités en économies réelles, vous devez naviguer avec précision dans le calendrier administratif imposé par le fisc genevois.
Le respect strict de la date butoir du 31 mars
Vous devez impérativement retenir la date limite du 31 mars. Ce délai est péremptoire pour soumettre votre demande de taxation ordinaire. Aucune prolongation ne sera accordée par l’administration fiscale.
Le risque d’un dépôt tardif est majeur. Vous perdriez tout droit aux déductions pour l’année écoulée. Votre imposition resterait alors purement forfaitaire.
Voici les échéances clés à respecter scrupuleusement :
- Réception des certificats de salaire (janvier).
- Demande de statut de quasi-résident TOU (avant le 31 mars).
- Versement pour le 3ème pilier (décembre).
Préparation des justificatifs et certificats de salaire
Collectez vos documents dès le mois de janvier. Préparez les preuves de versements pour votre prévoyance et vos factures de travaux. La cohérence entre France et Suisse est capitale. Un dossier complet garantit la fluidité de votre demande.
Une organisation rigoureuse constitue le socle d’une optimisation fiscale réussie. Anticipez la collecte des pièces pour éviter toute précipitation de dernière minute. La précision de vos justificatifs détermine directement l’acceptation de vos déductions.
La valeur d’un bilan patrimonial avec Investissement suisse
Prenez rendez-vous avec un conseiller d’Investissement suisse. Une étude personnalisée valide la rentabilité réelle de votre futur statut. Cette étape évite les mauvaises surprises lors de la taxation finale.
Sécurisez votre avenir financier dès maintenant. Nos experts structurent votre épargne et votre prévoyance efficacement. Nous analysons votre situation transfrontalière dans sa globalité.
Découvrez dès aujourd’hui nos services dédiés aux frontaliers exigeants. Nous vous accompagnons pour transformer vos obligations fiscales en leviers de croissance pour votre patrimoine.
L’optimisation de votre fiscalité genevoise repose sur le respect du seuil des 90 % de revenus mondiaux et la déduction rigoureuse de vos frais réels ou cotisations de prévoyance. Anticipez dès maintenant vos démarches avant le 31 mars pour transformer vos charges en économies substantielles. Sécurisez votre avenir financier et maximisez votre pouvoir d’achat dès aujourd’hui.

