
L’essentiel à retenir : l’optimisation de votre PER repose sur l’arbitrage entre déduction immédiate à l’entrée et fiscalité allégée à la sortie. Pour maximiser votre performance nette, privilégiez le fractionnement des retraits en capital afin de lisser votre imposition. Notez qu’un abattement successoral de 152 500 € par bénéficiaire sécurise votre transmission patrimoniale avant vos 70 ans.
Un versement de 1 000 euros sur un Plan d’Épargne Retraite peut générer jusqu’à 450 euros d’économie d’impôt immédiate selon votre tranche marginale d’imposition. Pourtant, sans un arbitrage rigoureux entre la déduction à l’entrée et la fiscalité au dénouement, cette performance peut être lourdement impactée lors du retrait.
Cet article analyse les leviers stratégiques pour optimiser la fiscalité à la sortie de votre PER, que vous privilégiiez une sortie en capital ou en rente viagère, afin de sécuriser durablement votre patrimoine. Nous allons décortiquer ensemble les mécanismes de lissage et les abattements disponibles pour maximiser votre rendement net.
- L’optimisation de la fiscalité à la sortie du PER par l’arbitrage
- Stratégies de retrait en capital pour lisser votre imposition
- La rente viagère : décryptage des abattements et de la fiscalité
- Transmission et déblocages : sécuriser votre patrimoine familial
L’optimisation de la fiscalité à la sortie du PER par l’arbitrage
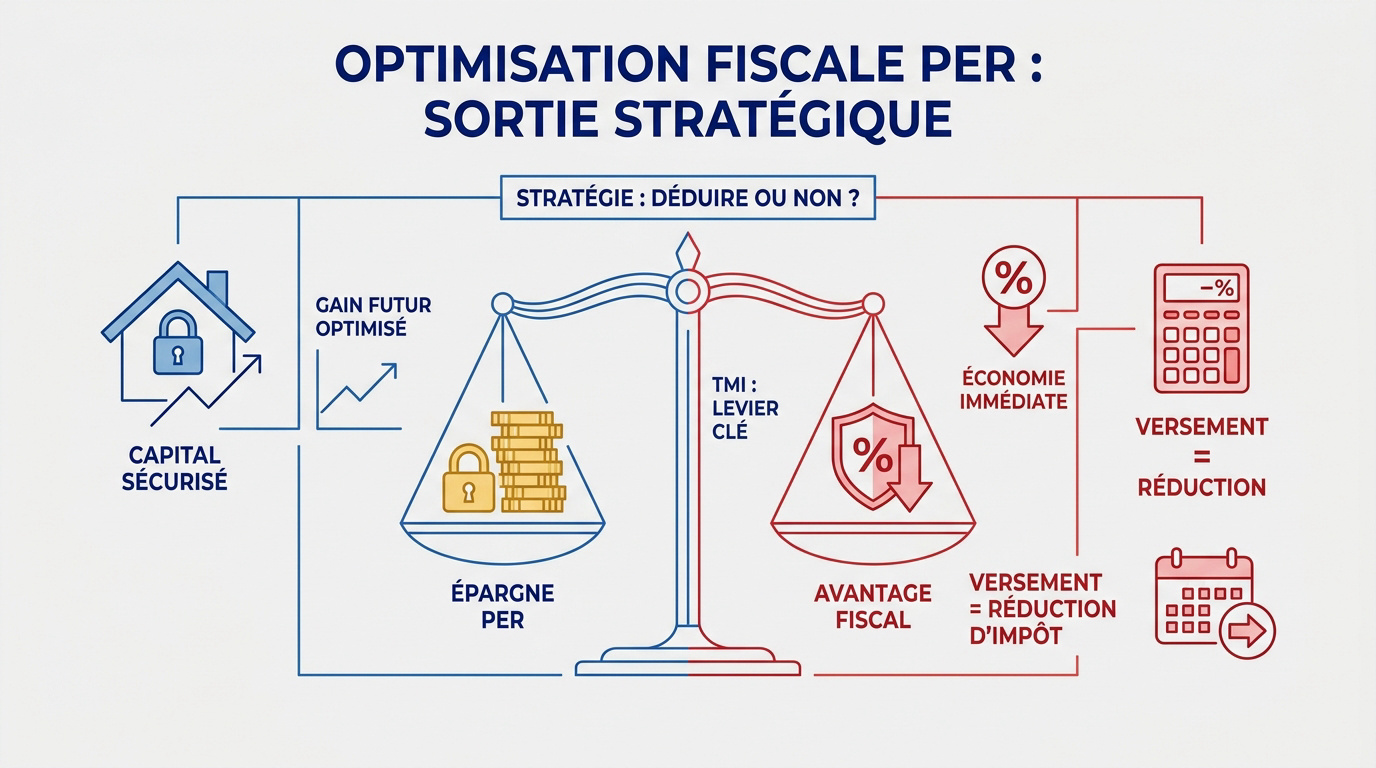
Le PER permet de déduire jusqu’à 10 % des revenus professionnels du bénéfice imposable, générant une économie immédiate liée à la TMI. La stratégie repose sur le différentiel fiscal entre l’épargne active et le retrait. Ce levier transforme une contrainte future en un avantage immédiat grâce au mécanisme de déduction des versements.
Le mécanisme de la déduction des versements volontaires
Chaque euro versé sur votre PER est déductible de votre revenu global imposable. C’est un levier puissant pour réduire votre facture fiscale dès l’année en cours. Vous diminuez ainsi votre assiette taxable immédiatement.
L’avantage dépend de vos tranches. Un versement réduit l’assiette taxable. Plus votre tranche est haute, plus le gain est fort. C’est mathématique. L’économie d’impôt finance ainsi une partie de votre future retraite sans effort supplémentaire.
Pour anticiper vos besoins, consultez nos conseils sur l’ optimisation de la réduction d’impôt sur le revenu 2026. C’est un premier pas nécessaire.
L’impact de la Tranche Marginale d’Imposition sur l’économie réelle
Analysez le gain réel pour une TMI à 30 % ou 41 %. L’économie est immédiate et tangible. C’est un report d’imposition intelligent vers une période de revenus plus faibles.
Comparez le taux actuel avec celui prévu à la retraite. Souvent, la TMI baisse en fin de carrière. C’est là que l’arbitrage fiscal devient réellement rentable pour vous.
Comprendre le système est vital. Découvrez les spécificités de l’ impôt en France et son optimisation pour affiner votre propre stratégie patrimoniale dès aujourd’hui.
La stratégie de non-déduction pour les revenus modestes
Si vous êtes peu imposé, renoncer à la déduction est une option. Cela semble contre-intuitif au départ. Pourtant, le bénéfice se situe au moment de récupérer vos fonds.
En refusant le cadeau fiscal à l’entrée, le capital sort net d’impôt. Seules les plus-values restent taxables. C’est une sécurité pour ceux qui anticipent une hausse de revenus.
Ce choix doit être explicite lors du versement. Une erreur ici impacte votre fiscalité finale. Prenez le temps de simuler les deux scénarios avant d’agir. Nous vous invitons à solliciter un bilan patrimonial complet auprès de nos conseillers Investissement Suisse pour valider votre orientation.
Stratégies de retrait en capital pour lisser votre imposition
L’optimisation de la fiscalité à la sortie d’un Plan d’Épargne Retraite (PER) repose sur un arbitrage stratégique entre la déduction fiscale des versements à l’entrée et le mode d’imposition au dénouement, que ce soit en capital ou en rente. Mais au-delà de l’entrée, c’est la gestion de la sortie qui détermine votre performance nette, notamment via le choix du retrait en capital.
Le fractionnement des retraits pour éviter les sauts de tranche
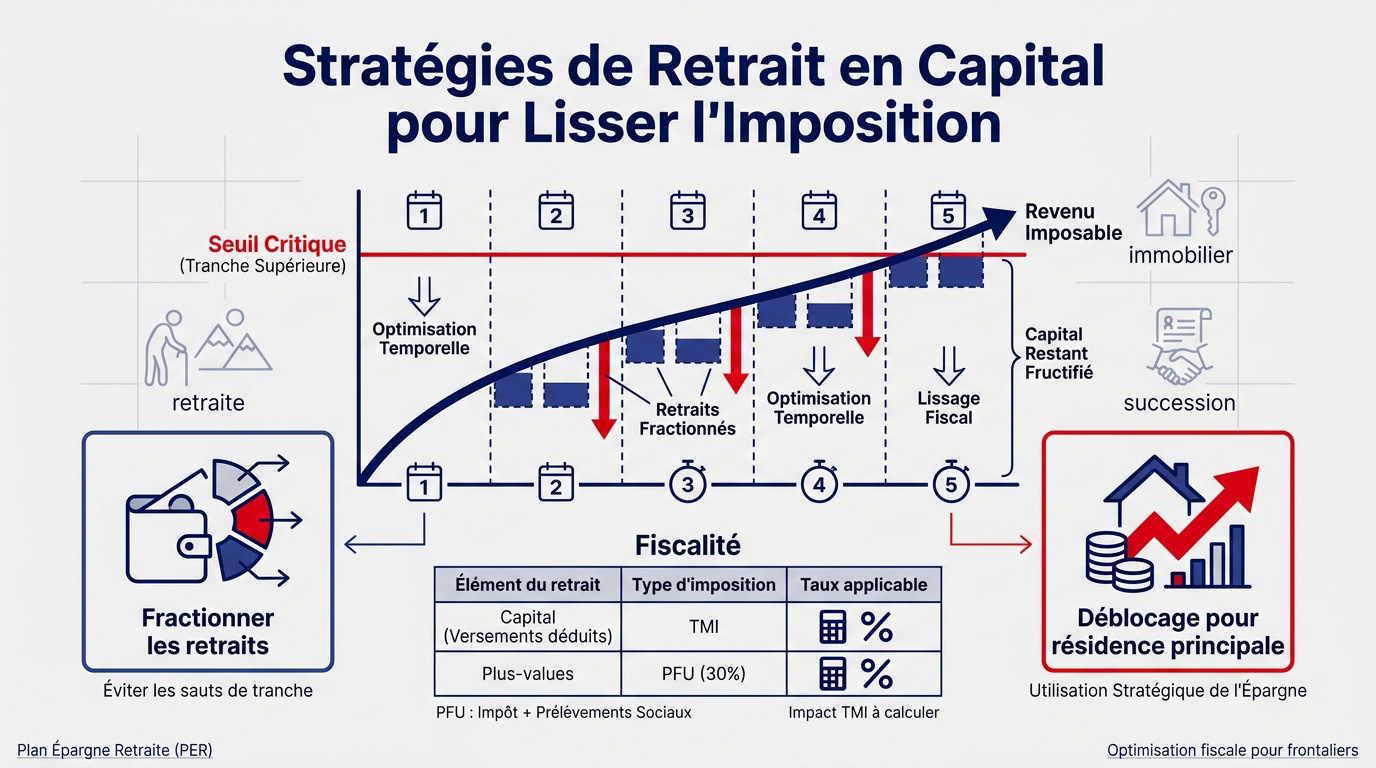
Sortir tout votre capital d’un coup peut vous faire changer de tranche. C’est le piège classique. L’imposition explose alors inutilement. Il vaut mieux étaler vos retraits sur plusieurs exercices fiscaux pour lisser la charge fiscale globale.
En fractionnant, vous restez maître de votre revenu imposable. Le capital restant continue de fructifier sur votre plan. C’est un double avantage pour votre patrimoine sur le long terme.
Nous vous invitons à consulter notre guide sur le plan épargne retraite PER. Prenez le temps d’analyser ces options.
La fiscalité des plus-values et le Prélèvement Forfaitaire Unique
Les gains générés sont soumis au PFU de 30 %. Ce taux englobe l’impôt et les prélèvements sociaux. C’est une règle simple mais incontournable pour vos calculs de rentabilité.
La part correspondant à vos versements déduits suit votre TMI. Les intérêts, eux, restent bloqués à 30 %. Cette distinction est fondamentale pour comprendre ce qu’il vous restera réellement en poche.
| Élément du retrait | Type d’imposition | Taux applicable |
|---|---|---|
| Part Capital (Versements déduits) | Barème progressif | Tranche Marginale d’Imposition (TMI) |
| Part Plus-values | PFU (Flat Tax) | 30% |
L’achat de la résidence principale comme levier de déblocage
Acquérir votre résidence principale permet de débloquer votre PER par anticipation. C’est une exception notable à la règle du tunnel. Mais attention, la fiscalité ne disparaît pas pour autant.
Le capital retiré s’ajoute à vos revenus de l’année. Si vous achetez en étant actif, votre TMI risque d’être élevée. Calculez bien l’impact avant de signer votre compromis.
Sachez que des solutions existent pour l’ impôt suisse et l’optimisation. Contactez nos conseillers Investissement suisse pour un bilan.
La rente viagère : décryptage des abattements et de la fiscalité
Alors, si le capital offre de la flexibilité, la rente viagère propose une sécurité durable, encadrée par un régime fiscal spécifique basé sur votre âge.
Les paliers d’abattement selon l’âge de liquidation
La fiscalité de la rente dépend de votre âge au premier versement. Plus vous êtes âgé, moins vous payez d’impôts. C’est un mécanisme incitatif pour les liquidations tardives.
À 60 ans, l’abattement est de 60 %. Il grimpe à 70 % si vous attendez vos 70 ans. Seule une petite fraction de la rente subit alors l’impôt sur le revenu. C’est une optimisation majeure pour vos vieux jours.
- Moins de 50 ans : 30 % d’abattement.
- 50-59 ans : 50 % d’abattement.
- 60-69 ans : 60 % d’abattement.
- Plus de 70 ans : 70 % d’abattement.
Le régime social des rentes et les prélèvements de 17,2 %
Les prélèvements sociaux de 17,2 % s’appliquent sur la fraction imposable. Ce n’est pas sur la totalité de la rente reçue. La nuance est de taille pour votre budget mensuel.
Si vos versements étaient déduits, la rente suit le régime des pensions. Dans le cas contraire, c’est le régime des rentes à titre onéreux. La pression fiscale change radicalement selon votre choix initial.
L’optimisation de la fiscalité à la sortie d’un Plan d’Épargne Retraite (PER) repose sur un arbitrage stratégique entre la déduction fiscale des versements à l’entrée et le mode d’imposition au dénouement, que ce soit en capital ou en rente. Nous vous invitons à consulter notre analyse sur la fiscalité des frontaliers en 2026 pour affiner vos projections.
La réversion pour protéger le conjoint sans sacrifier la fiscalité
L’option de réversion assure un revenu à votre conjoint survivant. Le montant de votre propre rente sera légèrement réduit en échange. C’est le prix de la sérénité familiale.
Fiscalement, le bénéficiaire de la réversion est imposé selon les mêmes règles. Il n’y a pas de droits de succession sur ces sommes. C’est un outil de protection performant et simple.
Pensez à vérifier les clauses de votre contrat. Les taux de réversion varient souvent entre 60 % et 100 %. Choisissez celui qui correspond aux besoins réels de votre partenaire.
Transmission et déblocages : sécuriser votre patrimoine familial
L’optimisation de la fiscalité à la sortie d’un Plan d’Épargne Retraite (PER) repose sur un arbitrage stratégique entre la déduction fiscale des versements à l’entrée et le mode d’imposition au dénouement, que ce soit en capital ou en rente. En fait, le PER ne sert pas qu’à vous ; il devient un formidable outil de transmission si vous savez naviguer entre les abattements et les cas d’exonération.
L’avantage successoral du PER avant et après 70 ans
Avant 70 ans, le PER assurantiel offre un abattement de 152 500 euros. C’est identique à l’assurance-vie classique. Vos bénéficiaires reçoivent le capital avec une fiscalité très allégée. C’est une aubaine pour transmettre un patrimoine conséquent sans frottement excessif.
Après 70 ans, l’abattement tombe à 30 500 euros pour tous les contrats. Cependant, les intérêts produits après cet âge sont totalement exonérés. C’est un point souvent négligé par les épargnants.
Nous vous invitons à consulter notre guide sur la fiscalité de l’assurance-vie pour comparer ces dispositifs. Ces outils sont complémentaires.
Les cas d’exonération totale pour accidents de la vie
En cas de coup dur, le PER devient une bouée de sauvetage. Chômage, invalidité ou décès permettent un retrait anticipé. La loi prévoit alors une fiscalité très avantageuse pour vous aider.
Le capital retiré est totalement exonéré d’impôt sur le revenu. Seuls les prélèvements sociaux sur les gains restent dus. C’est une sécurité indispensable face aux aléas de l’existence.
- Fin de droits au chômage.
- Invalidité (2e ou 3e catégorie).
- Décès du conjoint ou partenaire de PACS.
- Situation de surendettement.
Bilan patrimonial : ajuster votre stratégie avec Investissement Suisse
Chaque situation est unique, surtout pour les frontaliers. Un mauvais arbitrage peut coûter cher. Il est donc temps de faire le point sur vos actifs et vos objectifs.
Nos experts chez Investissement Suisse vous accompagnent pour un bilan complet. Nous optimisons vos plafonds et sécurisons votre sortie. Ne laissez pas le hasard décider de votre futur niveau de vie. Prenez rendez-vous pour une analyse personnalisée.
Découvrez nos conseils pour une optimisation fiscale en Suisse et sécurisez votre avenir. Nos conseillers vous attendent.
Maîtriser la fiscalité du Plan d’Épargne Retraite exige un arbitrage rigoureux entre déduction immédiate et modalités de sortie. En fractionnant vos retraits ou en optimisant les abattements de la rente, vous sécurisez votre avenir. Agissez dès maintenant avec Investissement Suisse pour transformer votre épargne en un patrimoine pérenne et protégé.

