
L’essentiel à retenir : l’IFI s’impose dès que votre patrimoine immobilier net mondial franchit 1,3 million d’euros au 1er janvier. Cette obligation requiert une consolidation rigoureuse de vos actifs français et suisses, tout en activant le levier de l’abattement de 30 % sur votre résidence principale. Maîtriser les crédits d’impôt conventionnels demeure impératif pour neutraliser toute double imposition pénalisante.
Le patrimoine immobilier mondial des résidents fiscaux français est soumis à l’Impôt sur la Fortune Immobilière dès lors que sa valeur nette franchit le seuil de 1,3 million d’euros au 1er janvier.
Cette obligation fiscale, incluant vos actifs situés en Suisse, génère souvent une pression financière accrue par les fluctuations monétaires du franc suisse. Nous décortiquons ici les mécanismes de la convention franco-suisse et les leviers juridiques pour optimiser votre assiette taxable en toute conformité.
- Détermination du seuil d’assujettissement à l’IFI frontalier suisse
- Identification des actifs immobiliers taxables au niveau mondial
- Application des conventions pour l’élimination de la double imposition
- Structuration juridique et leviers d’optimisation de l’assiette
- Sécurisation de la conformité et accompagnement spécialisé
Détermination du seuil d’assujettissement à l’IFI frontalier suisse
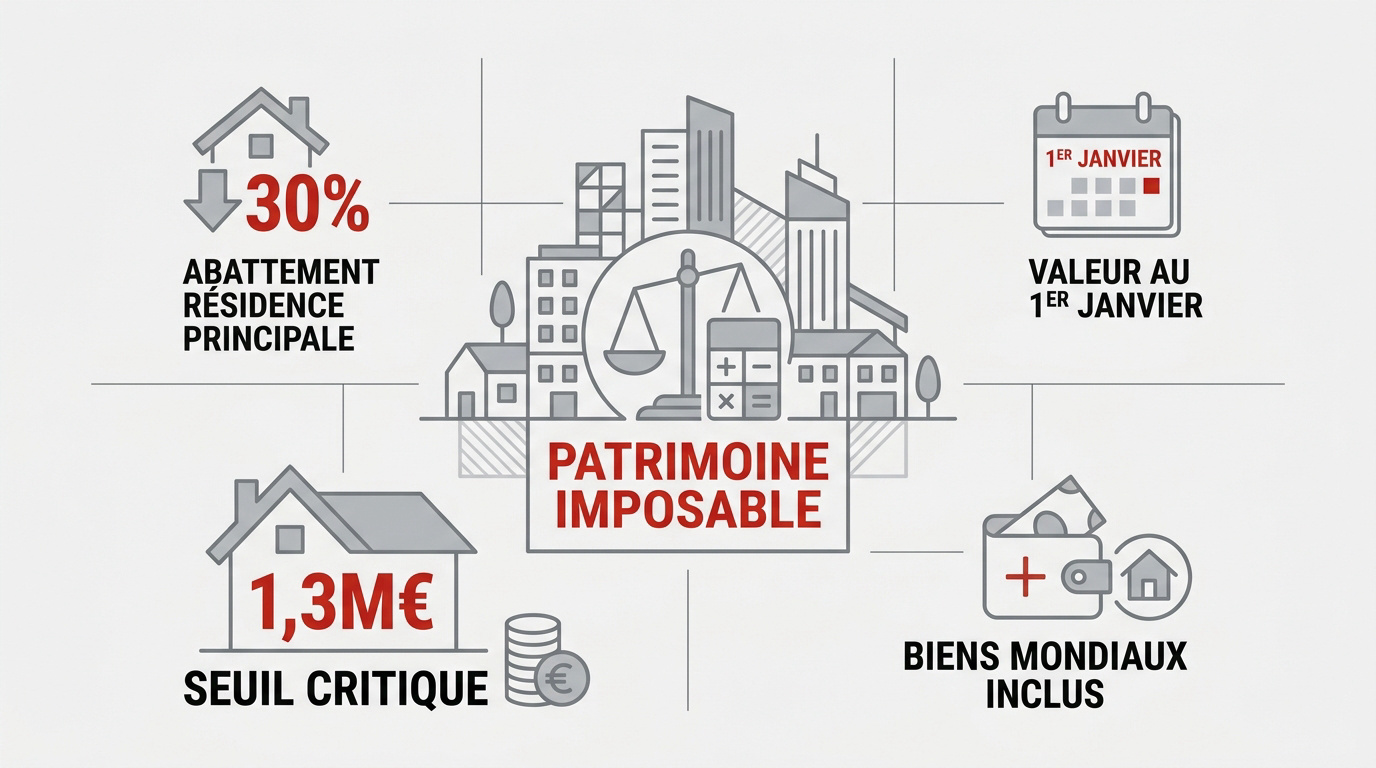
L’IFI frappe les patrimoines immobiliers nets supérieurs à 1,3 million d’euros au 1er janvier. Le calcul intègre les biens mondiaux avec un abattement de 30 % sur la résidence principale, selon un barème progressif. Cette évaluation se fonde sur la valeur nette taxable au 1er janvier pour introduire le fonctionnement du barème et des tranches.
Barème progressif et évaluation au premier janvier
L’impôt se déclenche dès 1,3 million d’euros. Pourtant, le calcul débute à 800 000 euros. C’est une subtilité fiscale majeure.
Les tranches progressent de 0,50 % à 1,50 %. La valeur se fige au 1er janvier. Estimez vos actifs à cette date. La rigueur est de mise.
Les dettes déductibles abaissent cette assiette. Elles permettent parfois de repasser sous les 1,3 million.
Abattement de 30 % sur la résidence principale
La loi accorde une décote de 30 % sur votre résidence principale. Ce bien doit être votre foyer effectif. C’est un levier puissant.
L’évaluation vénale doit refléter le marché réel. Ne sous-estimez pas ce montant par habitude. Le fisc surveille les écarts manifestes.
Consultez nos experts pour maîtriser la fiscalité des biens à l’étranger. Un bilan patrimonial complet sécurise votre situation. Contactez un conseiller Investissement Suisse dès maintenant.
Identification des actifs immobiliers taxables au niveau mondial
Le pilotage de votre stratégie fiscale exige une rigueur absolue, car les résidents fiscaux français frontaliers en Suisse sont soumis à l’Impôt sur la Fortune Immobilière (IFI) sur leur patrimoine immobilier mondial dès 1,3 million d’euros nets, avec des stratégies d’optimisation et des règles spécifiques à respecter. Mais au-delà de la résidence française, votre patrimoine helvétique entre aussi dans la danse fiscale.
Patrimoine immobilier physique en France et en Suisse
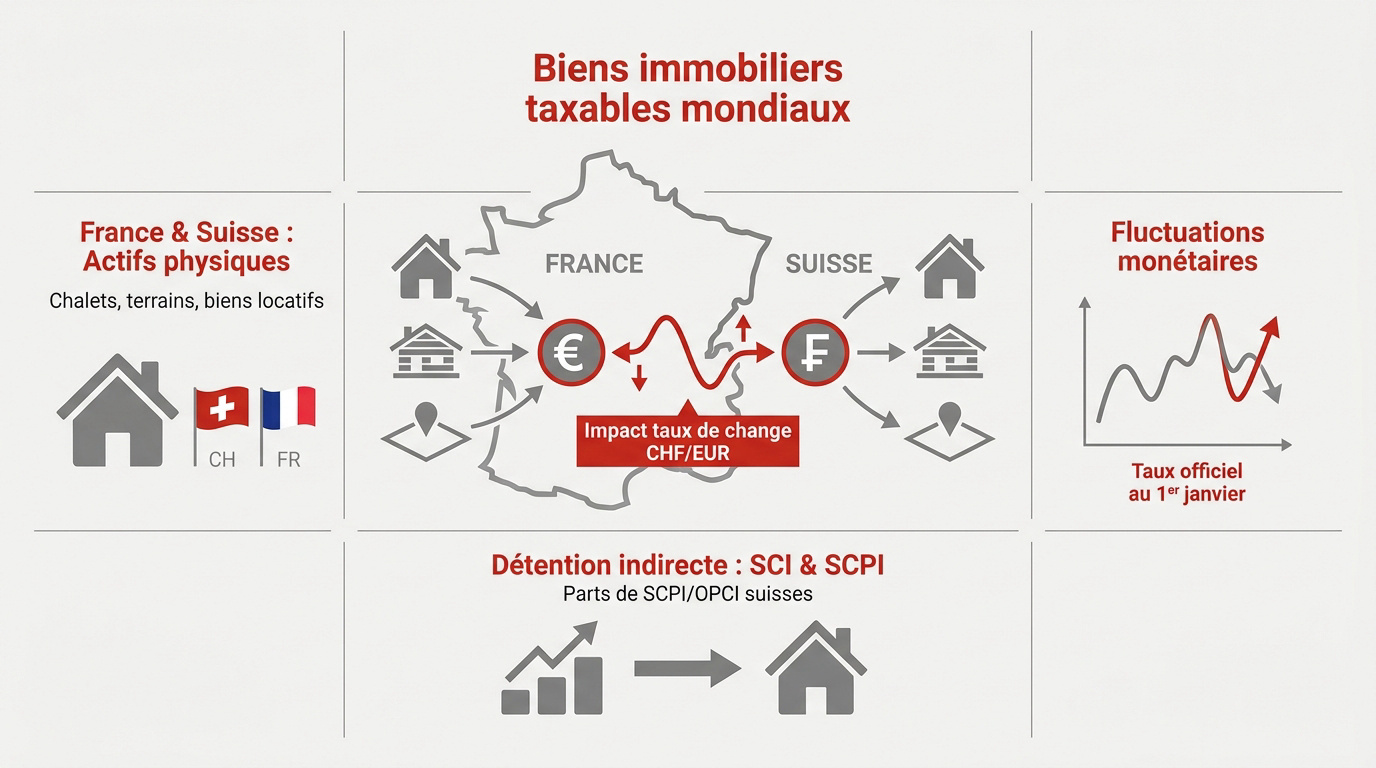
Vos chalets en Valais ou appartements à Genève sont taxables. Les terrains constructibles en Suisse comptent également dans l’assiette. Le fisc français exige une vision globale. Aucun bien physique n’échappe à cette règle de territorialité mondiale.
Les biens mis en location saisonnière ou longue durée s’ajoutent. Ils augmentent mécaniquement votre fortune immobilière nette taxable.
- Chalets et résidences secondaires en Suisse
- Terrains nus ou à bâtir
- Biens locatifs transfrontaliers
Détention indirecte via parts de SCI et SCPI
Les parts de SCI sont taxables à hauteur de leur valeur immobilière. La transparence fiscale s’applique ici strictement. C’est un point souvent négligé par les investisseurs.
Les actifs affectés à votre activité professionnelle sont exonérés. Il faut toutefois respecter des conditions de détention précises. L’usage professionnel doit rester la règle exclusive.
N’oubliez pas vos parts de SCPI ou OPCI suisses. Ces placements financiers cachent souvent de l’immobilier taxable.
Incidence des fluctuations monétaires CHF/EUR
Le taux de change franc suisse contre euro est instable. Une hausse du CHF gonfle artificiellement votre patrimoine en euros. C’est un risque de franchissement de seuil.
Utilisez impérativement le taux de change officiel au 1er janvier. Cette valeur de référence est la seule admise par l’administration. Soyez vigilant sur ce point comptable.
Nous vous invitons à lire notre analyse sur le salaire et la propriété en Suisse pour affiner vos calculs. Prenez rendez-vous avec nos conseillers Investissement suisse pour un bilan patrimonial complet.
Application des conventions pour l’élimination de la double imposition
Alors, comment éviter de payer deux fois pour le même chalet ? La réponse réside dans les traités.
Déductibilité du passif et des emprunts bancaires
Les dettes liées à l’achat ou aux travaux sont déductibles. Seul le capital restant dû au 1er janvier compte. Cela réduit votre base imposable efficacement.
Les prêts en francs suisses doivent être convertis en euros. Utilisez le même taux que pour vos actifs. La cohérence monétaire est une obligation légale.
Évaluez votre capacité financière immobilière en Suisse pour optimiser votre passif déductible avant chaque échéance fiscale annuelle.
Crédit d’impôt conventionnel et formulaire 2042-IFI
La convention franco-suisse prévoit un crédit d’impôt. Vous déclarez vos biens suisses sur l’annexe 2042-IFI. Ce dispositif évite une double taxation pénalisante sur votre patrimoine helvétique.
Conservez vos justificatifs de paiement d’impôts en Suisse. Ils sont indispensables en cas de contrôle administratif pour valider vos déductions.
L’interaction fiscale nécessite une optimisation fiscale rigoureuse pour préserver efficacement votre patrimoine immobilier mondial.
Plafonnement de l’impôt selon les revenus mondiaux
Le total de vos impôts ne peut excéder 75 % de vos revenus mondiaux. Ce bouclier limite la pression globale des contribuables.
Les revenus suisses et français sont additionnés pour ce calcul. L’interaction entre IFI et revenus est complexe. Une analyse experte est nécessaire.
| Tranche de patrimoine | Taux applicable |
|---|---|
| De 800k à 1.3M | 0,5% |
| 1.3M à 2.57M | 0,7% |
| 2.57M à 5M | 1,0% |
| 5M à 10M | 1,25% |
| Plus de 10M | 1,5% |
Prenez rendez-vous avec nos conseillers Investissement suisse pour un bilan patrimonial complet afin de sécuriser votre fiscalité et votre retraite.
Structuration juridique et leviers d’optimisation de l’assiette
Bref, subir l’impôt n’est pas une fatalité, car des outils juridiques permettent d’alléger la note légalement.
Démembrement de propriété et usufruit temporaire
Donner l’usufruit d’un bien sort celui-ci de votre assiette IFI. C’est le nu-propriétaire qui devient redevable, mais souvent à valeur zéro. L’économie fiscale est immédiate.
Cette stratégie convient parfaitement pour aider des enfants étudiants. Vous combinez ainsi solidarité familiale et optimisation fiscale. C’est une solution élégante et efficace.
Attention toutefois à la durée du démembrement. Un usufruit trop court pourrait être requalifié en abus de droit.
Avantages de la Société Civile Immobilière
La SCI permet de déduire le passif social de la valeur des parts. C’est un outil de transmission formidable pour vos héritiers. La gestion devient plus collégiale.
Vous pouvez ainsi isoler des actifs spécifiques. La valorisation des parts subit souvent une décote pour manque de liquidité. C’est un gain fiscal supplémentaire non négligeable.
Nous vous suggérons d’étudier le 3ème pilier pour un achat immobilier en Suisse afin de renforcer votre stratégie globale.
Influence du régime matrimonial sur la taxation
Le foyer fiscal IFI regroupe conjoints et enfants mineurs. La séparation de biens ne change rien à cette règle globale. Vous êtes solidaires pour le paiement.
Pourtant, la provenance des fonds impacte la propriété réelle. Un bilan matrimonial permet d’anticiper ces flux complexes. C’est une étape de prévoyance indispensable.
Voici les points clés à retenir concernant votre situation matrimoniale :
- Solidarité de paiement
- Foyer fiscal unique
- Impact des donations entre époux
Les résidents fiscaux français frontaliers en Suisse sont soumis à l’Impôt sur la Fortune Immobilière (IFI) sur leur patrimoine immobilier mondial dès 1,3 million d’euros nets, avec des stratégies d’optimisation et des règles spécifiques à respecter. Nous vous invitons à prendre rendez-vous avec un de nos conseillers de chez Investissement suisse pour un bilan patrimonial complet.
Sécurisation de la conformité et accompagnement spécialisé
Pourtant, toutes ces stratégies s’effondrent si votre statut de frontalier est remis en cause par le télétravail.
Risques fiscaux liés au télétravail excessif
Trop de télétravail en France peut déplacer votre résidence fiscale. Les accords récents fixent des limites de jours précises. Ne dépassez pas ces seuils critiques.
Une requalification administrative coûterait très cher en pénalités. Votre protection sociale pourrait aussi être impactée négativement. La vigilance doit rester votre priorité absolue.
Anticipez dès maintenant les changements prévus pour le statut de frontalier suisse 2026. La conformité garantit votre sérénité.
Bilan patrimonial global avec Investissement Suisse
Un audit complet par nos experts sécurise votre situation transfrontalière. Nous analysons vos actifs, vos dettes et vos objectifs de vie. Prenez rendez-vous dès maintenant pour un bilan personnalisé. C’est la clé d’une fiscalité sereine et maîtrisée.
Anticipez le franchissement des seuils avant qu’il ne soit trop tard. Nos conseillers chez Investissement Suisse vous accompagnent.
Nous déployons une expertise rigoureuse pour votre patrimoine :
- Analyse de l’assiette IFI
- Optimisation des dettes
- Stratégies de transmission
Maîtriser l’Impôt sur la Fortune Immobilière exige une évaluation rigoureuse de votre patrimoine mondial et l’application précise des conventions franco-suisses. Optimisez dès maintenant votre assiette fiscale par le démembrement ou la structuration en SCI pour sécuriser vos actifs. Anticipez vos obligations pour transformer cette contrainte en une stratégie de transmission pérenne et sereine.

